特斯拉三季度财报:利润修复有多少来自关税退款
特斯拉三季度营业利润环比回升,但关税退款在扣除部分客户收入抵减后,净增毛利约4.47亿美元,占当季营业利润六成以上。剔除这项非经营性支持后,核心盈利修复弱于表面数据,高估值与未来商业化预期之间的张力仍然存在。

查看市场突发事件、政策、经济数据、机构资金与资产异动快评。
特斯拉三季度营业利润环比回升,但关税退款在扣除部分客户收入抵减后,净增毛利约4.47亿美元,占当季营业利润六成以上。剔除这项非经营性支持后,核心盈利修复弱于表面数据,高估值与未来商业化预期之间的张力仍然存在。
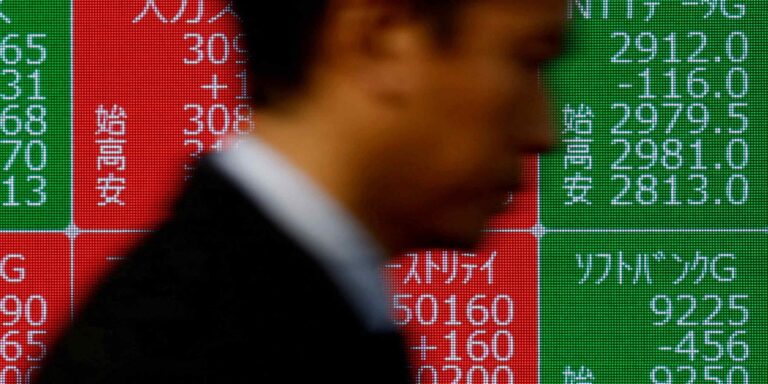
日本国债收益率下行、日元升值与亚洲股市承压同时出现,呈现由AI相关债务担忧驱动的质量避险信号。短期基准方向是日债与日元偏强,但现有材料仅有一个新闻来源,尚不足以确认资金流规模或判断冲击已经扩散至全球市场。
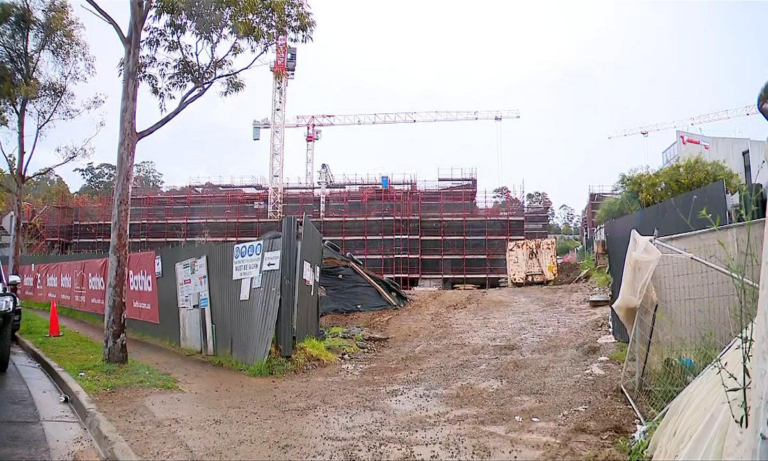
Bathla Group进入自愿管理,暴露澳洲地产开发融资对银行和非银行信贷的高度依赖。现有证据支持对开发融资条件维持谨慎偏弱判断,但不足以证明私人信贷体系已经崩溃或全球资产已经作出反应。
澳大利亚财长预计,12月年中预算可能纳入更弱增长和略高失业率预测。增长下修偏向压制澳元,但加息与通胀仍可能支撑本币收益率,全球风险资产影响则取决于澳洲压力是否外溢。
美股期货下跌反映油价、通胀与利率预期共同抬升风险门槛。短期基准方向偏向科技成长股,但潜在外交进展、油价回落和美债收益率转向均可能使这一判断失效。
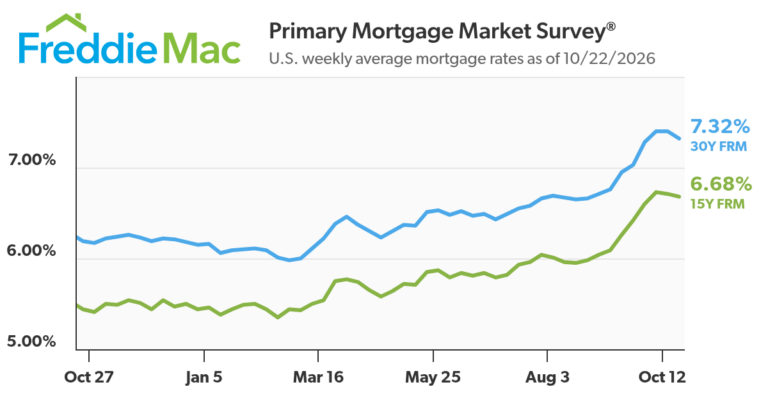
美国30年期按揭利率从7.40%降至7.32%,显示住房融资压力边际缓和,但绝对水平仍明显高于一年前。该数据不足以单独确认降息周期、住房需求回暖或风险资产已经转强。

澳大利亚商业投资预计增长超过5%,但尚不能代表经济全面转强。投资需求、通胀与就业的组合,将决定澳洲央行是否继续偏鹰,并成为澳元短期的重要定价变量。
俄乌冲突与跨资产风险的关键不在单次战果,而在谈判能否形成可执行安排,以及能源设施受损是否转化为持续的供应扰动。本文以欧元为核心判断,并说明美元、黄金、利率和风险资产的短期方向及验证指标。
印度央行在计划融资2.3万亿卢比的国库券拍卖中未接受任何投标。现有证据指向投资者回报要求与发行条件暂时错配,配合银行过剩流动性回收,印度短端利率和融资成本短期仍有上行压力,但尚无证据确认冲击已扩散至全球资产。
19.4万显示雇主仍不愿大规模裁员,却不能证明新增岗位回暖。基准情景是美元短线偏强;若后续就业与通胀数据明显转弱,这一判断需要重估。