

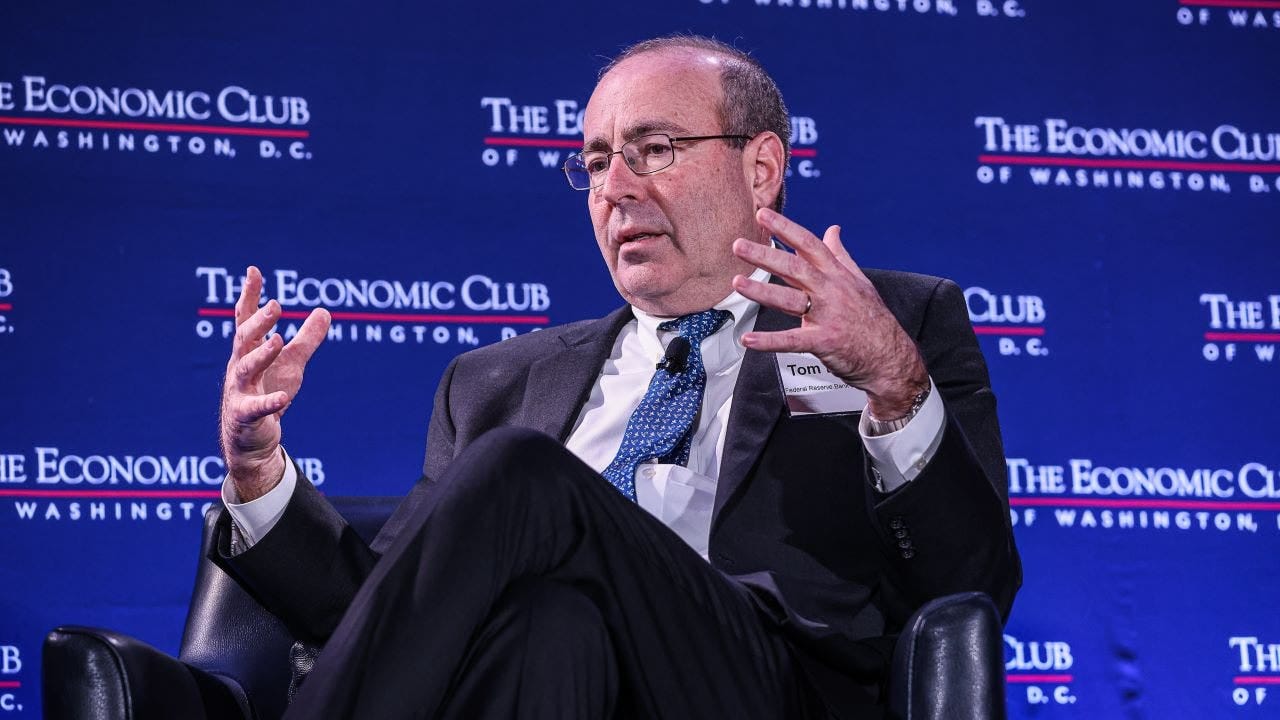
里奇蒙联储主席Tom Barkin本周二在CFA Society Baltimore的演讲,把美联储9月加息之后的政策逻辑说得很直白:通胀风险仍高于就业风险,未来是否再加息”还要看”。他明确表示伊朗战争和AI建设带来的冲击”并非短期或一次性事件”。美联储主席Kevin Warsh在9月会后继续维持不提供前瞻指引的立场,市场对年内至少再加息一次的预期仍较高,美元短端利率与风险资产定价的拉扯会比9月会议前更明显。
巴尔金的”两个孩子”比喻:通胀是当前的”问题孩子”
巴尔金今年在FOMC没有投票权,但他的讲话常被视作票委们的风向标——里奇蒙联储巴尔金:美联储为何把通胀摆在就业之前一文也分析过他的政策框架。他把美联储的双重使命比作”养孩子”:一个叫通胀,一个叫充分就业,过去的麻烦制造者一直是就业,但通胀已经连续五年高于2%目标,9月那次加息就是为此而来。他给市场的信号是——通胀是当前的”问题孩子”,委员会愿意为此先紧后松。
巴尔金在演讲中也给出了一定的弹性:”我乐于看到通胀在短期内回落,强劲的需求可能会传导到价格上,今天的通胀影响也可能在未来发酵。”这意味着他对通胀路径的判断是开放式的,既不排除快速回落,也不排除更持久的黏性。
伊朗战争与AI建设:被低估的两条通胀传导线
巴尔金特别点名了两种冲击。第一是伊朗战争带来的油价和供应链扰动,这与8月CPI中能源分项偏强直接相关。第二是AI投资浪潮对资本品价格和劳动力市场的拉动。两者的共同特征是”短期一次性”的假设正在被证伪。巴尔金没有给出具体数字,但他承认”需要时间”消化,这意味着即便总需求降温,通胀黏性的尾部风险仍需用更高的政策利率来对冲。
9月加息25bp:点阵图与Daco的解读
9月会议FOMC全票通过加息25个基点,这是2023年以来的首次加息。点阵图(即SEP经济预测摘要)显示官员们倾向年内再有一次加息,市场关注的焦点是去年75bp降息是否会被部分回吐。EY-Parthenon首席经济学家Gregory Daco告诉Fox Business,委员会”等待核心通胀回归2%的耐心已经用尽”,多数人支持”略微更紧”的货币政策立场。这一表述与巴尔金演讲相互印证。
Daco进一步分析指出,加息周期如果持续,对利率敏感板块(地产、消费贷、REITs等)的压制可能超过对AI投资热本身的抑制——AI主题更看盈利预期而非融资成本,这意味着同一货币政策下科技股和利率敏感股可能出现”被拆开定价”的局面。
Warsh不提供前瞻指引:缺的那块是”如何紧”
美联储主席Kevin Warsh在9月会后维持”不提供前瞻指引”的立场,这与他在Jackson Hole的演讲基调一致,也延续了他在白宫压力下守住独立车道的政策取向。Daco评价说,Warsh的叙事中”缺了关键一块”——更紧的政策如何具体解决通胀超调?他的判断是,Fed的真正目标是”更紧的金融条件 + 需求破坏式的去通胀”,但代价是收入侵蚀、供给端通胀和高利率三者叠加,对”已经承压的经济”风险”显著”。
跨资产传导:美元、利率敏感股、AI主题与黄金的拉扯
把这几条线索拼起来看,跨资产含义相对清晰但有方向差异。第一,美元与短端利率偏紧的概率上升,点阵图与市场预期都指向”至少再加息一次”,这是美元的小支撑;但若油价回落、核心通胀走弱,紧的预期也会被快速回吐。第二,美股层面,Daco已经点出加息周期对利率敏感板块的压制可能超过对AI投资热本身的抑制,AI主题更看盈利预期而非融资成本,利率敏感板块与科技股可能出现”被同一货币政策拆开定价”的局面。第三,黄金面临的是实际利率走高与地缘风险的对冲——黄金4378美元持稳背后的拆解显示,9月加息后黄金定价是”实际利率 + 伊朗局势 + 通胀黏性”三方拉扯的结果,整体短期偏空、中期震荡。第四,加密资产与流动性预期高度相关,但9月加息落地后原文未提供BTC、ETH的当日或当周实际反应数据,本文不替市场”下单”。
市场结论与短期方向
美元与短端利率(短期偏强,1-3个月):巴尔金表态、点阵图预留再加息空间、市场预期年内至少再加息一次,三方信号相互印证,美元与短端利率短期偏紧。失效条件:油价大幅回落、核心PCE明显走弱、劳动力市场急剧恶化。置信度约70%。
美股利率敏感板块(短期偏弱,1-3个月):Daco明确指出加息周期对地产、消费贷、REITs等利率敏感板块的压制最为直接。失效条件:通胀快速回落、Fed释放降息信号。置信度约65%。
AI主题股(基准情形偏多,震荡为主):AI主题更看盈利预期而非融资成本,紧缩周期对AI投资热的直接影响有限,但Daco警告”市场回调风险”上升,整体以震荡为主、基准情形偏多。失效条件:流动性紧缩传导到风险资产、AI资本开支预期下修。置信度约55%。
黄金(短期偏空、中期震荡,1-3个月):实际利率走高短期对黄金偏空,但伊朗局势与通胀黏性提供中期对冲,整体呈现”实际利率主导下短期偏空、地缘或通胀超预期则转为震荡上行”的双向拉扯。失效条件:伊朗局势升级或核心通胀超预期。置信度约55%。
BTC/ETH(证据不足,暂不判断):9月加息后实际市场反应数据缺失,无法支撑方向判断,保留观察。
证据边界与下一步关注
需要说明的是,本文综合的公开证据只有Fox Business对巴尔金演讲的报道,其中包含巴尔金直接引语、Daco的机构观点以及Warsh会后表态;CME FedWatch的具体隐含概率、利率水平、9月SEP原文、8月CPI具体分项数字以及当周美股/美元/黄金/BTC的实际波动数据均未在证据中出现,因此对”市场已经如何反应”的判断本文不作断言,所有百分比与利率水平类细节已从正文移除。下一步关注:10月FOMC声明与点阵图更新、8月PCE数据公布、里奇蒙联储官网发布的巴尔金演讲全文、Warsh在10月会议前的公开讲话、CME FedWatch隐含路径的周度变化、伊朗局势与原油价格走势。
资料来源
- Fox Business:Why the Fed isn’t ready to declare victory on inflation(巴尔金CFA Society Baltimore演讲引语、9月FOMC加息背景、Daco机构观点、Warsh会后表态)




