
美联储加息25基点,Warsh在白宫压力下守住独立车道
Warsh在Trump公开反对下将利率上调25个基点至3.75%-4.00%,FOMC全票通过并暗示年底前再加息一次,把央行独立性争议推上台面,跨资产定价逻辑需要重新校准。
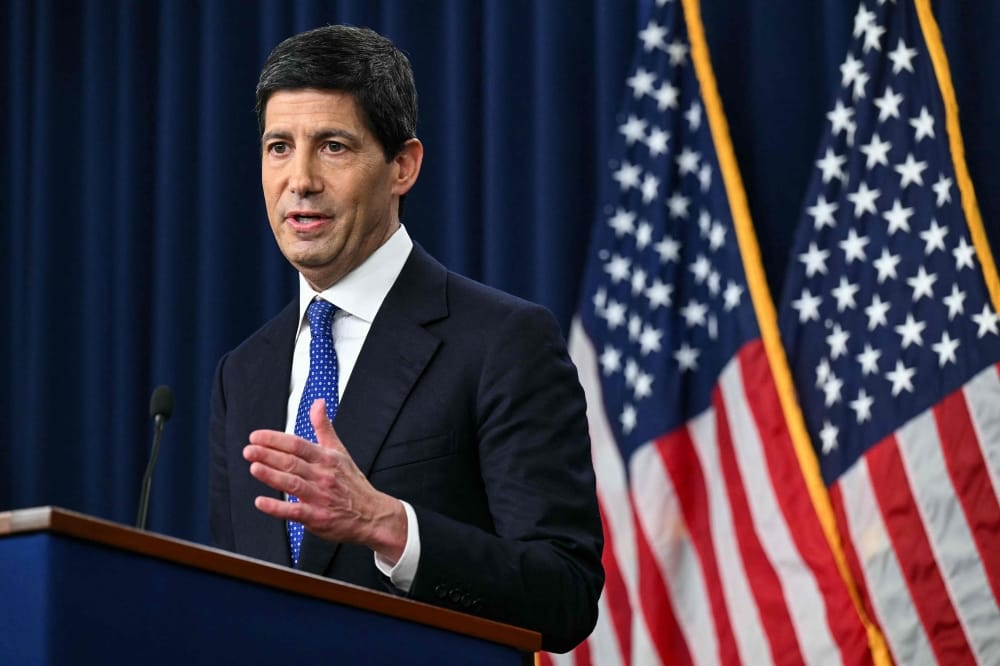
美联储2026年9月16日将联邦基金利率上调25个基点至3.75%-4.00%,FOMC以全票通过本次加息,并释放出年底前再加息至少一次的信号。这是Warsh接任主席后的一次关键决议,也是一次在白宫明确反对下做出的决定:Trump本人公开要求降息,其顾问Hassett也在加息前公开表示”没有加息的必要”。从市场角度看,这是一次”以独立性换取可信度”的操作——它把Fed主席与白宫之间的政治摩擦推到台面,但也把抗通胀责任明确压回央行身上。这次沃什任内首次加息的市场定价与跨资产再校准,正在外汇、贵金属和利率市场逐步展开。
Warsh在白宫明确反对下完成25基点加息
Warsh在记者会上用”stay in our lane”来回击外界对Fed被政治化的质疑,强调美联储让贸易政策和财政政策的制定者”也待在自己的车道上”。他明确否定”价格是暂时的”这一说法,指出夏季通胀数据并未支持价格压力会自行消退的判断。FOMC以全票通过的方式完成这次加息,在政治压力如此公开的背景下取得一致支持,本身就是一种信号——它降低了政策被行政干预突然转向的尾部风险,但也让”独立性”本身变成了一个需要持续验证的变量。Trump自上任以来已对Fed独立性发起”前所未有的攻击”,包括对Warsh的前任启动刑事调查、并试图解雇另一位Fed理事,以换取更低利率来刺激经济活动。
总统与主席的边界:独立性能否被持续定价
Trump在加息后对记者表示不满,称自己曾与Warsh通话。原文引述的学者Wessel认为,Warsh至少拿到了全票支持,Trump似乎也没有把责任算到他个人头上。但另一位学者Tien持不同看法:这类”介入”会让人怀疑Warsh是否真的独立,通胀高到不得不加息,并不意味着央行独立性已经稳赢。这两种叙事哪一种会占上风,直接决定后续美债期限溢价和美元的定价路径。短期内,Fed把”抗通胀”的责任明确压回央行身上,反而让政策预期更可追踪;但若Warsh之后的几次会议没有跟上节奏,独立性叙事就会被市场反向重新定价。
通胀回到三年高位的三个推动力
原文给出的通胀背景非常具体:通胀已经连续五年以上高于2%目标,近期又因为Trump政府对伊朗的战争、关税政策以及AI热潮叠加而重新加速,回到三年高位。Warsh在记者会上直言”the plain fact is that inflation is too high, and has been for too long”。通胀粘性叠加财政和地缘不确定性,意味着实际利率被推高的同时,期限溢价和通胀风险溢价都更容易向上走。这一组合对不同资产的传导并不对称:实际利率上升对黄金形成压制,对美元是中性偏多,对长久期资产则是估值压力。
跨资产传导路径
原文没有给出明确的市场反应数字,以下判断均为方向性推断,具体价格反应需以官方数据和实时行情为准。短端美债收益率大概率已经重新定价”再加一次”的预期,2年期收益率的隐含路径会向上修正;长端在赤字和地缘风险之间拉扯,方向更不确定。金价在加息决议前的三条传导线已经显示,实际利率走高是短期主导逻辑。美元方面,利差维持叠加Trump政府对汇率的口头干预,美元指数更可能在区间内偏强,而不是单边走牛。美股方面,距中期选举约七周,Warsh的鹰派立场与白宫刺激需求的诉求天然冲突,科技和成长板块对贴现率更敏感,压力会先从这里体现——加息次日美股的V型反弹能否延续,取决于盈利预期能否跟上估值修复。对BTC和ETH来说,这次加息的直接价格信号有限,真正影响加密的不是”加息25基点”本身,而是美元流动性的实际松紧和市场对Fed独立性的信心。
市场结论与短期方向
基于上述传导逻辑,各资产短期方向判断如下。美元指数:1-2个月内区间偏强(bullish),核心驱动是Fed独立性短期可信度提升叠加短端利差上修,失效条件是Trump升级对Fed的人事施压或10月CPI显著低于预期,置信度约65%。2年期美债收益率:短期偏强上修(bullish),市场正在重新定价年底前再加息一次,失效条件是10月FOMC前Warsh公开软化或通胀数据意外下行,置信度约70%。黄金:1-2个月内偏弱承压(bearish),实际利率上升是主导逻辑,失效条件是Warsh后续被白宫压制、独立性叙事被证伪,金价反而可能反向走强,置信度约60%。美股科技与成长板块:1-2个月内偏弱(bearish),贴现率走高叠加中期选举前不确定性,失效条件是盈利预期上修或白宫释放明确刺激信号,置信度约55%。BTC/ETH:短期中性偏弱(mixed_with_base_case bearish),直接信号有限,真正变量是美元流动性与独立性叙事,置信度约50%。接下来要验证三个信号:一是10月和12月FOMC前Warsh的公开表态是延续”数据依赖”还是出现软化;二是Trump是否从口头批评升级到具体的人事动作;三是美国CPI、PCE以及薪资数据是否继续确认通胀粘性。这三个信号叠加,才能判断Warsh这次的”脊梁骨”是一次性表态,还是新一轮鹰派周期的起点。
资料来源
‘In our lane’: US Fed’s Warsh defies Trump but credibility questions persist — Malay Mail / AFP
证据边界:本文主要基于Malay Mail转AFP的一篇报道,缺少Fed官方声明原文、SEP点阵图、前值/预期对比等一手数据,跨资产判断均为方向性推断,具体价格反应需以官方数据和实时行情为准。