

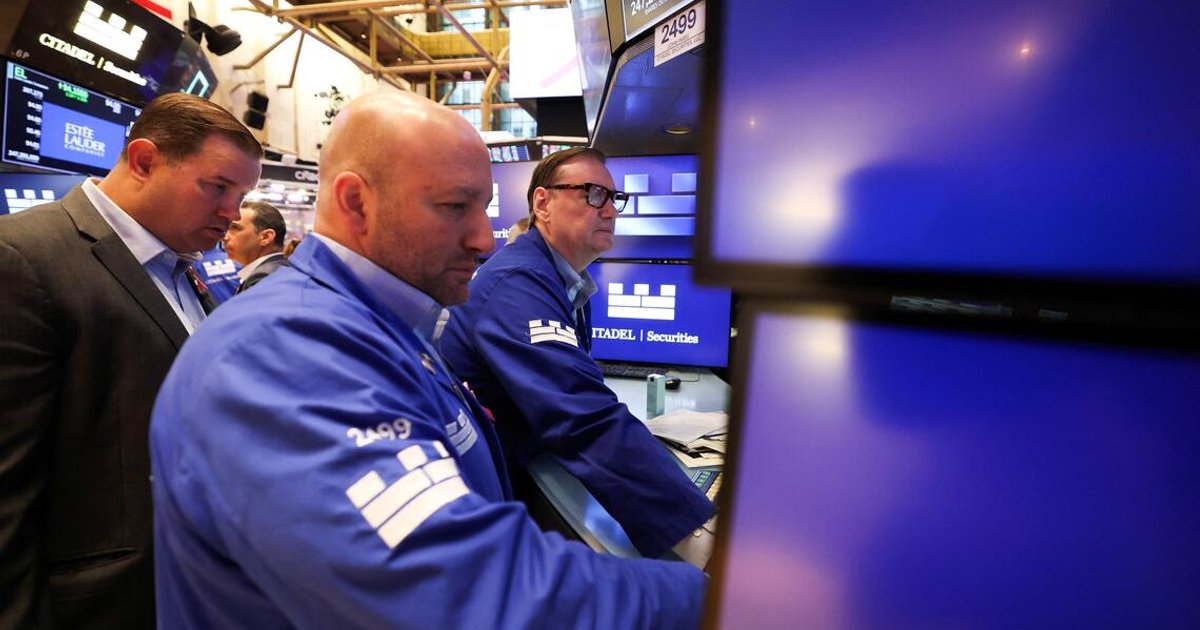
2026年10月9日,美股三大指数单日与全周双双收涨,七巨头与能源股继续支撑AI牛市叙事;同一天,WTI与布伦特原油在特朗普”中期选举前不对伊朗动武”的表态扰动下仍收涨0.4%。据LSEG数据,市场对标普500 Q3盈利同比增速的预期达30.6%,能源板块以123%领跑、科技板块以66.5%紧随其后。下周美股财报季正式开锣,Wells Fargo、Goldman Sachs、JPMorgan Chase等大型银行率先登场,紧随其后的是CPI等关键通胀数据与美联储政策窗口——三者将共同决定标普500这波已近四年的AI牛市,能否从”温和反弹”升级为新一轮趋势性上行。
标普500周线收涨:温和反弹下的板块分化
10月9日,三大指数全周收涨,AI相关动量股整体偏强,Roundhill Magnificent Seven ETF周内上涨约1%,与”美股牛市临近四周年”的叙事形成呼应。但板块层面的分化同样明显:通信服务因SpaceX收购低频段全国频谱的消息而承压,电信运营商出现明显回撤;苹果则因媒体报道其下调iPhone 18 Pro/Pro Max零部件订单而单日下跌1.1%,主因被指为内存芯片涨价与消费需求疲软。这种”指数层面温和上行、个股层面剧烈分化”的格局,意味着财报季前市场对下周事件的对冲需求正在上升。
美股财报季开锣:30.6%整体增速下的能源+123%与科技+66.5%
LSEG数据显示,市场对标普500 Q3整体盈利同比增长的预期为30.6%,其中能源板块同比增速预计高达123%,科技板块约66.5%。下周率先登场的是Wells Fargo、Goldman Sachs、JPMorgan Chase等大型银行。这份银行财报将同时回答三个市场关注的问题:净息差韧性、消费信贷健康度,以及投行业务能否受益于AI相关融资回暖。考虑到大型消费与金融企业约占美股权重的一半,管理层在电话会议中对消费与信贷措辞的细微变化,将比EPS数字本身更具交易价值。
油价与美债收益率:通胀路径的两条隐性线索
基准美债收益率周内小幅上行,但仍低于10月7日触及的24年高位;WTI与布伦特原油双双收涨0.4%,盘中一度因特朗普”中期选举前不对伊朗动武”的表态而回落。中东风险的反复,正通过油价这一渠道向通胀传导:如果停火谈判持续,油价倾向于回落,从而为通胀降温打开空间;反之,能源作为Q3盈利同比+123%的核心驱动力,可能在Q4面临”高基数+地缘溢价回吐”的双重压力。两条线索共同决定了实际利率的轨迹,也是美联储议息前最重要的边际变量,而9月非农骤降2.9万所引发的”坏消息=好新闻”逻辑,正是在油价阶段性缓和下被市场短暂重燃的典型案例。
中东缓和与消费疲软:温和反弹下的两条裂缝
一方面,特朗普称美伊谈判”富有成效”,短期缓解了市场的尾部风险定价;另一方面,苹果因消费需求疲软而下调iPhone 18 Pro/Pro Max订单,提示实物经济与资本市场之间的温差可能正在拉大。这种”风险偏好强、消费体感冷”的组合,在财报季中段往往会被打破:一旦大型消费或金融企业释放谨慎指引,市场对2027年盈利增速的预期可能从30.6%向更现实的区间回归。下周银行财报中关于”消费者”与”信贷质量”的措辞,将成为判断这种温差是否扩大的最直接信号。
跨资产传导:BTC、黄金与美元的条件性推演
在美债收益率仍处24年高位附近、美元缺乏单一方向的情况下,美股若延续温和上涨,对其他资产的牵引逻辑并不对称。美元指数更可能由美债收益率与下周通胀数据主导,而非直接被标普500带动;黄金同时承担”地缘风险溢价”与”实际利率高位”两股相反力量,方向取决于CPI等关键通胀数据是否进一步强化降息预期;BTC等风险资产则与科技股相关性更高,尤其当一年期通胀预期被NY Fed SCE上修至3.9%时,实际利率路径才是决定其短期方向的关键变量。需要强调的是,本文可读的一手资料仅有1篇周末收盘综述(含路透社二手转述),未提供BTC、黄金或美元指数的具体价格变动,相关判断仅基于逻辑推演,不应被视为对实际市场反应的描述。
市场结论与短期方向:温和偏多,但分化可能加剧
基准判断:未来1-2周,标普500方向以温和偏多(bullish)为基准情景,但需警惕财报季前对冲需求上升带来的板块分化加剧。
因果链:七巨头与AI资本开支 → 标普500权重股盈利韧性强 → 30.6%同比增速具备实现基础 → 指数层面温和偏多;与此同时,CPI粘性风险+美联储鹰派指引+中东地缘反复 → 实际利率高位难下+油价波动 → 成长股估值与消费股盈利承压 → 板块内部分化加大。
失效条件:若下周四家以上大型银行在净息差或消费信贷拨备上释放明显鹰派措辞、或CPI核心服务通胀再次加速、或美联储议息会议给出比市场预期更鹰派的前瞻指引,则”温和偏多”基准可能转向”震荡偏弱”。
置信度:中等(约60%)。主要不确定性来源于证据单一(仅1篇外媒周末收盘综述),缺乏官方通胀数据、美联储声明原文及独立机构深度研究,读者宜结合10月14日以后的官方数据再行校准,尤其是9月FOMC纪要显示的”再加息未板上钉钉”立场是否在10月得到延续。




