

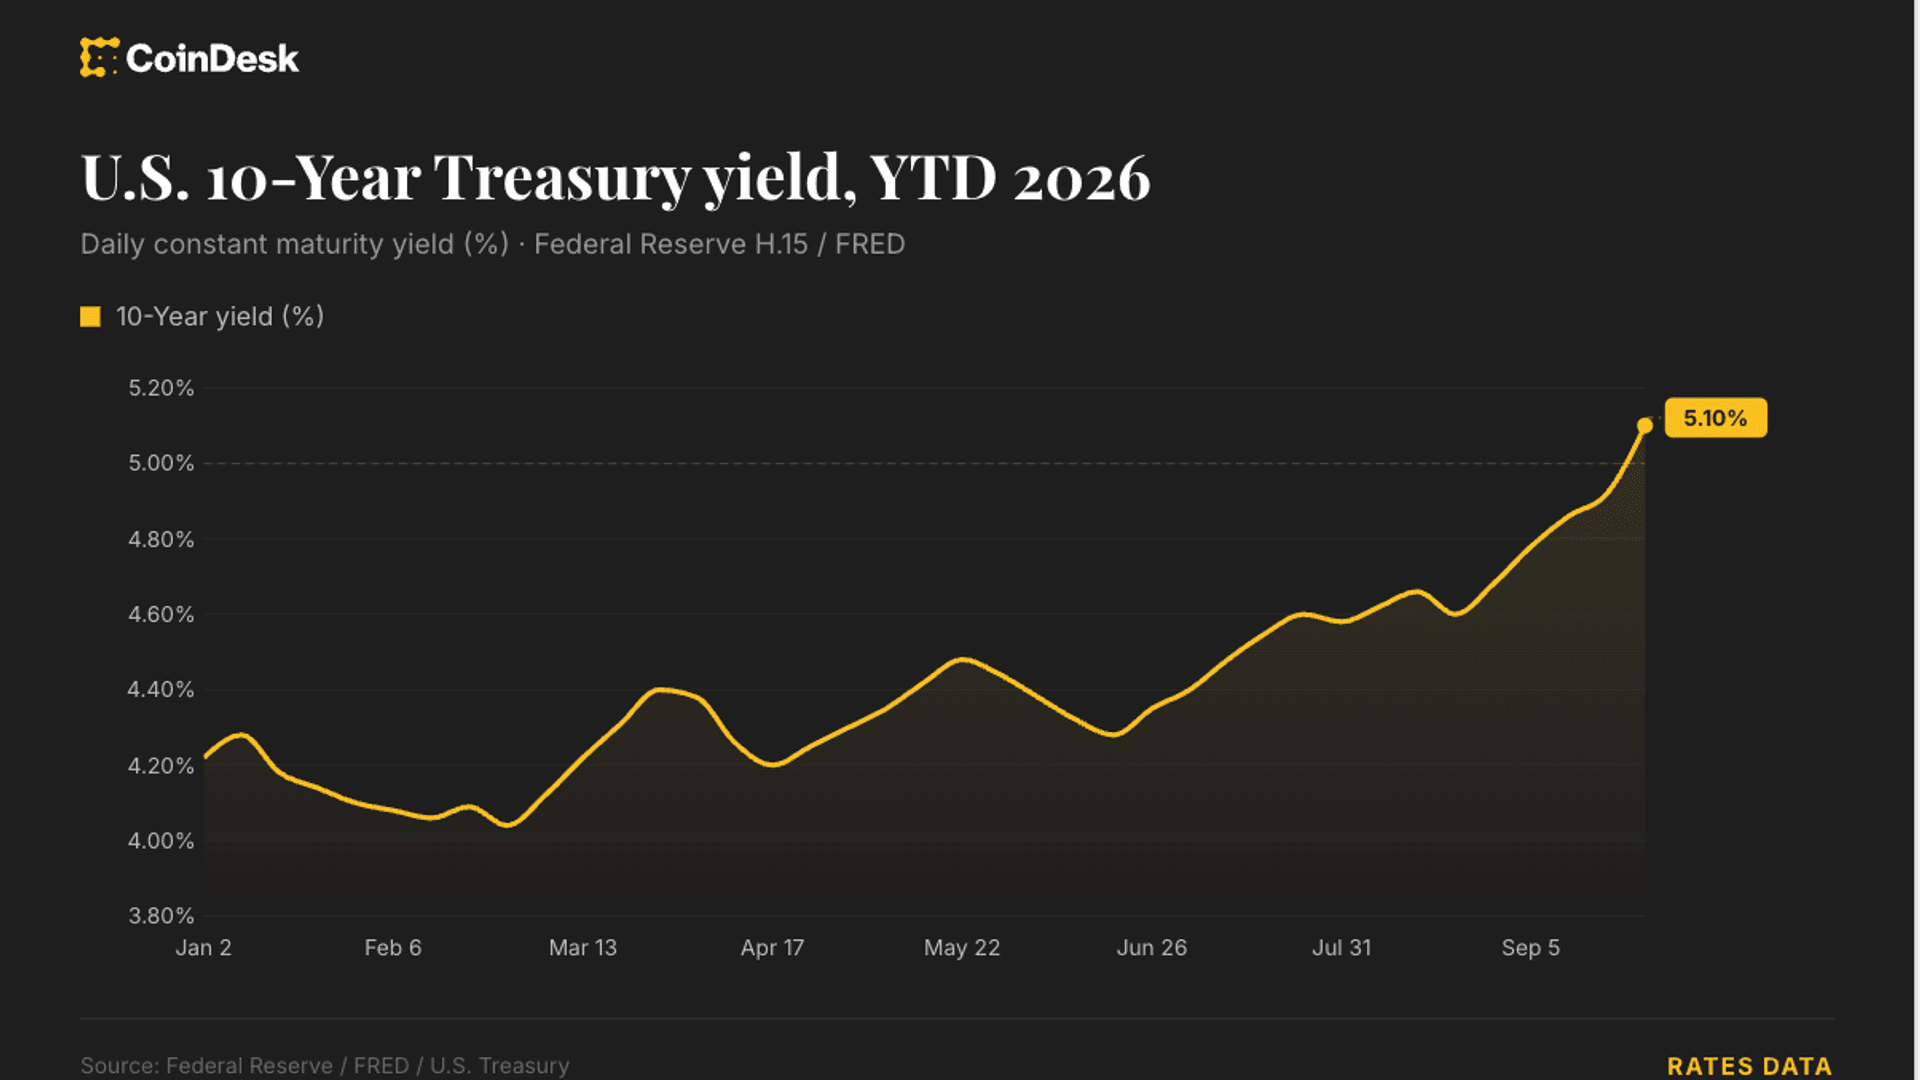
交易员通过CME FedWatch把到2027年6月前再加息四次设定为最可能的路径——这意味着从当前3.75%—4%的联邦基金区间再上调100个基点至4.75%—5%。长端美债同步重定价:10年期收益率站上5.1%、20年期逼近5.5%,TLT ETF跌至80美元以下的历史新低,美元指数升破101。风险资产随之承压,BTC跌破8.3万美元、从此前8.75万美元的阶段高点回落,ETH跌至2635美元附近;黄金仅勉强守在4200美元上方,较1月历史高点回撤约25%。
利率预期翻转:CME FedWatch里的’四次加息’路径
根据CME FedWatch的期货定价,2027年6月联邦基金利率最可能落在4.75%—5%区间,对应从当前区间起再加息四次、每次25个基点。结合本月美联储已经完成的25个基点加息,市场已经把’鹰派维持’明确写入利率曲线。这与2024—2025年一度押注年内降息的方向完全相反,也解释了为什么10年期美债收益率直逼2007年以来高位——这一利率抬升背景,叠加美联储官员近期放鹰与PMI信号共振,让10月加息预期进一步冲高。需要注意,CME FedWatch反映的是期货隐含路径,而非FOMC官方点阵图;点阵图年内还有两次更新,路径仍可能被官方预期修正。
长端利率冲击2007年以来高位,TLT跌至历史新低
20年期美债收益率逼近5.5%,10年期站上5.1%——后者是2007年以来的最高水平,对应TLT(20年期以上国债ETF)跌至80美元以下的历史新低。德国、法国、英国、日本的主权债收益率同步上行,意味着这不是美国独有的现象,而是全球长端利率的同步重定价。从宏观逻辑看,三股力量同时推高期限溢价:第一,9月S&P全球综合PMI升至58.4,超出市场预期,说明经济活动仍在加速;第二,中东局势推升油价和柴油价格,重新点燃通胀粘性担忧;第三,AI基础设施融资潮带来大量企业债供给,与美债争夺配置型资金。利率向上、估值向下,是长债过去一年最直观的写照。10年期美债收益率创近二十年新高与加密市场同步承压,已经在前一日的跨资产行情中体现过。
美元与日元的拉扯:套息叙事的脆弱平衡
美元指数升破101,年内涨幅约3%。日元贬至159一线,距离8月美日据报实施干预后日元反弹至的153仅一步之遥。传统逻辑里,美元强+日元弱往往对应套息交易重新活跃;但当美债收益率本身也在抬升时,套息回报的提升被利率风险的提升抵消。下一步关键观察点在于:若美联储继续鹰派、日元被推近160关口,市场会重新讨论’美日联合干预’的可能性,这本身就足以成为风险资产(包括BTC、日股、套息货币对)的波动来源。换句话说,干预预期不是单向利好,而是一把双刃剑。美元走强背后,美联储鹰派立场与油价地缘溢价的共振仍在持续。
BTC、ETH、黄金同步承压:实际利率取代避险逻辑
CoinDesk数据显示,BTC跌破8.3万美元、较8.75万美元的阶段高点回撤约5%;ETH跌3.71%至2635.90美元附近;XRP跌幅更深至8.52%;SOL跌近3.93%。黄金仅守在4200美元上方,相对1月历史高位回撤约25%。传统教科书里,黄金是无息避险资产、应当受益于不确定性;BTC被部分投资者视为’数字黄金’。但当下出现的是’利率上行+美元走强’组合,二者同时承压,说明短期价格被实际利率和全球流动性定价,而非避险逻辑。这也是为什么美债收益率创新高的同一天,BTC和黄金可以一起跌。需要强调的是,这种同跌反映的是短期跨资产相关性的抬升,并不等同于避险叙事的永久失效——一旦实际利率路径被数据证伪,相关性会迅速回吐。
市场结论与短期方向
BTC(1—4周):偏弱。高实际利率+强美元的组合对风险资产构成持续压力,BTC跌破8.3万美元后,8万美元关口成为短期关键支撑——若该位置失守,存在向7.5万—7.8万美元区间测试的可能;反之,若CPI或非农显著低于预期,CME FedWatch的四次加息路径会快速回吐,BTC可能回到8.5万—8.8万美元的整理区间。置信度约70%。
10年期美债收益率(短期):偏强。在S&P全球PMI 58.4、油价回升和AI融资供给三股力量未明显反转前,5.1%附近仍有进一步测试5.2%—5.3%的空间;TLT等长久期资产相应承压。
美元指数(短期):偏强。鹰派美联储叠加避险需求,DXY在101上方仍有动能,但需警惕一旦日元逼近160关口触发美日联合干预预期,短线会出现反向波动。
黄金(短期):偏弱。4200美元上方的’勉强守住’反映实际利率主导定价,跌破该位置后看向4000美元整数关;若利率路径被证伪,回升空间同样显著。
三个待观察的宏观变量:第一,PMI与就业的可持续性,58.4的综合PMI若被后续数据证伪,利率定价会迅速反向。第二,油价与中东局势,如果油价继续上行,PCE路径会被再次上修,鹰派叙事得到强化。第三,AI相关企业债的发行节奏,供给冲击对长端利率的边际影响最大,但也最容易因一级市场情绪变化而反转。
失效条件:若9月CPI或10月非农大幅低于预期、地缘风险显著缓和、或美联储官员明确转鸽,CME FedWatch的四次加息路径会在数日内快速回吐,跨资产方向同步反转。最后提醒:CME FedWatch给出的是市场隐含路径,并非美联储官方表态——把’四次加息’当作需要被证伪的假设,比当作既成事实更接近专业态度。



