

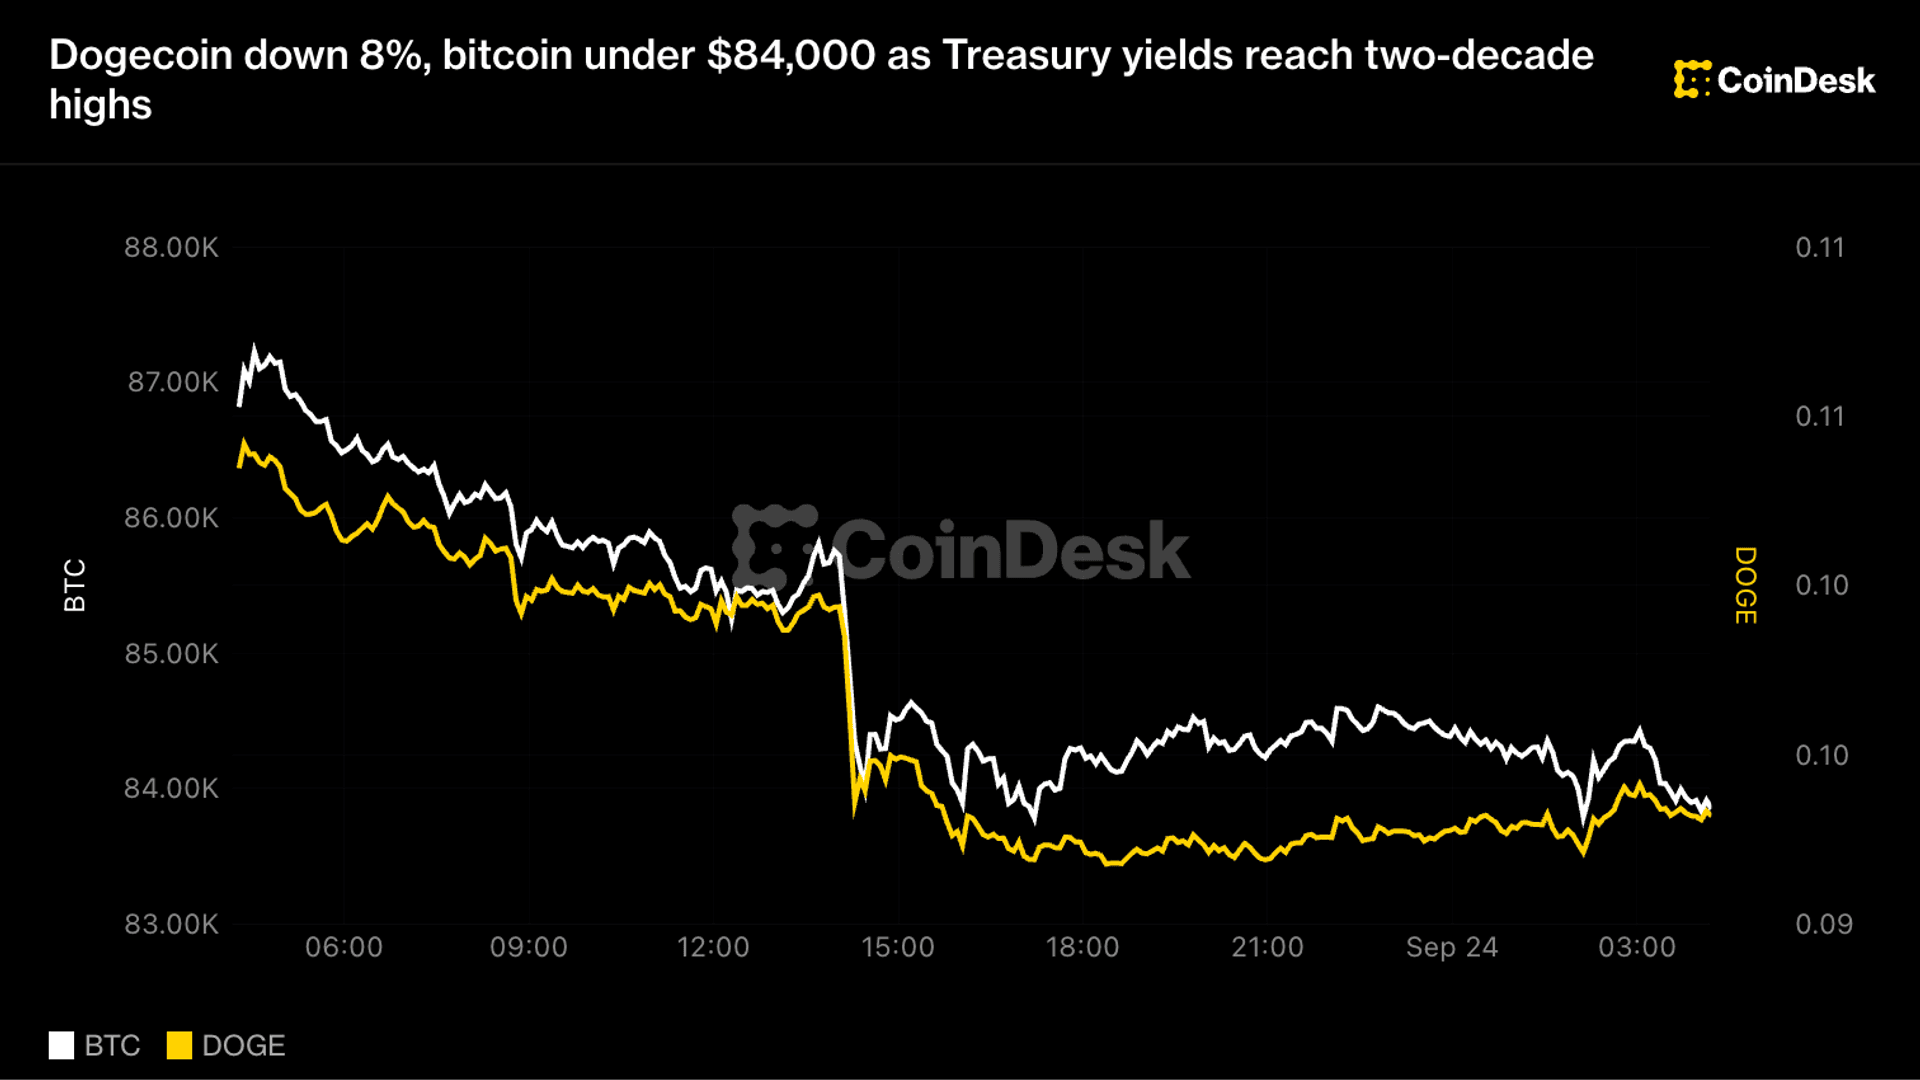
10年期美债收益率隔夜跳升至5.11%,创近二十年新高,叠加布伦特原油单日反弹超4%至近104美元/桶,以及S&P Global美国综合PMI 58.4(2021年7月以来最高),风险资产估值同步被压缩——BTC在亚洲早盘跌至约83,900美元,24小时自87,300美元回落超2%,DOGE跌约7%领跌山寨币,XRP跌8.29%,ETH、SOL跌2%-3%。本轮调整的主驱动是长端美债利率重新定价,而非crypto原生风险事件。
10年期美债收益率为何单日跳升15个基点
周三美国财政部700亿美元5年期国债拍卖中标利率5.033%,为2006年以来最高,且比拍卖前二级市场高出约3个基点——买家要求额外溢价才愿意承接。拍卖尾盘疲弱直接推高二级市场收益率曲线,并触发算法与相对价值头寸的连锁调整。叠加同日公布的S&P Global flash综合PMI 58.4(2021年7月以来最高),”软着陆+不降息”预期被进一步强化,10年期美债收益率单日上行15个基点至5.11%,基本抹去过去数周的债市反弹。长端利率向实体融资成本扩散的具体机制,可参看此前对美国30年期房贷利率破7.12%的拆解。
油价反弹与商业活动数据:通胀路径被重新定价
布伦特原油结束此前六日连跌,单日涨超4%至接近104美元/桶,重新点燃市场对能源价格向核心CPI传导的担忧。S&P Global flash PMI显示美国产出正以五年多来最快速度扩张,新订单和就业分项同步走强。油价与经济动能的双重信号削弱了市场对2026年内降息次数的预期——这并非来自美联储官员表态(本文未引用任何官方讲话),而是债券市场通过拍卖结果和PMI自发完成的重定价。油价走势的宏观背景可参看OECD上调全球增长预期至2.9%一文;PMI信号与利率预期的关系,则在美联储10月加息预期冲破70%的复盘中有更详细的脉络。
BTC跌破84,000美元:谁在跌、谁抗跌
CoinDesk数据显示,BTC在亚洲早盘交易于约83,900美元,24小时高点一度接近87,300美元。资金流向呈现明显的Beta分层:DOGE跌约7%,XRP跌8.29%,ZEC、HYPE跌5%-6%,ETH、SOL、BNB跌2%-3%,TRX几乎持平。这种”山寨币跌得多、BTC跌得少、低Beta代币相对抗跌”的结构,是流动性收紧和风险偏好回落的典型特征——”无收益资产折现率上行”和杠杆成本上升两条线同时作用于crypto。CoinDesk加密相关股票篮子CD20同步跌4.27%,说明压力并非只出现在链上。
周五140亿美元Deribit期权交割:85,000美元成多空分水岭
周五Deribit将有约140亿美元名义价值的期权到期,结构偏call-heavy。Ledn联合创始人Mauricio Di Bartolomeo此前指出,85,000美元行权价附近存在大额call聚集。BTC目前已跌破这一关键位,若到期时现货无法收复,多方对冲盘可能被迫平仓,反过来又会压制现货——这是接下来24-48小时最直接的不确定性来源。需要强调的是,本文并未基于模型推断预判”市场已经如何反应”,上述只是对衍生品持仓结构的客观描述。
市场结论与短期方向
BTC(24-72小时):基准方向偏弱。驱动来自四重压力——10年期美债收益率创近20年新高至5.11%、布伦特反弹至104美元、综合PMI 58.4强韧、Deribit 140亿美元期权交割且85,000美元call聚集位已失守。在跨市场利率逻辑未反转前,BTC短期仍存在进一步测试下方支撑的下行压力。
10年期美债收益率(1-3日):基准方向延续上行压力。5年期拍卖需求疲软、PMI强韧、油价反弹形成合力;失效条件是后续PMI/CPI大幅走弱,或后续国债拍卖利差收敛、需求恢复常态。
布伦特原油(1-3日):基准方向偏强但需守稳100美元/桶。在OECD上修全球增长与中东风险未消退的背景下,反弹可能延续;跌破100美元则短期上行逻辑被证伪。
以上判断均为基于现有证据的跨资产传导逻辑下的短期方向,不是对具体价格目标或仓位的建议。同时需要明确本文的证据边界:核心数据来自CoinDesk二手报道及其对财政部拍卖、Brent原油、S&P Global的引用,未获取财政部拍卖结果公告、PMI原始报告或Deribit官方持仓数据等一手来源;其他独立媒体或机构观点未在本次证据包中出现(独立可读来源仅1个,无官方一手来源)。本文是对可核验数据点的整理和传导路径的提示,不应被理解为基于多源验证的市场判断。
资料来源
- CoinDesk:Dogecoin down 8%, Bitcoin under $84,000 as Treasury yields hit highest level since 2007(本文主要事实来源,转述美国财政部5年期拍卖、Brent原油、S&P Global flash PMI等数据)




