

核心判断:Warsh把美国韧性讲透了,把12月留给了数据
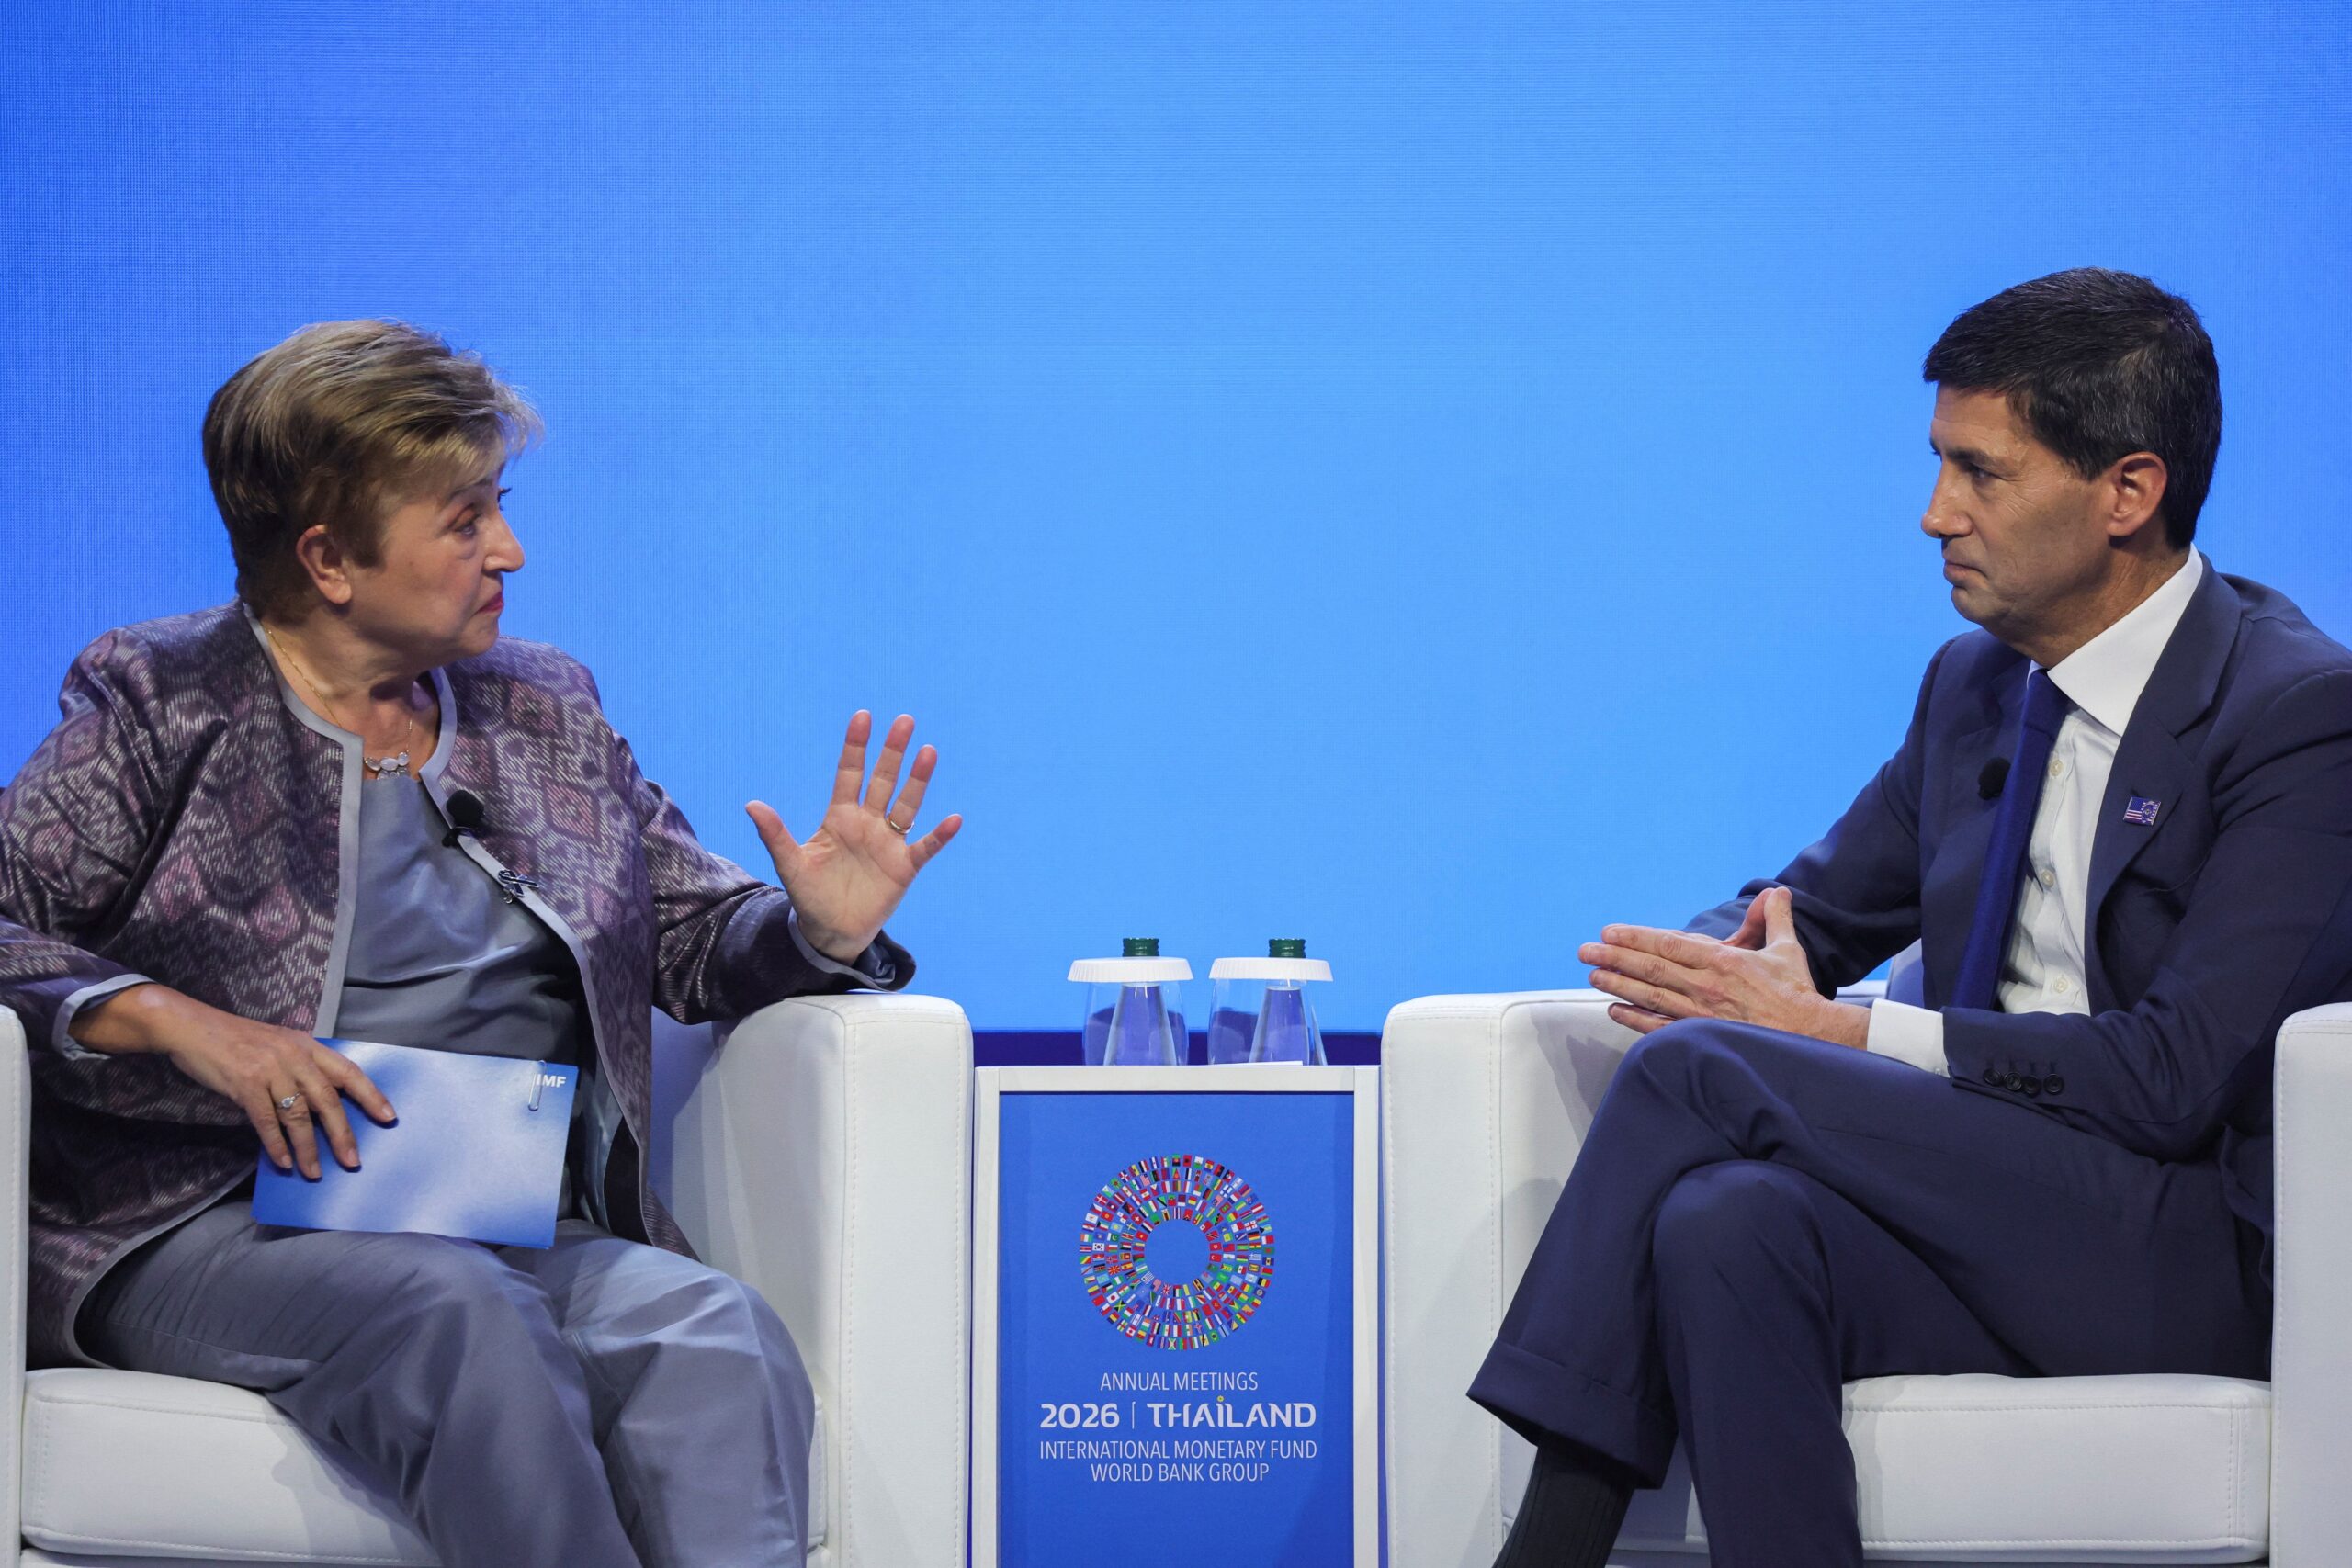
美联储主席Kevin Warsh在10月16日曼谷IMF/世行年会上延续其一贯”不预先判断会议”的沟通风格:肯定美国经济韧性、把AI投资扩张定义为近端通胀压力,但刻意回避12月美联储利率路径。结合本周两项高于预期的通胀读数与油价站上100美元,市场对12月再加息的押注没有被这段讲话推翻,但”AI+通胀”叙事的权重被进一步放大。需要先说清证据边界:本文外部证据基础较窄,主要依据MarketScreener转载的Reuters一手稿件,对资产价格方向的判断属于逻辑推演,不应被读作”市场已经如何反应”。
曼谷年会上的三个关键表态
Warsh在年会上给出了三层信号。第一层是对美国经济的乐观:他直言美国”将更强劲地走出来”,并把这种韧性归功于正在扩散的”投资浪潮”——AI是发动机,但范围已经在拓宽,给经济提供”尾风和耐久度”。第二层是对全球的意外:他承认自己五六个月前不会预测到全球在能源冲击和地缘热点下还能”撑住”。第三层是刻意回避政策前瞻:他不预判会议,也不打算对今年剩下几次会议会做什么表态——这种”不预判”的沟通方式把市场对12月路径的预期原样保留下来。
通胀与油价:9月加息之后的现实背景
Warsh回顾性提到”大约一个月前我们取消了一剂宽松”,对应的是9月的加息决定。把这句陈述放进本周的宏观背景看:两项通胀指标都”高于预期、方向也不利于2%目标”,IMF也把油价描述为”在100美元上方徘徊”。这正是Warsh口中”同步紧缩、没有搭便车者”的现实基础。市场层面的反应更多停留在预期层面:10月再加息一次的可能性不大,而12月是否再次动手仍取决于后续的通胀与就业数据。Warsh此次刻意跳过一次具体政策表态,等于把这一预期结构保留下来。
关于9月CPI回升至3.7%与汽油单月涨幅的拆解,可参见9月CPI同比升至3.7%:汽油单月涨9%再次主导通胀。Warsh”安静联储”思路在联储内部遭遇的反对声音,以及与10月FOMC的关系,详见Warsh推动”安静联储”遭联储同僚公开反对。
AI投资潮:先冲击需求端,再传导到供给端
Warsh对AI的论述值得单独拆开看。他承认未来12到18个月AI对就业的具体影响”并不确定”,但核心判断是AI”先打在需求侧,再打到供给侧”。换言之,AI资本开支眼下正在形成一种”近端需求冲击”——把钱花在数据中心、电力、芯片和配套建设上——这正是他所说”对通胀形成上行压力”的来源;而真正提升生产率、让通胀回落的”现实经济”红利,要等到更后面才兑现。Warsh直言这条路”会非常颠簸”。
Warsh在同一系列场合已经表达过”AI路径非常颠簸”的判断,并讨论过金融稳定风险,参见沃什IMF年会释放双面信号:AI是正面供给冲击,金融稳定风险升温。
市场结论与短期方向
把Warsh这次讲话放进资产层面看,逻辑大致有四条。第一,美债与美元:Warsh既不软化也不强化加息预期,叠加通胀数据和油价,对短端利率和DXY都是”高位震荡”的支持因素,方向上缺少新催化剂。第二,美股尤其是AI相关板块:Warsh自己把AI投资定义为”近端通胀压力源”,与近期”AI交易变难”的市场叙事方向一致,估值已经偏高、对利率更敏感的纳指与AI概念股需要警惕”AI资本开支放缓+利率不降”的双重风险。第三,黄金:在实际利率居高、油价破百、央行同步紧缩的组合下,黄金的中期逻辑没被破坏,但短期更可能跟随实际利率与美元走,相关背景可参考黄金持稳4160美元上方:等待美国通胀数据与美联储主席Warsh讲话。第四,加密资产:BTC和ETH的短期催化仍来自流动性预期,Warsh此次没有给出降息信号,叠加12月仍被市场视为可能加息的窗口,风险资产整体缺乏宽松的”礼物”,波动率易上难下。
需要再次强调:上述四条都是基于Warsh讲话内容与已公开通胀/油价背景的逻辑推演。在缺乏当日DXY、美债收益率、纳指、黄金、BTC具体价格变动的情况下,本文刻意不给出任何买卖方向、仓位或止损建议。下一步需要跟踪的悬念包括:美联储AI工作组的后续公开活动、12月会议前的最后两份CPI与就业报告,以及油价是否继续维持在100美元/桶上方——这三者将决定Warsh口中”颠簸之路”是先撞上需求端、还是先撞上供给端。
资料来源
- MarketScreener(转载 Reuters):Fed’s Warsh sees US resilience, mum on rate-path view




