

一场没有签字方的”停火”如何失效
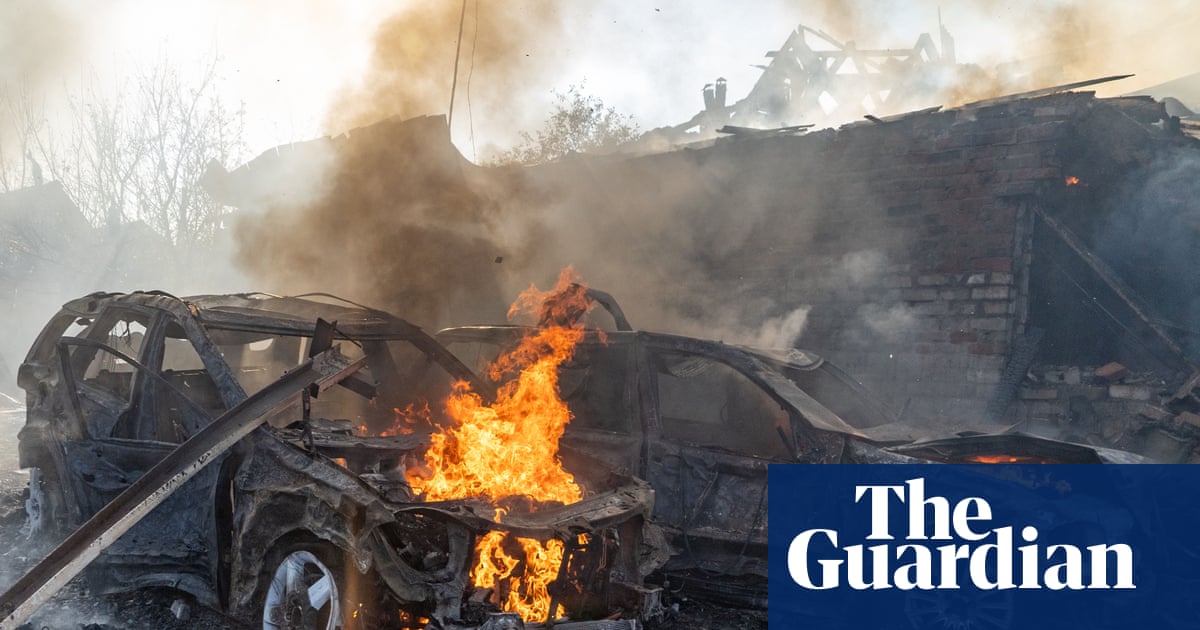
特朗普周日通过 Truth Social 单方面宣布的”俄乌能源停火”,从发布那一刻起就不是一个被双方接受的协议,更像是一则政治叙事。泽连斯基周一对华沙的欧洲安全官员明确表态:既没有俄方、也没有乌方同意;克里姆林宫同日未置评,俄军则在停火宣布后继续以无人机打击基辅电力网。泽连斯基的原话是:”如果俄罗斯不同意今冬的能源停火,我们会回应。”泽连斯基还提到,乌克兰近期对俄罗斯科技公司 Yandex 数据中心的反击,减少了欧美舆论场上机器人账号的发文量——这是把战时舆论战纳入公开议题的少见表态。
这种”既成事实式停火”的典型特征是强势方继续以行动改变实际控制线、弱势方以官方表态对冲。但它与真正的协议有两个本质差异:第一,没有第三方核查机制——路透、欧安组织、IEA 都不会为其背书;第二,停火条款本身被设计成不对称。按欧盟外交负责人 Kaja Kallas 在欧盟外长会上的表态,俄罗斯拥有更多炼厂,因此”双方停止打击炼油厂”在结构上对俄更有利。前美军欧洲司令部司令 Ben Hodges 更直白,称其为”幻想”和”典型的特朗普式没有事实基础的宣布”,并警告”任何人不应被误导”。
俄油柴油制裁松绑才是真正的市场变量
比”停火”更值得跟踪的,是上周五同步落地的对俄柴油出口制裁松绑。这项决定被共和、民主两党同时批评,被指直接违反美国法律中针对俄罗斯能源进口的禁令。立陶宛外长 Keʂtutis Budrys 在欧盟外长会上直言:”这笔交易对解决成品油危机没有帮助,对跨大西洋在对俄问题上的团结也没有帮助。”
对油品市场而言,这项政策的影响是双重的。短期看,更多俄油(含柴油)进入国际市场,对欧洲炼厂的裂解价、亚洲柴油的现货升水都有压制作用,理论上对全球柴油价格是下行力量。如果想理解这一政策对全球成品油市场的跨资产传导,可以参考特朗普采购俄罗斯柴油的制裁博弈分析。中期看,乌克兰仍在持续打击俄罗斯炼厂,而美方据《金融时报》报道威胁切断对乌武器采购和情报共享,实际供给扰动并未消除。制裁松绑释放的供给增量,会被战场上的非市场因素抵消一部分。
需要警惕的叙事陷阱是:特朗普在解释美国国内柴油高价时,将其归咎于”乌克兰打击俄罗斯炼厂”,而有意绕开其他全球供给冲击的影响——这与此前特朗普通过暂停联邦汽油税释放的政治信号属于同一类政治定价行为,交易者不应被它牵着走。
避险资产再定价:黄金、美元与美债
在能源武器化和美欧分歧加剧的组合下,传统避险资产会出现三个层次的再定价。
第一,黄金的”地缘+央行”双重支撑。事件再次把欧洲能源安全推回议程中心,叠加今年金价已经反映的”去美元化”叙事,任何跨大西洋裂痕加深都会强化黄金的避险溢价。第二,美元的双向拉扯。美方对俄松绑+威胁切断情报共享意味着对欧政策成本上升,理论上利空美元;但欧元区自身在能源问题上的脆弱性仍在,欧元难以承接全部避险需求,美元更可能呈现”震荡偏强”,而非单边趋势。第三,美债期限溢价。地缘风险通常压低短端利率预期、推高长端期限溢价;如果想理解长端美债收益率背后的财政背景,可以参考美债收益率逼近25年高位的分析。但若美国国内柴油价格被解读为”政治问题”而非”地缘问题”,市场对美联储政策路径的预期会反复,长端利率波动放大。
跨大西洋裂痕与加密资产的地缘溢价
如果把视野放宽,这一事件不只关乎俄乌,还关乎跨大西洋政治信任。Ben Hodges 与 Kaja Kallas 的判断形成共振:欧方显然不打算配合美方的口径。
这种裂痕在资产价格上有几个观察点。欧元/美元方面,欧方表态强硬但行动受制于能源,欧元下方有支撑、上方被利差压制。欧洲国防股与能源股受政策讨论方向利好,但执行节奏受政治周期约束。欧元区主权债利差层面,能源脆弱国(波罗的海国家)与德国国债的利差可能再度走阔。
比特币在这一事件中常被以”数字黄金”对标,但实际传导逻辑更复杂。短期看,地缘风险升温时 BTC 与美股科技股的相关性往往大于与黄金的相关性,因此可能被风险偏好下行拖入震荡。中期看,如果美方政策反复被解读为”制度可信度下降”,长期叙事对 BTC 仍是中性偏多,但这是慢变量。本次事件中没有任何官方文件或链上数据支持俄罗斯加速使用加密资产结算,因此不应被纳入价格预期。对中文读者更实际的问题是:单日事件不改配置,但累积的跨大西洋政治噪音,会让”非主权资产”叙事的边际说服力持续累积。
市场结论与短期方向
基于现有证据,对核心资产的短期方向判断如下(均为框架性判断,非价格结论):
原油与柴油(基准方向:mixed_with_base_case 短期承压):俄柴油制裁松绑释放供给增量,1-2周内对全球柴油裂解价是下行力量;炼厂被打击的非市场因素抵消部分。失效条件:俄方大规模报复打击乌炼厂扩大战事,或美方快速逆转柴油制裁松绑。
黄金(基准方向:bullish):地缘风险溢价与跨大西洋裂痕强化”去美元化”叙事,1-2周内偏强。失效条件:美乌快速达成可核查的能源协议,或欧委会未出台对俄新制裁。
美元指数(基准方向:mixed_with_base_case 震荡偏强):美方对欧政策成本上升压制美元,但欧元区能源脆弱性使欧元难独力承接避险,DXY 1-2周内更可能震荡偏强。失效条件:美方对俄政策快速反复或欧元区出台超预期能源安全方案。
美债(基准方向:mixed_with_base_case):短端利率预期受地缘扰动下行,长端期限溢价上行,曲线趋陡概率上升。失效条件:美国国内柴油零售价继续走高并强化通胀预期,长端利率突破近期区间。
BTC(基准方向:mixed_with_base_case):短期与美股科技股相关性可能压过避险属性,倾向震荡;中长期”非主权资产”叙事被缓慢强化但单日事件不改配置。失效条件:跨大西洋裂痕快速修复。
必须坦白说明,本文依据的可读来源主要是 Guardian 一篇报道及其对《金融时报》《基辅独立报》的引述,没有欧委会、美联储、ECB 或俄罗斯财政部的一手声明,也没有当日市场行情数据。本周需要进一步确认的信号包括:欧委会或欧盟外长会是否出台对俄新一轮制裁或能源安全方案;美方是否真的切断对乌情报共享或武器采购;俄军对乌能源设施打击的频率与基辅停电范围;美国柴油零售价的实际走势是否与特朗普归因矛盾;本周 ECB 官员讲话与欧元区 PMI 数据对欧元、欧债的二次定价。
资料来源
- Guardian: Zelenskyy vows to retaliate if Russian strikes on Ukraine’s power grid continue(2026-10-12)——主要证据来源,包含泽连斯基华沙表态、俄军继续打击基辅电力网、特朗普”能源停火”宣布与对俄柴油制裁松绑的来龙去脉。
- 《金融时报》——由 Guardian 报道引述:美方威胁切断对乌武器采购与情报共享。
- 《基辅独立报》——由 Guardian 报道引述:美军方致电乌克兰总参谋长 Drapatyi 要求停止打击俄炼厂。




