

美财政部把”美元清算”这张牌直接拍到伊朗航空业头上。2026年9月22日,财政部长Bessent在CNBC《Squawk Box》明确表态:从周三起,所有伊朗航空将被切断美元体系——不得为其提供燃油、不得提供降落服务、不得出票,”否则就踢出美元清算”。原油市场立刻给出回应,11月Brent上涨1.2%至$101.54/桶,10月WTI涨0.77%至$96.55/桶。
把航空业当靶子,瞄准的是整个中东物流链
Bessent这次操作的关键不在”禁飞”本身,而在”美元清算切断”这套机制。航空业高度依赖美元结算的票务、保险、燃油采购和跨境清算,一旦被踢出SWIFT体系和美元清算圈,伊朗航空就很难再从国际市场获得任何金融服务。这本质上是一道金融防火墙,影响却不止于伊朗本国——任何第三国服务商只要继续与伊朗航空合作,就有连带被美元体系隔离的风险。此前OFAC已经将BitBank等加密基础设施写入SDN名单,说明”金融武器化”的逻辑正在多个维度同步推进。从市场反应看,Brent当日涨幅大于WTI,反映出国际原油对这类地缘信号的敏感度更高。
霍尔木兹阴影下的伊拉克”陆路绕行”
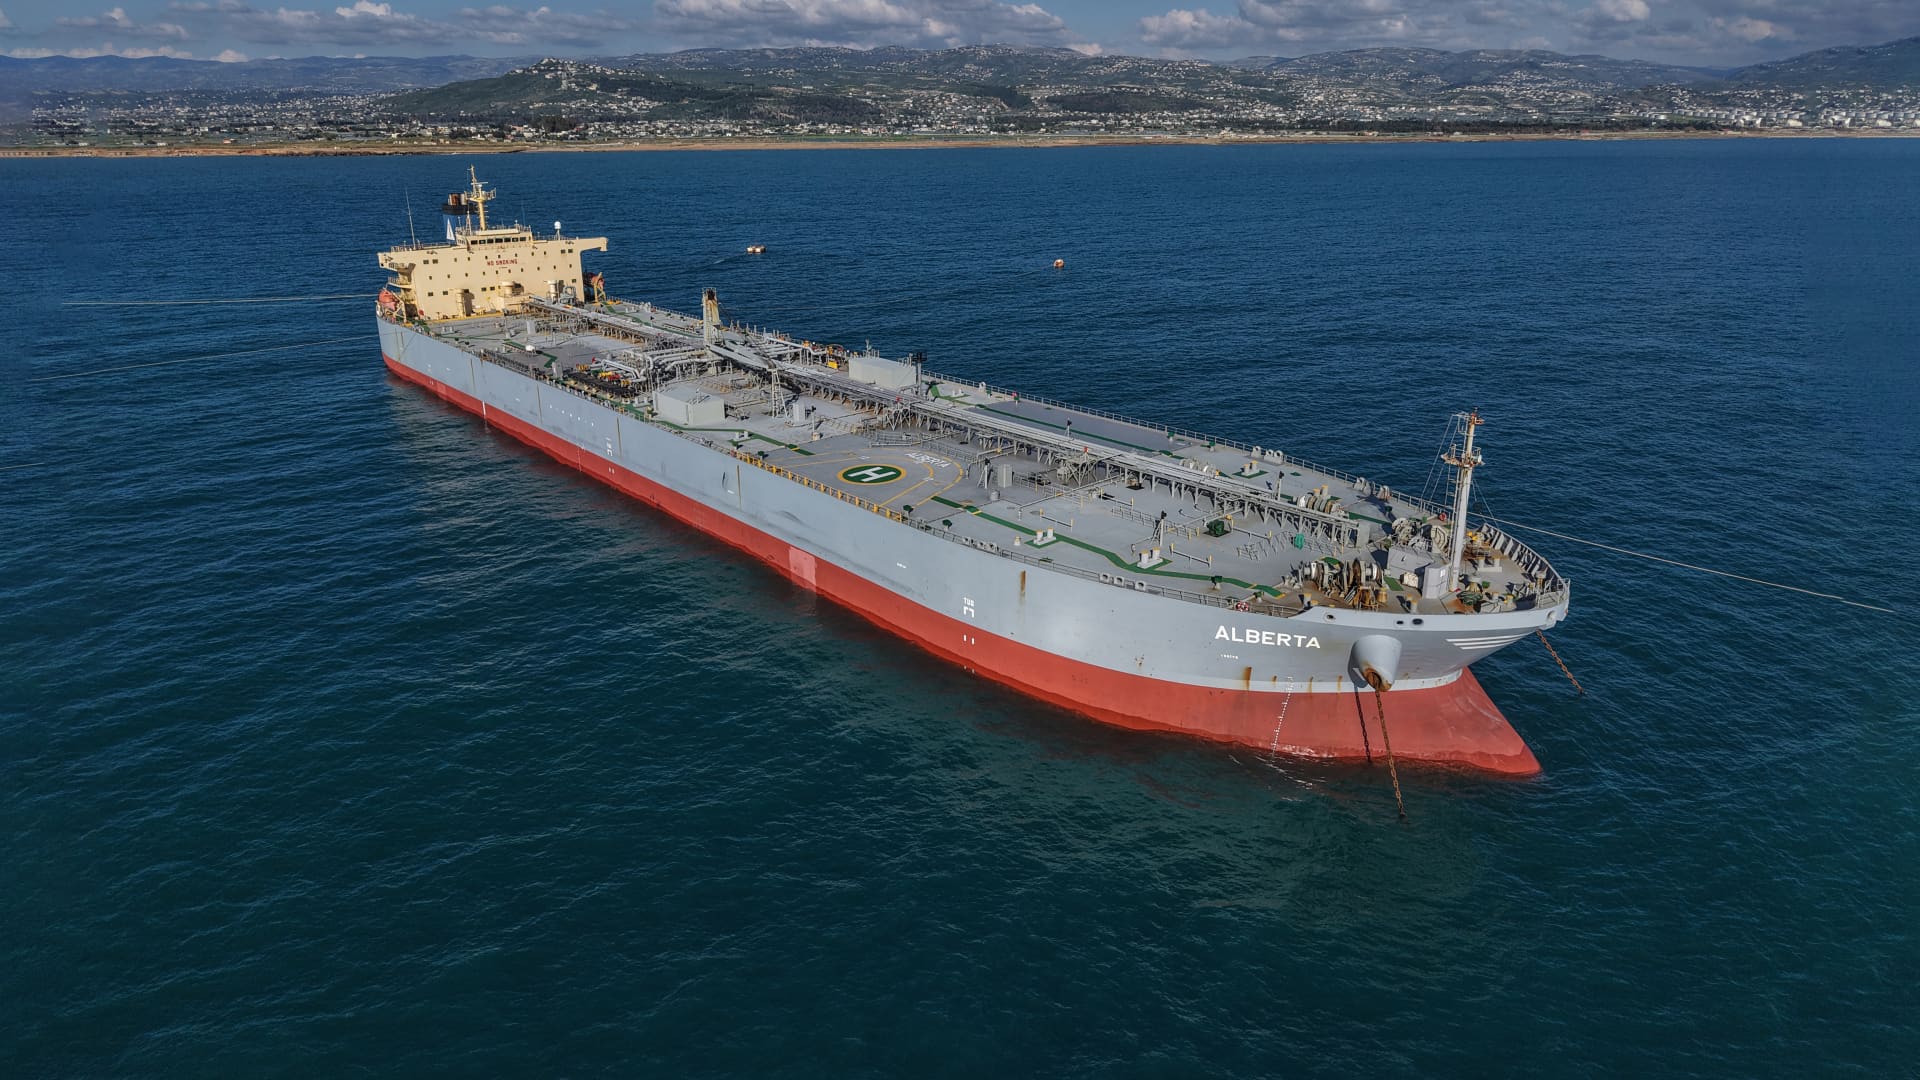
油价应声而涨的背后,不是制裁本身减了多少产能,而是”局势失控”的尾部风险被重新定价。CNBC配图显示,2026年9月13日伊拉克油轮抵达叙利亚塔尔图斯省的巴尼亚斯油港——这是巴格达为分散海上封锁风险而启用的陆路替代通道。霍尔木兹海峡是全球海运石油的关键咽喉之一,任何持续摩擦都会被市场视为”保险费上调”。当一个产油国主动寻找最低成本出海通道之外的替代,本身就是最直白的风险提示。
跨资产传导:能源→通胀→黄金→外汇
如果油价在$95-100区间持续运行,路径会沿几条线传导。第一是通胀预期:欧元区本就受能源进口拖累,油价上行会强化滞胀叙事;美国通胀粘性也会被能源分项重新支撑。第二是美联储面临的政策两难——通胀粘性叠加劳动力市场数据分化,下一次议息的市场定价会更分裂,短端利率预期被反复修正。第三是美元和美债:短端通胀预期走高会推高实际利率,长端则受避险和增长担忧牵制,曲线形态会被重新讨论。
资产价格层面分化更明显。黄金作为传统地缘对冲,只要避险溢价继续累积就偏多,但实际利率若同步上行,金价空间会被压缩——黄金4378美元持稳背后就是伊朗局势与美联储路径的拉扯。比特币在事件型冲击中常被散户当作”数字黄金”,但本轮油价异动更多对应通胀与避险维度,宏观流动性逻辑未变之前,BTC更可能跟随风险偏好震荡而不是走出独立行情。外汇层面,日元作为传统避险货币对中东风险敏感,日本央行委员已警示霍尔木兹断供正在重塑日本通胀路径,事件窗口内日元偏多;DXY则受避险和油价双重影响,方向并不干净。
外交窗口还在:联大会议成”双面信号”
市场没有把油价推到极端位置,一个重要原因是外交窗口仍开。CNBC同时报道,伊朗总统Pezeshkian将在9月22-26日及28日赴纽约出席联大,期间安排多场双边会晤。FXTM研究主管Lukman Otunuga指出:若美伊直接对话被确认,区域供给预期改善会带来卖压;反之,德黑兰已警告任何升级都将触发”重大回应”,原油可能进一步上行。这种”边打边谈”的格局意味着Brent-WTI价差、远期曲线近端升水会成为观察外交信号的高频指标。
市场结论与短期方向
原油(基准方向:短期偏强)。Bessent切断美元清算的表态把”金融武器化”推上新台阶,叠加伊拉克陆路绕行的视觉证据,霍尔木兹风险溢价被重新计入价格;联大外交窗口未关闭前,Brent-WTI价差和近端升水是关键观察项。时间范围1-4周,置信度中等。若美伊直接对话被确认或冲突降级,Brent可能回踩$95-98区间;若美财政部公布第三国执行细则且伊朗”重大回应”兑现,Brent上沿可能测试$103-105。
黄金:mixed_with_base_case偏多。地缘溢价与实际利率走势角力,事件窗口内避险买盘支撑金价,但若油价传导到通胀粘性并强化美联储维持高利率,金价上行空间会被压缩。
日元:短期偏强。传统避险货币属性叠加霍尔木兹对日本能源进口的直接影响,事件窗口内买盘有利,但日本央行政策路径仍是中期约束。
BTC:mixed_with_base_case震荡。缺乏独立催化,更可能跟随风险偏好波动;除非避险和通胀两线同时强化,否则难以走出独立行情。
证据边界:本次可读外部来源仅CNBC原文一条,缺少IEA、EIA或主流投行研究的独立佐证,文中涉及的跨资产反应更多基于公开传导逻辑的推断,而非”市场已经这样定价”。下一阶段跟踪清单:1)美财政部是否公布第三国宽限期与执行细则;2)Brent-WTI远期曲线近端升水是否继续走阔;3)霍尔木兹海峡船舶AIS信号与战争险保费;4)联大会外Pezeshkian与各方的具体会晤安排;5)下一次美国CPI、PCE数据对油价传导的验证。



