

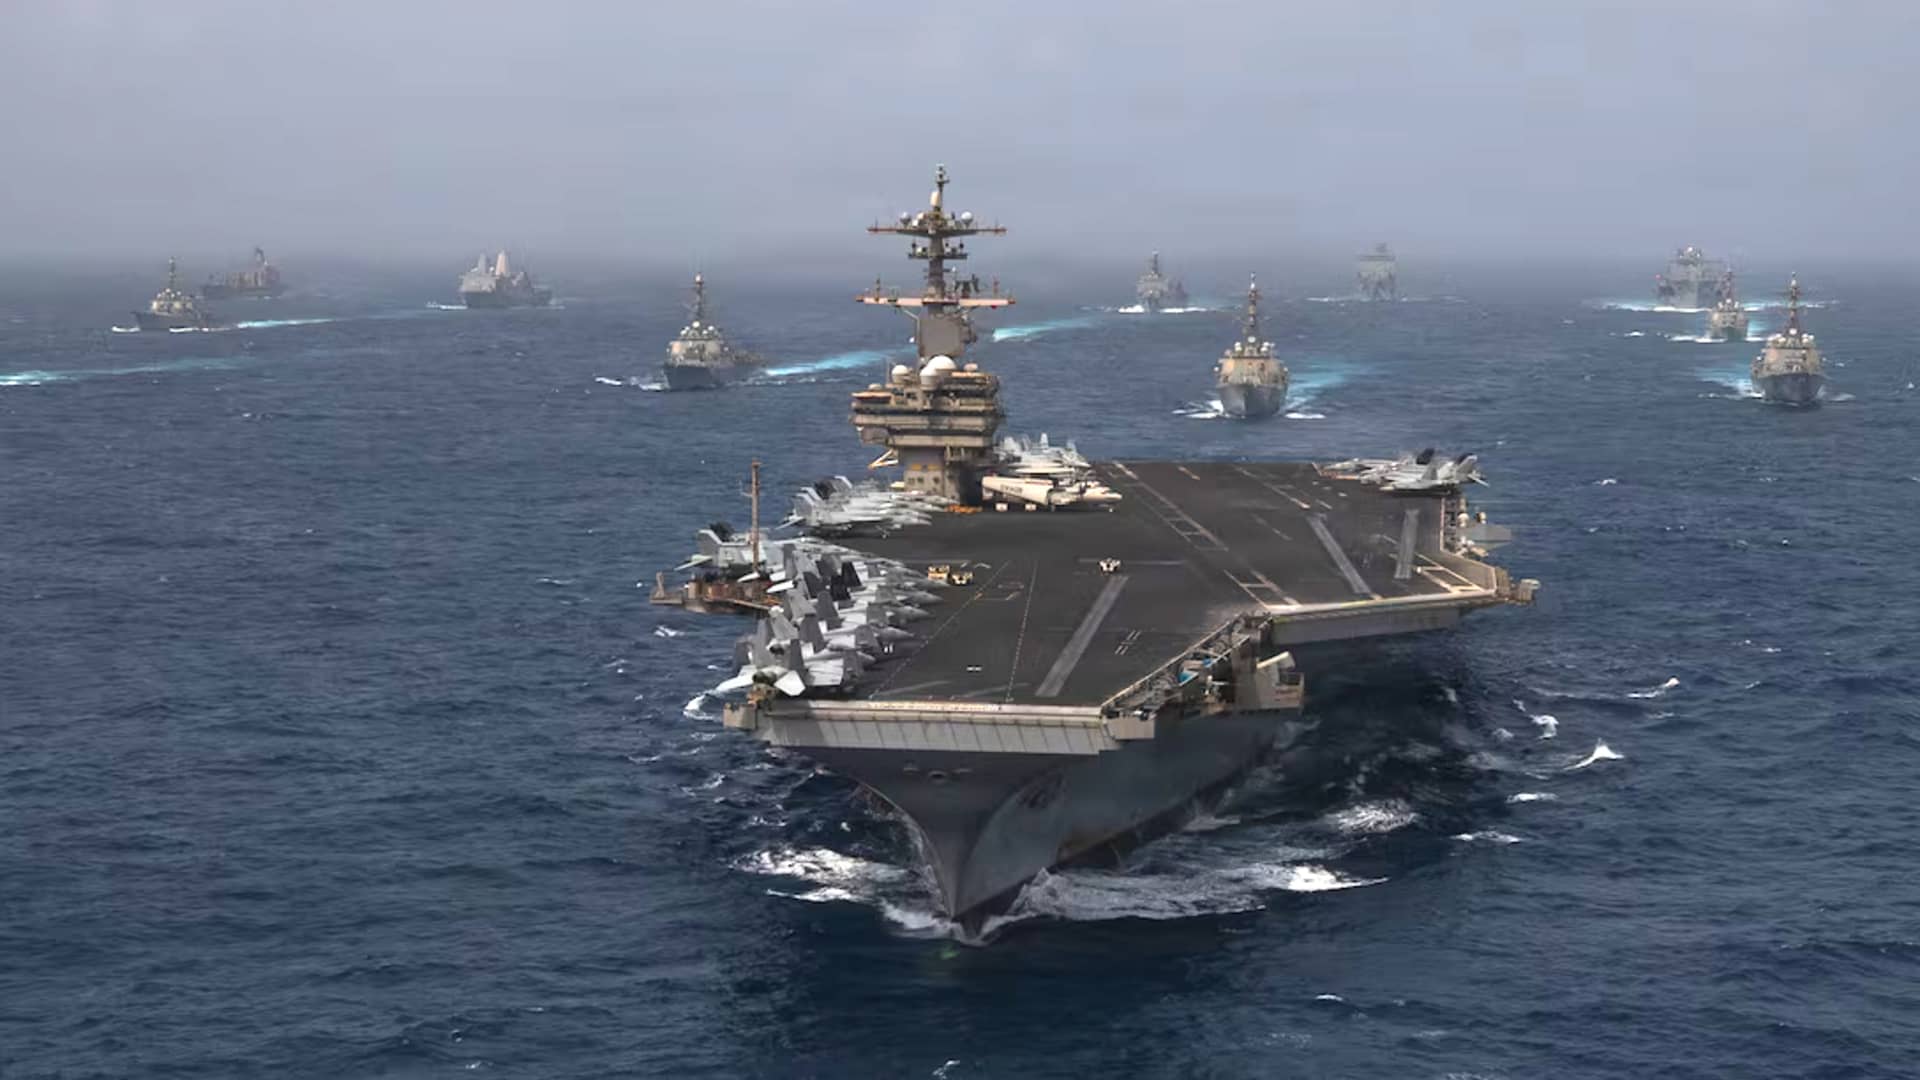
美国海军封锁伊朗原油已在8月数据中显示出明显效果。Kpler统计显示,伊朗本土装港量约26万桶/日,较2025年8月的170万桶/日下滑超过80%,较2026年7月的89.3万桶/日再降约70%。但更值得关注的不是伊朗单国装港量,而是霍尔木兹海峡的整体通过量——目前仍只有战前1500万桶/日的三分之一左右,”隐性账本”并未结清。特朗普政府正把封锁升级为系统性经济战,财政部长Bessent宣布的”经济放逐行动”目标是从全球切断伊朗金融联系。
8月装港量腰斩再腰斩:封锁”有效”但全球供应损失更看海峡
Kpler大宗商品研究主管Matt Smith评价封锁”非常有效”,让伊朗装港量遭到重击。Rapidan Energy总裁Bob McNally指出,石油出口是伊朗的关键收入来源,特朗普政府判断伊朗最终会”耗尽资金、不得不屈服”。Smith补充说,目前能装船的原油大部分也无法通过封锁线。
伊朗在亚洲的油轮上仍积压约2000万桶等待向中国卸货,岸上还能再储存约2000万桶,之后其产量才会受到实质挤压。这意味着短期内财政压力会持续,但真正冲击到产能仍需要数月时间。
霍尔木兹流量仍只有战前三分之一:政府口径与第三方出现裂口
特朗普8月27日表示周二有1000万桶原油通过海峡,但Kpler跟踪的数字仅为500-600万桶/日,Windward给出7月约500万桶/日、6月400万桶/日、5月仅160万桶/日。对比2月28日战争开始前每天约1500万桶的正常水平,当前流量大约只有战前的三分之一。
Windward高级海事情报分析师Michelle Wiese Bockmann认为,美国军方正在帮助盟国油轮经由阿曼沿岸的南线走廊通过海峡,这条走廊的运量”正在快速扩大”,这正是伊朗正在失去的筹码。不过本周仍有油轮在霍尔木兹和阿曼附近遭到袭击,海上保险与运费仍是市场关注变量。霍尔木兹作为全球能源咽喉的更长期替代趋势,可以参考此前关于霍尔木兹海峡战略价值贬值的讨论。
“扼杀式制裁”:Bessent把封锁升级为系统性经济战
美国中央司令部称截至周四已转向75艘商船、瘫痪3艘、登船检查2艘以执行封锁。更具结构性变化的是财政部长Scott Bessent本周一宣布的”经济放逐行动”(Operation Economic Outcast),目标是从全球切断伊朗金融联系。Bessent向CNBC表示:”我们有封锁,还会施加史上最严厉的制裁。它在委内瑞拉起作用,在古巴也起作用,在伊朗也会奏效,我们会令这个政权崩塌。”
曾在2007-2013年于美国财政部外国资产控制办公室(OFAC)负责对伊制裁的Jeremy Paner评价,这是美国政策的”重大转向”——目标不再是限制收入,而是”彻底经济孤立伊朗”。伊朗方面则拒绝美方条件,并就与阿曼分享霍尔木兹控制权、甚至收取通行费的方案进行谈判,美方及其盟友已经拒绝这一框架。这一制裁升级路径与美国对伊二级制裁升级的更早讨论形成连续叙事。
跨资产传导:原油升水、美元与黄金的拉扯
封锁推升的并不是单纯的油价,而是地缘风险溢价与运输成本。伊朗装港量大幅下滑会直接挤压其预算,但对全球供应的实质影响取决于霍尔木兹整体流量何时恢复。流量在500-600万桶/日的水平意味着全球有效产能已较战前损失约900-1000万桶/日,足以支撑原油期货近月升水结构与原油相关股票的高波动。
对黄金而言,地缘不确定性叠加对美元储备体系信心的边际影响,会强化避险需求;历史上类似的供给冲击与制裁升级阶段,美元与黄金往往同向偏强。读者可以回顾我们此前对美伊冲突下原油与黄金尾部风险定价的分析。对美股而言,能源板块与国防板块相对受益,但若油价继续向消费端传导并抬升通胀预期,成长股估值会再次承压。加密资产与原油更多是风险偏好同向波动,而非直接受供给逻辑驱动,短期内更可能跟随美元流动性与利率预期摆动。
市场结论与短期方向
原油:短期偏强(1-3个月)。霍尔木兹流量未恢复至战前水平、地缘风险溢价与运输成本共同支撑近月升水结构;若南线走廊运量继续扩张或OPEC+释放闲置产能,升水结构可能收敛。失效条件:南线走廊月通过量回升至800万桶/日以上,或Bessent二级制裁未延伸到中国炼厂导致伊朗找到替代出口通道。
黄金:短期偏强。地缘不确定性、制裁升级与对美元体系信心的边际扰动共振;金价弹性通常高于美元指数。失效条件:霍尔木兹流量快速回到战前水平,或美联储新任主席Warsh释放超预期鹰派信号导致实际利率快速上行。
美元:短期偏强但中期不确定。地缘溢价提供支撑,但油价向核心通胀传导会削弱美元相对优势,2年期美债收益率面临上行压力。失效条件:油价快速回落,或美国就业/通胀数据显著走弱改变利率路径。Bessent政策立场与美债长端的拉扯,可以参考美债30年收益率冲高与Bessent紧急干预一文。
美股:行业轮动延续。能源、国防、海运相对受益,长久期成长股承压。失效条件:油价回落至战前水平附近且通胀预期同步回落。
BTC/ETH:中性偏弱。缺乏与原油的直接供给逻辑,更多跟随美元流动性与利率预期摆动;能源价格推升通胀预期对风险资产是负反馈。失效条件:美联储政策预期快速转向宽松,或地缘冲击直接利好加密避险叙事。
外汇:美元短期偏强,石油进口国货币(印度卢比、日元)承压;日元同时受美债收益率上行与避险买盘拉扯,走势更不确定。
三个关键不确定性:中国买家、伊朗反制与数据口径
第一,伊朗2000万桶在亚洲的浮仓主要面向中国,财政部制裁升级后中国炼厂是否会被纳入二级限制,将决定封锁效力的”最后一公里”。第二,伊朗在霍尔木兹附近的反击能力——本周已发生两起针对油轮的事件——会直接影响保险费率和运输成本,间接放大油价波动。第三,政府口径(1000万桶/日)与第三方跟踪(500-600万桶/日)之间存在数百万桶的差距,市场需要明确以哪一口径定价;任何一方的修正都会重新校准风险溢价。
短期内最值得跟踪的是Kpler和Windward的周度更新、中央司令部登船与瘫痪船舶的累计数据,以及Bessent是否在二级制裁中点名中国炼厂。




