

美国宣布逾20亿美元关键矿产融资,国防部直接下场做产业金融化,这是2025年初以来累计约400亿美元矿产政策的最新一块拼图。事件本身的体量相对于美国联邦财政预算规模有限,对当日美元、美债收益率和大类资产的直接定价冲击可以忽略;但它确认了”本土关键矿产+国防工业基础+对华供应链脱钩”这条政策主线,对稀土、磁体、铜铝工业金属以及相关小盘矿业股是中期叙事利好,对加密市场则更多是间接的财政扩张信号。
20亿美元花在哪里:Sila一家就拿走近七成
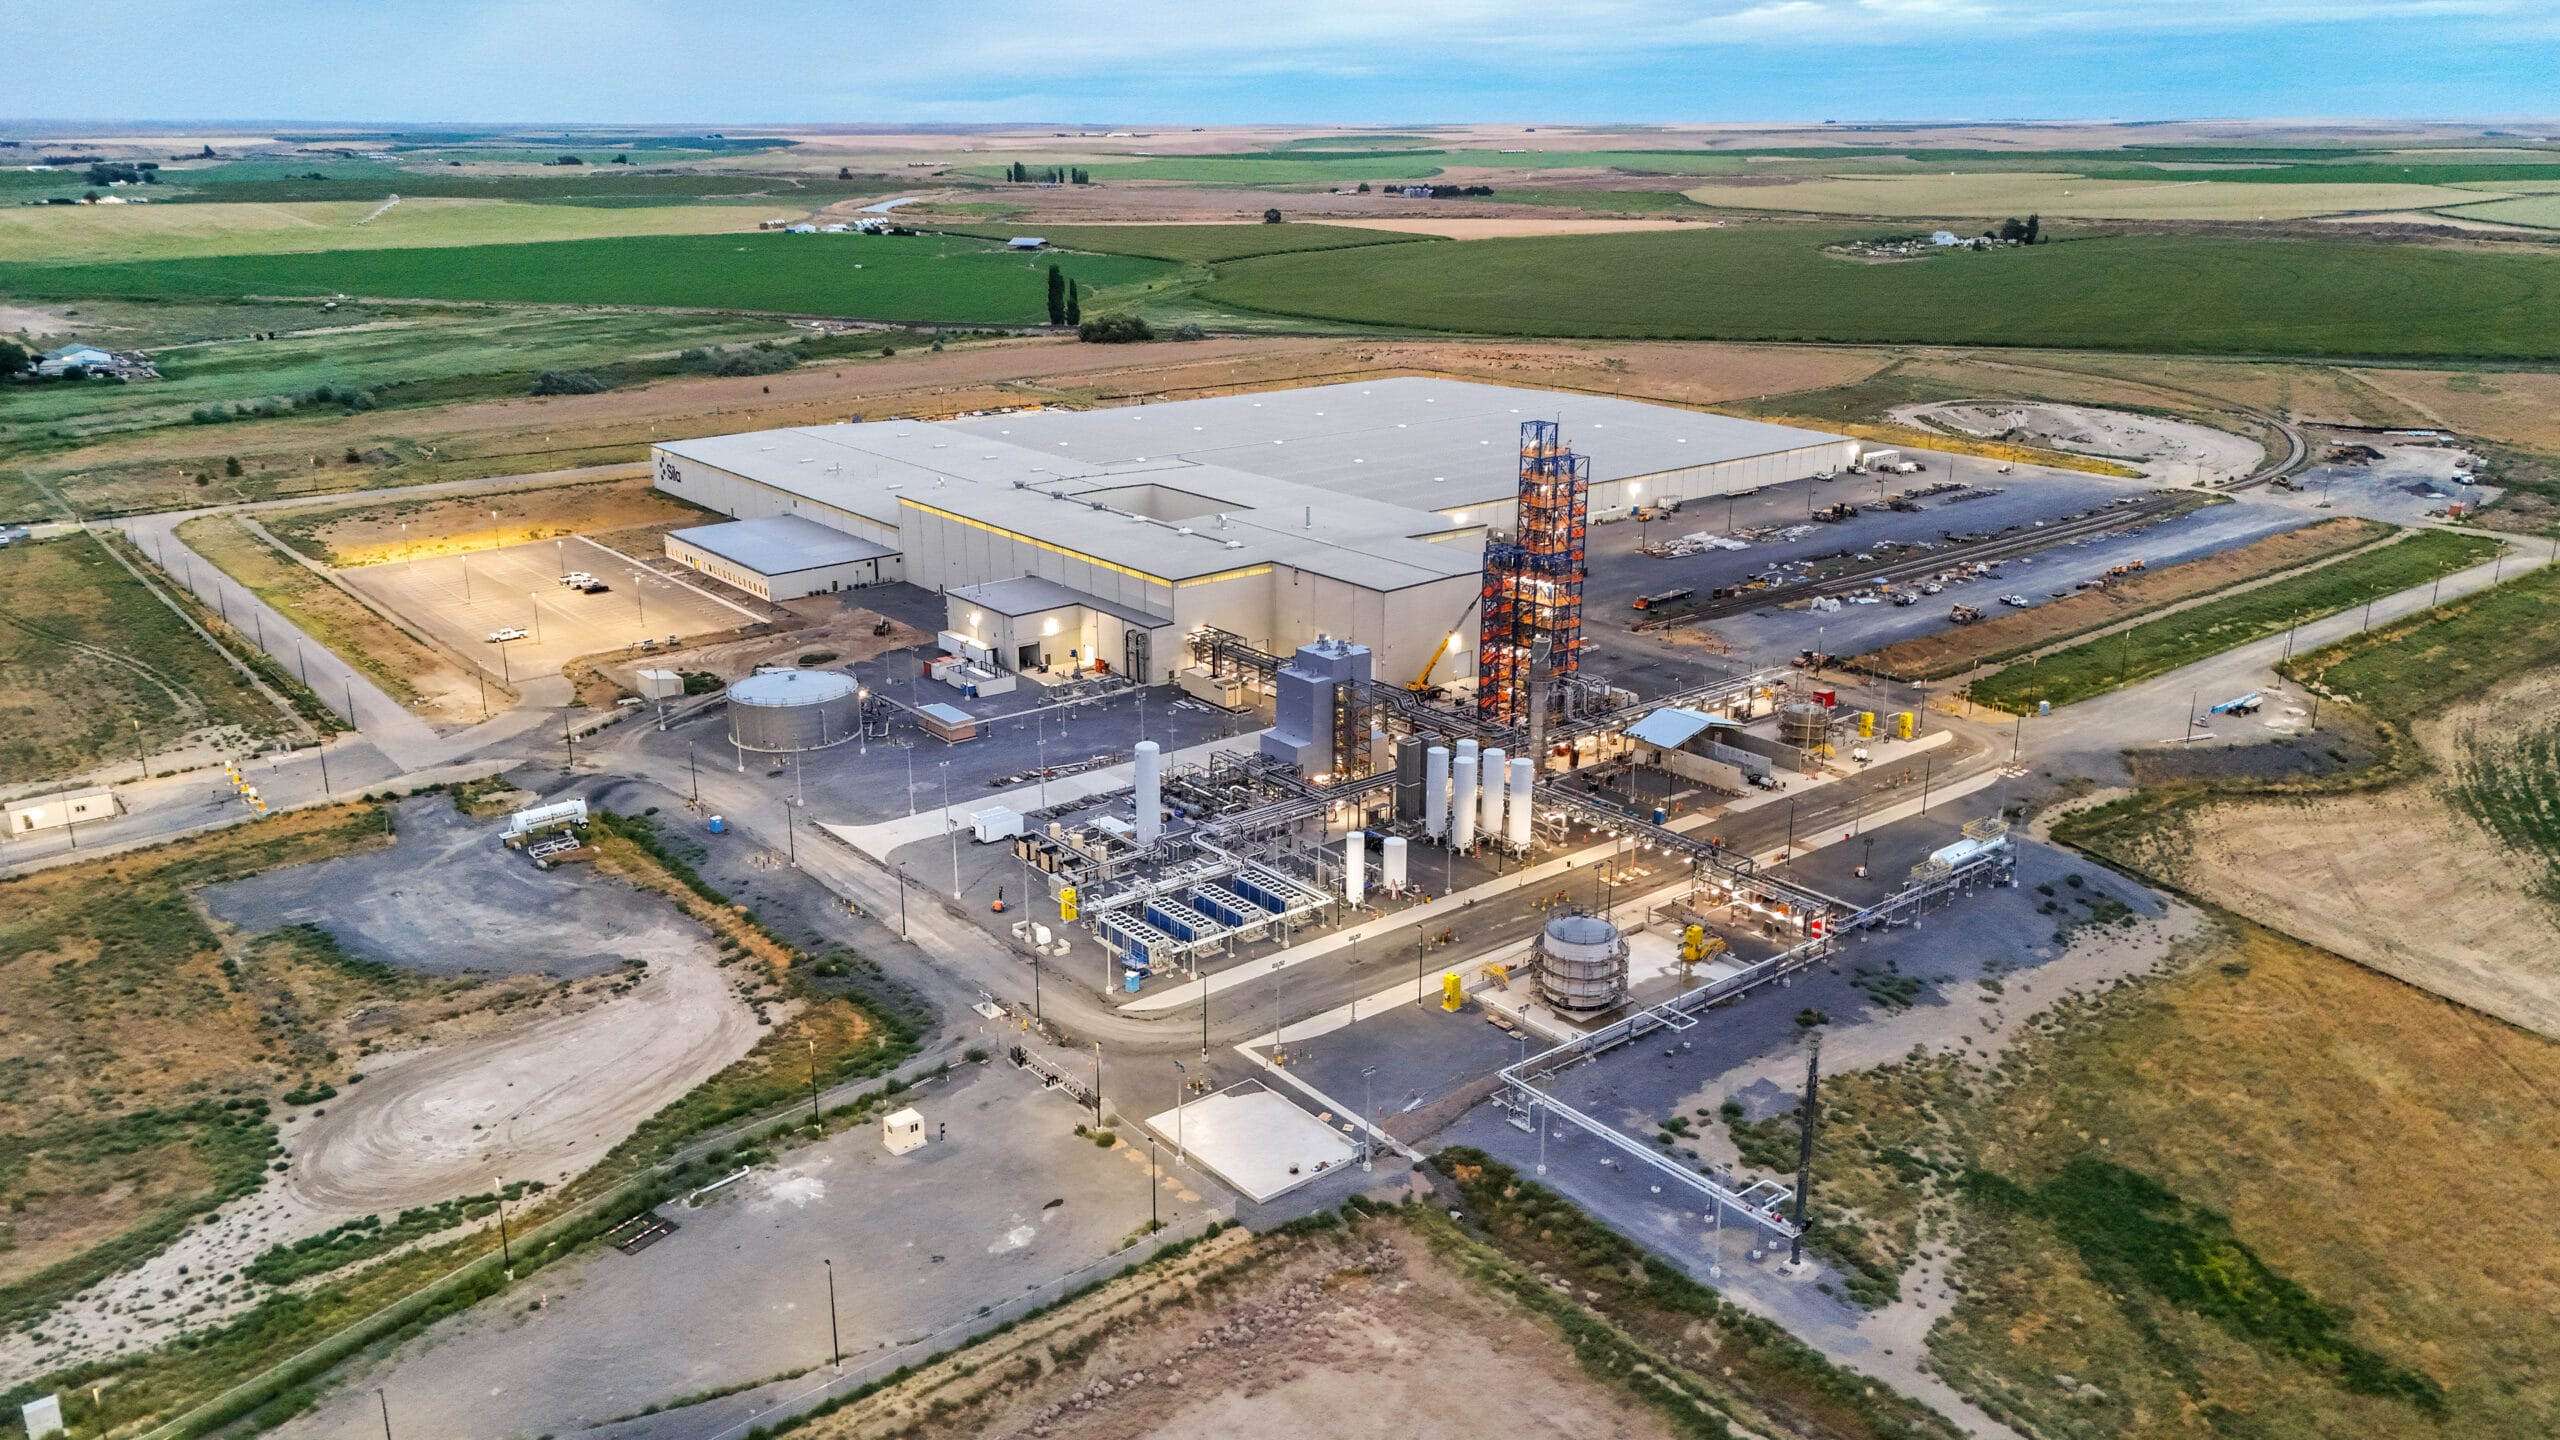
白宫在2026年8月7日公布的事实清单显示,本轮融资承诺总额超过20亿美元(折合约28亿加元),其中Sila Nanotechnologies独得14亿美元有条件贷款承诺,由美国”战争部”(Department of War,前国防部更名)通过其战略资本办公室提供。这家位于加州的电池材料公司计划用该笔资金扩建华盛顿州摩西湖工厂的硅碳负极产能,并新建一座锂离子电芯工厂。
第二大头是4亿美元给澳大利亚Sunrise Energy Metals(ASX: SRL),用于打造”完整钪价值链”,白宫称之为全球首座原生钪矿。钪主要用于战斗机和航天器所需的高强度耐热铝合金。其他项目包括给明尼苏达州Niron Magnetics的1.5亿美元,用于扩大无稀土永磁体产能;给Standard Bauxite逾8500万美元,锁定耐火级铝矾土;以及1.8亿美元用于矿业教育与劳动力培训。美国国际开发金融公司还以1:1配比投资480万美元给Harena Rare Earths,用于马达加斯加稀土矿。
“战争部”下场:产业金融化的政策升级
这笔融资最值得注意的结构性变化是资金来源。过去一年类似的矿产融资多由能源部贷款项目办公室或美国进出口银行提供;而这次14亿美元的Sila贷款和4亿美元的Sunrise投资都来自”战争部”下属的战略资本办公室,等于把关键矿产正式纳入国防工业基础的资产负债表。
更宏观的背景是:白宫宣称自2025年1月以来已签署或批准160项矿产协议,总金额接近400亿美元;去年五角大楼还向美国唯一的稀土矿企MP Materials投入4亿美元并成为最大股东。坐在特朗普身边的,包括Ivanhoe Electric董事长Robert Friedland、MP Materials的James Litinsky,以及里约Tinto和BHP合资的Resolution Copper CEO Victoria Peacey,产业资本与政策资本的合流已经非常显眼。
传导到稀土、磁体与工业金属
对金融市场而言,这条政策主线对三类资产的中期叙事有支撑:一是稀土和永磁体供应链,Niron Magnetics主打”无稀土磁体”、MP Materials主打本土稀土冶炼,是去中国化的核心环节;二是电池材料链,Sila的硅碳负极和锂电芯产能直接对接北美电动车与储能供应链;三是铜、铝、镍等工业金属,Resolution Copper在亚利桑那的项目、Sunrise的钪铝合金都属此列。
但要注意三件事:第一,”有条件贷款”意味着项目未实际开工前资金未必放款,落地速度受美国NEPA审批、地方政府许可和工程进度制约;第二,海外项目(如Sunrise澳洲总部、Harena马达加斯加)仍受东道国政治风险影响;第三,国防部入场会强化对企业的合规与采购优先权要求,可能挤压民品客户的供给空间。
市场结论与短期方向
体量上,20亿美元相对于美国每年约6.5万亿美元的联邦支出几乎可以忽略,因此本次融资不太可能改变美债收益率曲线、美元指数或美联储利率路径的方向。基于事件体量、产业链结构与政策升级信号,对核心资产的基准方向判断如下:
- 美股小盘稀土/铜矿/磁体股(MP Materials、Ivanhoe Electric等):bullish(1-3个月)。叙事红利仍在,国防部入场与400亿美元累计协议是中期利好;事件后盘前/盘后有走高可能性,但应作为”产业回流主题”对待而非纯财务投资标的。
- BTC/ETH:mixed_with_base_case偏弱(1-3个月)。本轮规模不足以独立驱动方向;若后续与AI基建、半导体补贴形成财政一揽子支出合力,长端利率下行空间受约束,对风险资产是温和逆风。
- 美元指数DXY:中性(1-3个月)。单次事件体量不构成方向冲击;中长期需观察税改与关税收入能否为美元提供财政信用边际支撑。
- 美债长端利率:中性偏温和承压(1-3个月)。”准财政”产业贷款承诺会约束长端利率下行空间,但不足以改变曲线方向。
- 黄金:中性偏间接支撑(1-3个月)。财政产业政策化与对华脱钩叙事对避险溢价有间接利好,但规模与货币属性均不构成金价独立驱动。
失效条件:若白宫后续公布的事实清单显示放款节奏明显延后,或MP Materials、Ivanhoe Electric盘后价格未现正向反应,则叙事利好的可信度需下调;若400亿协议累计进度低于市场预期或国防工业基础采购优先权未带来实质订单,亦会削弱主题强度。
加密市场的间接通道
加密资产与关键矿产的连接点主要是两条:一是清洁能源和电力需求侧,比特币挖矿和AI数据中心都在争夺同一批电力与变压器资源,电力基建扩张会推高挖矿成本结构;二是地缘政治叙事侧,美元主导的财政扩张长期对美元信用是稀释因素,但本轮规模尚不足以构成定价冲击。
更值得关注的是,事件再度确认了美国财政”产业政策化”的趋势——在AI、芯片、新能源、关键矿产上同时发力的支出逻辑。若美联储政策框架把这类产业贷款承诺视作供给侧投资而非总需求刺激,对降息节奏的影响会比传统财政刺激温和。需要说明的是,本文不就美联储领导层的具体任期与就任日期做断言,相关人事信息以官方公告为准。
证据边界与资料来源
需要明确说明的是,本次研究可引用的高质量外部来源以The Northern Miner一篇报道及其链接的官方公告为主,未能交叉验证Sila贷款的具体条款、Sunrise项目的工程里程碑、Niron产能扩张时间表,也未获取当日美元、美债、黄金、比特币的市场反应价格数据。因此本文对市场反应的判断属于框架性分析,而非已发生交易的总结。
后续建议跟踪三件事:白宫事实清单原文与国防部战略资本办公室公告的逐条比对、MP Materials和Ivanhoe Electric在事件后的盘后价格变动,以及Sunrise Energy Metals在澳交所的成交异动与项目里程碑更新。
- The Northern Miner:US unveils $2B of financing commitments for mining
- 白宫事实清单:President Donald J. Trump Announces Billions in New Deals and Investments to Power American Mining
- U.S. Department of War:Office of Strategic Capital Signs $1.4 Billion Conditional Loan Commitment with Sila
- U.S. Department of War:Office of Strategic Capital Signs $400 Million Conditional Loan Commitment with Sunrise
- Business Wire / Sila:Sila Receives Conditional $1.4 Billion Loan Commitment from U.S. Department of War




