

渣打:人民币国际化“商业空间巨大”,但短期难撼美元
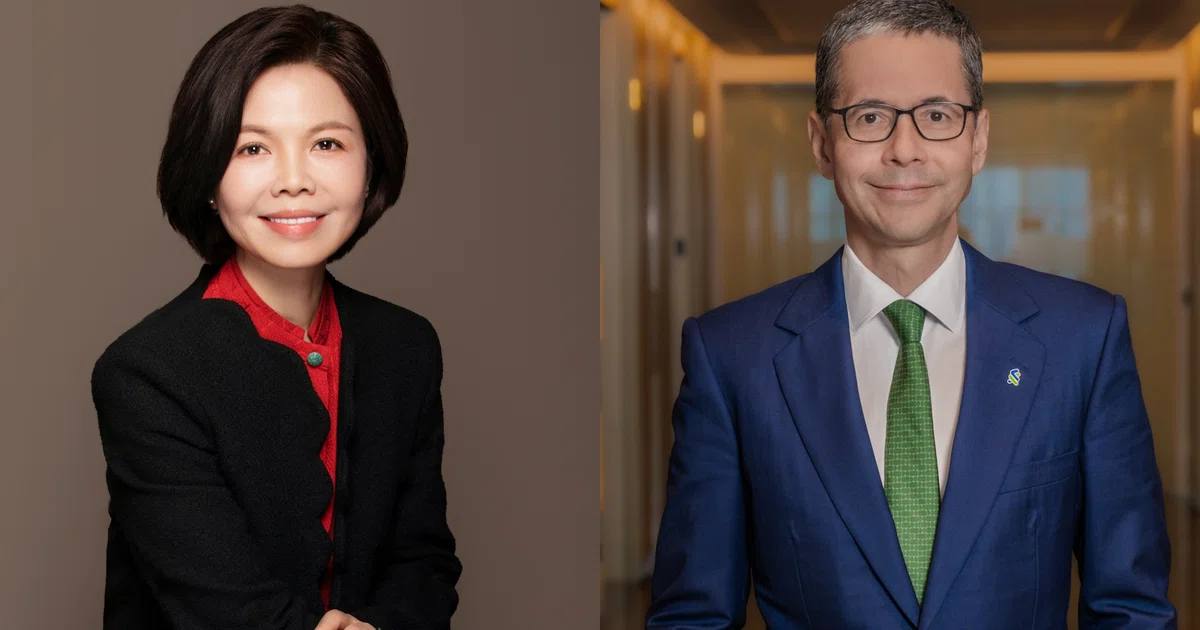
渣打银行中国区 CEO Jean Lu 与新加坡、东南亚及南亚区 CEO Patrick Lee 在 9 月 29 日的 Caixin Global 亚洲新愿景论坛上表示,人民币国际化具有“巨大的商业空间”,但受限于离岸人民币流动性不足、跨境资本市场开放节奏等结构性因素,短期内仍难以挑战美元的全球主导地位。这一表态延续了主流外资行近两年的核心判断——人民币在跨境贸易和区域储备中的份额会继续抬升,但它与美元的关系更接近“补充”而非“替代”。
商业逻辑推动份额上升,美元地位被显性排除
Jean Lu 给出的论据分三层。其一,人民币已是中国跨境贸易和投资的重要结算货币之一,渣打引用的数据显示其份额在中国跨境资金流进出中已具有显著占比,清算网络与基础设施较前几年明显改善;渣打自己也将这一进程描述为“从一个很低的起点增长”(原文:We see growth from a very low base)。其二,全球央行会“自然地”随人民币使用范围扩大而提高储备配置比例,逻辑是先被使用、再被持有。其三,人民币要追赶的对象不是美元,而是日元、英镑等其他次主导货币——Lu 直言“在我职业生涯内,人民币没有可能取代美元”。
这套组合判断的关键在于“商业 vs 政治”的区分。Lu 明确表示,人民币国际化不应被简单理解为政治议程,最终推动力是商业因素:离岸流动性扩大、清算基础设施完善以及支持性政策。换言之,渣打的潜台词是——如果资本账户和离岸池子做不大,份额扩张会停在贸易结算层面;如果做大了,份额会自然从日元、英镑手中切走,但不会动摇美元根基。
离岸流动性与资本账户:人民币国际化的两道硬约束
Lu 自己点出两个不可回避的约束。一是离岸人民币市场流动性有限,且与在岸市场长期分隔,这意味着做市商、对冲基金和跨国企业在用人民币计价、融资和做风险对冲时仍面临较高摩擦成本。二是中国对跨境资本流动的监管仍偏紧,特别是近期的税务与外汇合规收紧被市场解读为对资金外流的进一步约束。渣打的解读是“加强执法属于既有规则的强化执行,并非新政策”,但短期内确实会抬高跨境配置的合规门槛。
对市场而言,这种结构性约束意味着两件事:人民币国际化在“贸易结算”和“区域储备”层面会有持续进展,但在“国际投融资货币”和“全球锚货币”层面,进展会显著慢于市场叙事暗示的节奏。CNH 与 CNY 的价差、离岸人民币利率曲线以及离岸 CNH 拆借市场,仍会是观察人民币国际化实际进度的更可靠指标,而不是零星的政策表态。
中企出海第三波:科技公司主导的跨境结算需求
渣打将中国企业出海划分为三波:第一波是国企海外设点,第二波是 EPC(工程总承包)公司跟项目走,第三波则是中国本土成长起来的科技公司主动全球化。Lu 的判断是,第三波公司从成立第一天起就要在人才、技术和市场层面与全球对手竞争,因此必须以离岸架构运营,而不是“回来再出海”。这意味着对人民币的需求结构正在变化——不再只是贸易收付款,而是离岸架构下的融资、投资和资金管理。
这一变化对人民币国际化的意义在于:科技公司的全球化是更高频、更碎片化、更多币种结算的供应链与营收结构,对人民币的接受度会通过支付、清算、发债和股权融资等渠道持续抬升。但同样的结构性约束——离岸流动性不足、跨境资本管制、汇率风险管理工具不充分——也会同步限制人民币“被使用”的深度。
新加坡与东盟:人民币清算与家族财富的“二阶受益者”
Patrick Lee 强调,新加坡和东盟在人民币国际化趋势中具有结构性优势:地理位置接近、文化与语言相通、监管透明度高、合规环境成熟。在中企出海第三波和家族财富全球化的双轮驱动下,新加坡正在承接两类需求——一是离岸人民币清算与相关金融基础设施服务,二是中国家族财富在合规框架下的全球配置。渣打自身也明确表态,会持续加大 China–ASEAN 走廊的资源投入。
对东盟资产而言,这意味着新加坡本地的银行、清算机构和财富管理平台会持续受益于人民币相关业务扩张;马来西亚林吉特、泰铢、印尼盾等东盟货币也会在中资制造业落地和供应链转移背景下,承接更多“非美元”贸易结算需求。但这种“非美元化”在东盟层面更多是“多币种化”——人民币、日元、欧元、本币都在分走美元的份额,美元仍是最大单一货币。
市场结论与短期方向
把渣打两位高管的表态翻译为可执行的跨资产判断,需要在“结构判断”与“短期方向”之间做明确切割。
基准方向:DXY 短期中性偏强,CNH 短期承压、中长期方向取决于资本账户节奏。渣打“人民币无法在职业生涯内取代美元”的明确表态,本身就在强化美元资产的相对安全溢价叙事,对 DXY 短期为中性偏正面。同时,离岸人民币池子扩张是慢变量,而近期跨境税务与外汇合规的强化执行会短期放大 CNH/CNY 价差波动,使离岸人民币相对承压。但中长期人民币是否真正挑战美元,仍取决于资本账户开放节奏、离岸人民币利率曲线与清算基础设施——这些都不在本次论坛表态的信息范围内。
其他资产的传导路径:第一,东盟货币(MYR、THB、IDR、SGD)对人民币升值的弹性主要来自贸易结算份额和供应链转移,对美元的走势仍主要跟随美国利率周期与全球风险偏好。第二,黄金与加密资产不受本次访谈直接驱动;渣打的“美元短期不可替代”判断与 2026 年央行持续购金、BTC 作为“非主权储备资产”被讨论的长期逻辑并不矛盾,二者都在反映对美元体系长期信任的边际松动,而不是短期替代。第三,对美股而言,人民币国际化的结构性判断不直接改变美股估值与风险溢价,但若“美元主导”叙事被强化,对美股科技龙头与美元资产是中性偏正面的间接支撑。
需要再次强调,本文主要基于渣打两位高管在 9 月 29 日论坛上的公开表态,属于机构观点而非政策事件;离岸人民币流动性、跨境结算份额等具体数据仍需结合央行、SWIFT 等独立来源交叉验证,单一访谈不应被放大为市场共识。读者日常跟踪人民币国际化进度,更可靠的指标是离岸 CNH 拆借利率、CNH/CNY 价差、SWIFT 人民币支付份额月度排名以及新加坡、香港人民币清算行业务量等客观数据。





