美国8月PCE同比3.4%低于预期,消费跳升0.9%,10月FOMC加息概率回落至41.5%
美国8月PCE同比3.4%低于路透预期3.7%,但消费支出环比跳升0.9%、储蓄率回落到4.1%,把美联储推向「通胀降、需求韧」的拉锯局面。CME FedWatch把10月FOMC加息概率从51.5%下调到41.5%,市场在重新定价「再加一次」的隐含路径。

浏览 LabbitX 最新市场资讯、热点快评、跨资产分析与宏观事件解读。
美国8月PCE同比3.4%低于路透预期3.7%,但消费支出环比跳升0.9%、储蓄率回落到4.1%,把美联储推向「通胀降、需求韧」的拉锯局面。CME FedWatch把10月FOMC加息概率从51.5%下调到41.5%,市场在重新定价「再加一次」的隐含路径。
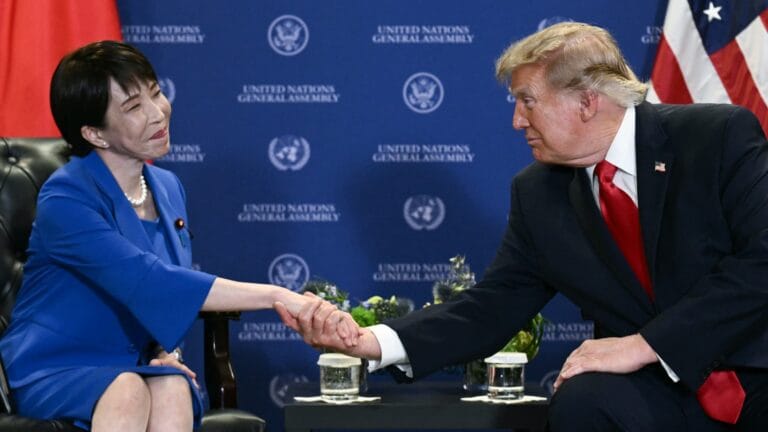
美日联合干预与日银9月加息让日元成为三季度G10最强货币,单季对美元上涨3.3%,但干预效果被CNBC原文描述为不及预期。高市早苗把议题从汇率拉回增长与财政,SocGen与OCBC对干预可持续性观点分歧。美元日元四季度大概率维持高波动、区间偏弱,套息拆解与美债持仓是跨资产传导的关键。
俄油炼厂遭袭正把柴油缺口从地缘头条推向美国通胀与美元利率的实质压力测试:45%炼油能力受损、柴油出口禁令延期、伊朗冲突叠加,全球成品油供应被双重挤压。本文给出各核心资产的短期方向、置信度与失效条件。
美国8月PCE同比3.4%低于市场预期;CME FedWatch对10月至少加息25基点的概率从前日约51%、一周前近71%骤降至37%。但标普500收跌0.25%、纳指收涨0.24%、道指下跌0.86%,多数板块收跌。PCE降温被GDP上修和长端利率上行对冲,呈现典型的混合信号。
日本10年期国债收益率三季度累涨约42bp,或创1992年以来首次五连季双位数涨幅;10月BOJ加息隐含概率从36%降至23%,日美利差与跨资产传导逻辑如何展开?
我对纳指100的基准判断仍是中性。当前不新增方向仓,等待确认。这篇市场分析梳理当前定价矛盾、反向情景与判断失效条件。
我对标普500的基准判断仍是看空。执行上以降低已有敞口为主,不在当前位置新开空单。这篇市场分析梳理当前定价矛盾、反向情景与判断失效条件。
我对ETH的基准判断仍是看空。执行上以降低已有敞口为主,不在当前位置新开空单。这篇市场分析梳理当前定价矛盾、反向情景与判断失效条件。