

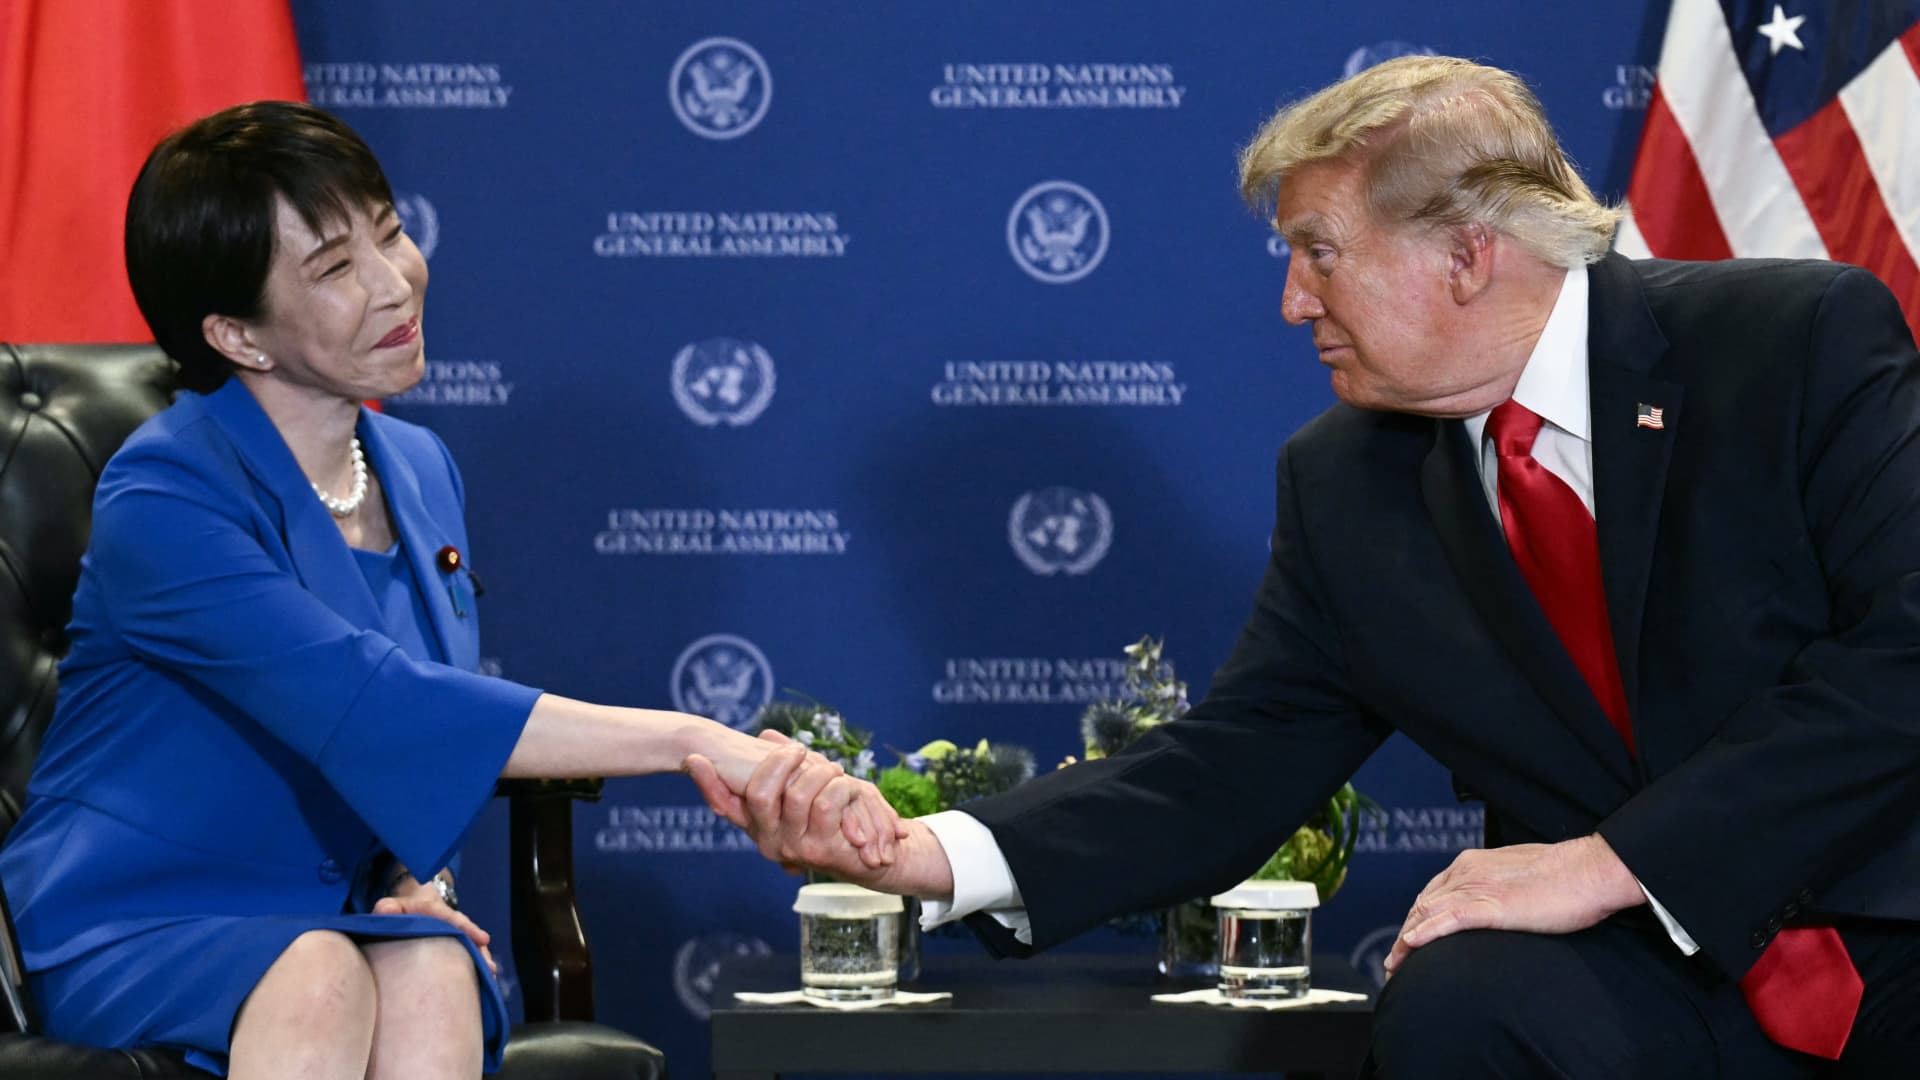
美元日元当前在157上方运行,距7月底163的高点已经回吐部分贬值幅度,但相比过去一年仍处历史相对高位。日本首相高市早苗本周四在Nippon Television的采访中表态,”经济政策不旨在操纵汇率”,把市场注意力从单纯的干预操作拉回到日本的增长和财政路径。CNBC报道显示,这次政策表态发生在美日联合干预以及日银9月加息25基点之后,但干预效果被原文描述为”underwhelmed”(不及预期)。这意味着,单靠口头干预加一次性抛售美元的组合,不足以扭转日元贬值趋势,政策协同的下一棒落到了财政、增长和套息交易拆解上。
干预后美元日元的真实定价位置
高市早苗在采访中强调,”我的政府将通过大胆投资于危机管理和增长领域,提高经济的供给能力,以此提升日本的增长潜力”。这一表态的实质是把汇率议题和增长叙事绑定。CNBC实时报价显示美元日元最新报157.83,盘中上涨0.28%。从交易区间看,市场仍把干预视为尾部事件风险,而非基础定价。法国兴业银行首席外汇策略师Kit Juckes在周三的笔记中写道,当前美元日元定价”反映了投资者不愿被干预打到的警惕”,市场已经对再次干预形成较强预期。OCBC的Sim Moh Siong和Christopher Wong则在周一指出,日元的”廉价估值”本身并没有减轻贬值压力,干预要持续起效必须有国内政策变化配合。这两个观点共同说明,单纯从汇率看,市场对再次干预的恐惧已经把美元日元的上行空间压住一部分,但日元要走出贬值通道,仍需日银利率路径和财政预期转向配合。
高市早苗的财政表态与日银加息的协同空间
高市早苗在同一次表态中强调,政府支出将”与降低债务/GDP比率相一致”地设定,并”适当管理”债券发行规模。这与在野党和市场批评者对其扩张性财政的担忧直接对应——批评者认为支出计划正在给日元和日本国债收益率同时施加压力。日本国债收益率走高会扩大美日利差,对日元形成新的卖出压力。结合日银9月已经完成25基点的加息(参考日银加息至1.25%背后的日元、套息与跨资产再定价),三季度的”干预+加息”组合让日元成为G10表现最强货币,单季对美元上涨3.3%(德银数据)。但是这一波修复建立在两个前提上:一是干预预期压住了套息交易的拥挤仓位,二是日银的鹰派表态配合了美债收益率的回落。这两个前提在四季度都不一定稳固。
干预预期如何压住套息交易与美债持仓
美元日元的核心驱动之一是套息交易——日本投资者借入低息日元、买入美元资产。当干预威胁升级、波动率抬升时,这部分仓位会被迫拆解。CNBC报道提到,美国政策制定者担忧日元持续走弱可能促使日本抛售美债持仓。日本目前持有超过1.1万亿美元美国国债,是外国持有者中最大单一来源。如果日本财务省或保险公司因为汇率对冲成本上升而减少美债配置,美债收益率会承受额外上行压力。反过来,如果美元日元继续下行、美日利差收窄,套息交易的吸引力回升,日元的反弹空间又会受到限制。这条反馈链是判断四季度日元走势的关键。
黄金、比特币与美股风险偏好的潜在联动
日元贬值是衡量全球风险偏好的重要变量。当日元走弱、美元强势时,新兴市场和风险资产往往承压;当日元走强时,则对应全球套息交易平仓、风险偏好回落。美元日元在160以上是日银和财务省的”红线区域”,但跌破150又意味着套息交易重新加杠杆。双向波动都会向其他资产传导。对加密市场来说,日元相关的链上活动在日本央行政策转向期一直有结构性影响,2024年8月套息交易拆解曾导致BTC出现剧烈回撤。如果日元干预预期失效、美元日元重新测试160上方,BTC的波动率可能再次与日元同向上升。对黄金而言,日元走强通常对应实际利率回落和避险买盘走强,但日银加息又会推高日元计价的黄金价格,这种矛盾短期内会放大金价波动。
后续需要盯紧的几个信号
第一,日银10月会议和植田和男的表态。如果继续强调”如果经济和物价展望实现将加息”,美元日元的下行空间会被进一步打开;如果出现鸽派转向,干预的边际效果就会弱化。第二,日本财务省对干预区间的官方表态——历史上158-160是观察窗口。第三,日本国债拍卖和10年期JGB收益率。如果拍卖遇冷,财政担忧会重新压日元。第四,美国财政部是否对日本汇率政策进行正式表态——美国政策制定者对日元贬值的担忧已经在CNBC报道里被引用。第五,原油价格。SocGen的Juckes明确警告,”油价再次飙升可能逆转近期风险情绪的改善”。在美日联合干预效果有限、日银政策路径未明、套息交易仍拥挤的背景下,美元日元四季度大概率维持高波动,而不是单边趋势。
市场结论与短期方向
综合干预预期、套息拆解和日银加息三条主线,美元日元四季度基准情形为”高波动、区间偏弱”,即在政策协同未进一步加码前,美元日元更倾向于在155-160区间内反复震荡,整体方向偏空但缺乏单边下行动能。基础情形略偏空美元/偏多日元,前提是日银10月会议维持鹰派、财政表态不显著恶化美债需求;若日银意外转鸽、油价飙升带动风险偏好回落,或美元指数重新走强,美元日元可能反向测试160上方。资产层面,套息拆解风险让BTC短期波动率与日元同向的概率上升;美债收益率受日本持仓对冲影响偏向上行;黄金在避险买盘与日元计价成本之间双向波动。判断失效条件:日银10月会议明确转鸽、原油价格持续走高推升美元、美元指数重新走强。





