
美联储与BOJ本周关键考验:全球债券抛售把长端利率重新推回定价中心
当美债和日债同步被抛售,长端利率重新回到定价中心,美联储与BOJ本周的每一句话都会被放大镜审视。
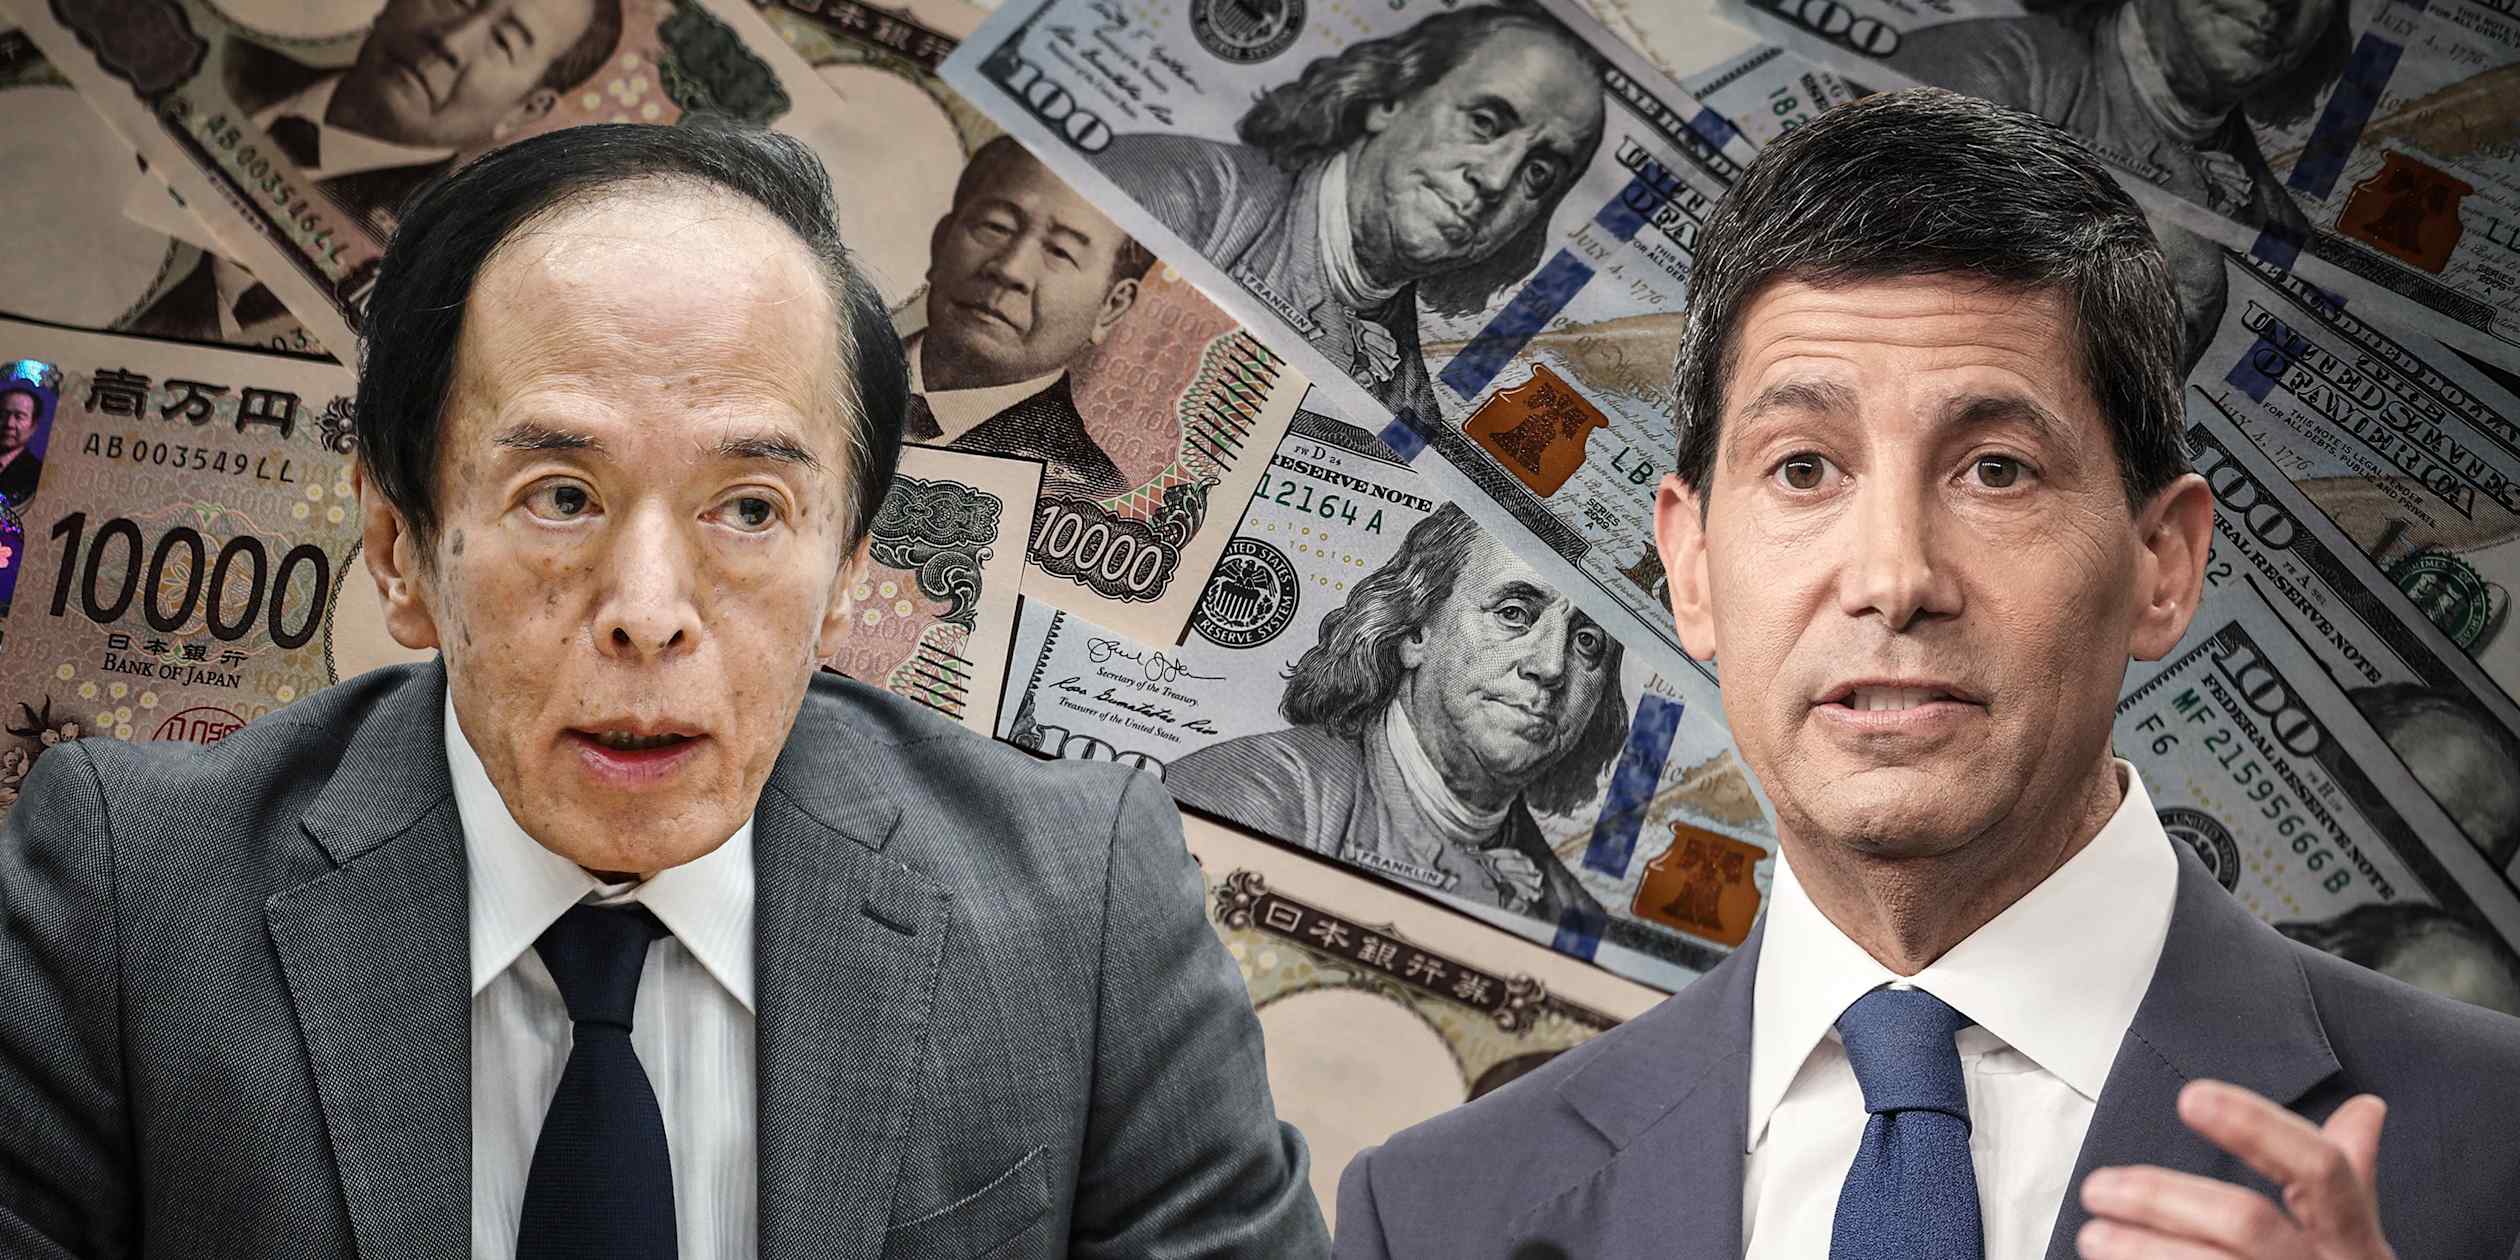
本周全球利率市场把美联储主席 Kevin Warsh 与日本银行(BOJ)行长 Kazuo Ueda 推到了同一个聚光灯下——一边是持续抬头的通胀预期和不断走高的长端美债收益率,一边是日本国债收益率向3%靠拢、美元兑日元一度回到152附近的剧烈重定价。两条主线交织,意味着这一周两家央行的每一句表态都会被市场用放大镜审视。
长端美债与日债同步抛售:收益率重新成为定价的锚
近期全球债券市场的关键词是”抛售”而非”避险”。根据 Nikkei Asia 同期报道,日本长期国债收益率已经逼近3%关口,市场开始讨论这一水平对日本国内财政、企业养老金以及高市政府支出计划的影响;美债端,长端收益率同样被通胀预期和财政赤字担忧推升。
当美债和日债同步走高,美元、日元以外几乎所有资产都要面对一个共同问题:折现率被重新抬升,估值需要回吐。这与传统意义上”避险买债”的市场叙事截然相反——卖出国债本身就是一种再通胀表达,而不是对增长风险的回避。
Warsh 与 Ueda 的政策两难:通胀粘性遇上政治施压
对 Warsh 而言,通胀重新走高意味着市场会要求他证明降息节奏可以被推迟甚至重新评估;他在就任美联储主席以来,面临的不只是经济数据本身,还有美国国内对利率路径的政治化讨论。在此前8月核心CPI超预期之后Warsh首次主持的FOMC博弈中,市场已经把他的政策可信度摆到了试金石上。
对 Ueda 来说,BOJ 利率正常化推进到关键区间后,任何继续紧缩的动作都会被日本国内财政和消费侧视为”踩刹车”,但若按兵不动,日元套息交易的解杠杆又会再次冲击资产价格。
两人共同面对的是:市场定价已经走在政策声明前面,央行的可信度依赖下一步是否真的”跟得上曲线”。
油价重返100与美元/日元回到152:通胀与套息的双重压力
Nikkei Asia 同期报道提到,布伦特原油已经突破每桶100美元关口,背后是地缘风险溢价与需求预期共同作用。结合布伦特冲上107美元时美债收益率全线上行的历史片段可以看出,油价突破整数关口往往伴随通胀预期重定价——对美国是潜在的滞胀压力,对日本这种能源进口国则直接体现在贸易账和日元购买力上。
外汇端,Nikkei 关注的另一条线是日元对美元快速升值、触及152一线,美元/日元跌至152区间已被解读为 BOJ 加息预期与日元套息交易平仓的跨市场信号。从交易结构看,当美日利差预期收窄、日本国内利率被抬升,套息融资的日元会回流,日元升值是结果而非原因。
这意味着即使美元本身因美债收益率走高而保持强势,日元端的升值压力也会让 USD/JPY 出现不对称波动——对日元空头来说,这是真正的清算风险。
跨资产传导:黄金、风险资产、加密与外汇
在上述背景下,跨资产定价会出现几条值得关注的线索:
- 黄金:实际利率走高传统上是金价的逆风,但若市场同时担心央行独立性、地缘风险与美元信用,黄金会从”利率对冲”切换为”主权信用对冲”,抗跌性反而增强。
- 美股与风险偏好:长端利率上行首先打击久期资产——科技成长股、长期现金流估值高的板块会率先承压;金融板块净息差叙事可能短暂受益,但若收益率曲线倒挂加深,银行自身信贷成本会回升,利好难以持续。
- 加密资产:BTC 与 ETH 在过去一轮周期中更多与美元流动性预期同步。若 Warsh 推迟降息、缩表预期回升,BTC/ETH 的短期风险溢价会被压缩;但若日本央行被迫加快紧缩引发日元套息平仓,全球风险资产的”去杠杆”压力也会传导到加密市场。两种力量方向并不一致,需要拆开看。
- 外汇:欧元、英镑、人民币的相对走势会受美元利差放大压制;日元则进入”政策敏感+套息清算”双驱动模式,是本周外汇端最大的非线性风险源。
市场结论与短期方向
在 Nikkei Asia 侧栏标题与图片说明已确认的事件框架内,核心资产短期方向基准判断如下(时间范围:未来1-2周):
- 长端美债收益率(10Y/30Y):基准方向 bullish on yields(债券价格承压)。驱动:通胀预期回升、财政赤字担忧、全球债券同步抛售叙事。失效条件:美联储官员出现明显鸽派松动,或30年期国债拍卖海外买盘占比大幅回升。
- 长端日债收益率(10Y/30Y):基准方向 bullish on yields。驱动:逼近3%关口、国内养老金再配置、高市政府支出计划讨论。失效条件:BOJ 显式收益率管理或大规模购债干预,或全球避险情绪骤升导致买债回归。
- 美元/日元(USD/JPY):基准方向 mixed_with_base_case,基础情境偏向日元不对称升值。152一线是关键心理与技术位,套息清算风险使得下行波动放大。失效条件:美联储鹰派超预期、美日利差重新走阔,或日本财务省态度软化。
- 布伦特原油:基准方向 bullish(站稳100美元上方)。驱动:地缘风险溢价、需求预期。失效条件:OPEC+ 增产、需求侧意外走弱,或地缘风险快速缓和。
- 黄金:基准方向 bullish。驱动:从”利率对冲”切换为”主权信用对冲”的叙事与地缘风险溢价。失效条件:实际利率快速回落(与长端美债收益率判断方向相反,二者择一)、或美元强势回归。
- BTC / ETH:基准方向 mixed_with_base_case,基础情境偏空。利率端压制与日元套息平仓的跨资产传导是两个方向相反的力,短期取决于哪一边先释放。失效条件:美联储鸽派转向、或日本央行放缓紧缩缓解套息压力。
- 美股久期资产(科技与高估值成长):基准方向 bearish。长端利率上行直接打击久期估值。失效条件:盈利超预期,或美联储鸽派松动。
核心逻辑链:通胀预期回升 + 财政担忧 → 长端美债/日债同步抛售 → 折现率被重新抬升 → 久期资产与高估值板块承压;美日利差预期收窄 + 日元套息清算 → USD/JPY 出现不对称波动;主权信用担忧 + 地缘风险 → 黄金从利率对冲切换为主权信用对冲。置信度:整体置信度中等,受限于付费墙截断导致的证据密度不足;失效条件:若美联储或 BOJ 任一家出现超预期的政策表态(鸽派松动或更激进紧缩),上述判断需要即时修正。
本周需要锁定的数据点:美联储官员本周公开讲话与 Warsh 关于”通胀粘性”的措辞变化;BOJ 政策声明以及 Ueda 对日元波动和收益率曲线的最新表态;日本10年期与30年期国债收益率的进一步走向;USD/JPY 在152附近的稳定性;布伦特原油是否站稳100美元上方;美国30年期国债拍卖与海外买盘占比。如果这些信号出现”鸽派松动”,长端利率的回落会先于股票反弹;反之,长端利率每上行10个基点,都意味着风险资产要再消化一次估值压力。本周的真正风险不是央行说了什么,而是市场认为央行做得够不够。
证据边界说明:本文核心引用的 Nikkei Asia 主线文章正文被付费墙截断,正文段落只能依赖侧栏标题、图片说明与同源衍生稿件确认事件框架;具体收益率点位、CPI/PCE 数据、官方声明原文、机构观点均未在证据包中提供,因此文中不作数字层面的具体表述,仅勾勒政策与市场预期的传导逻辑。置信度因此被限定在”事件框架”层面,不构成对具体市场走势的预测。
资料来源
- BOJ and Fed face critical test as market pressure rises on rates — Nikkei Asia
- Brent surpasses $100 per barrel as inflation fears mount — Nikkei Asia
- Yen appreciates sharply against the dollar, touching the 152 level — Nikkei Asia
- What do 3% yields mean for Japan’s businesses, Takaichi’s spending plans? — Nikkei Asia