

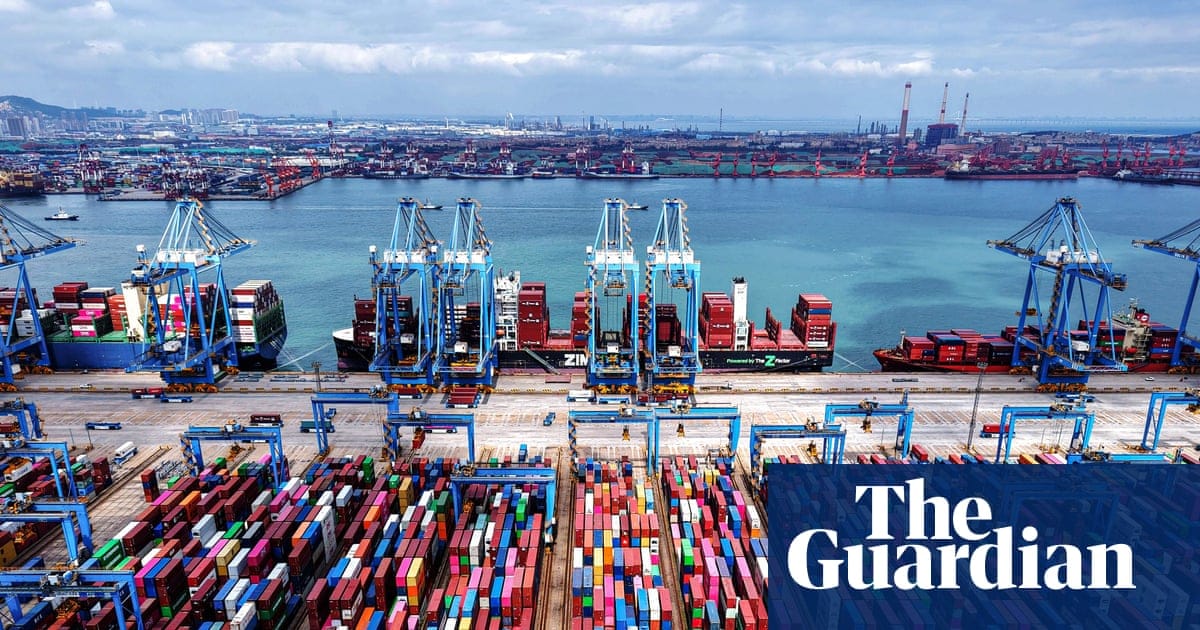
欧盟对华单月贸易逆差已扩大到每天超过10亿欧元的水平。Merics基于中国海关数据的分析(经《卫报》9月22日援引)显示,2026年7月欧盟对华贸易逆差达365亿欧元,较2025年同期的322亿欧元进一步扩大;1-7月累计逆差达2340亿欧元,比去年同期多约210亿欧元。问题已不仅是欧盟买得更多,而是中国对欧出口在增加、同时自欧进口在收缩。10月8日欧盟贸易委员Šefčovič将前往北京与中方对口官员会面,而习近平与特朗普的华盛顿峰会也在数日后召开——这两场会面将决定下一阶段贸易摩擦的烈度。
7月逆差365亿欧元:中欧贸易失衡的结构变化
从比例看,7月欧盟对每出口1欧元货物到中国,就从中国进口3.10欧元。差额扩大的核心驱动力之一是非插电式混合动力车:据Merics报告,这类车型对欧出口从2024年10月不到4000辆,飙升至2026年7月的50000辆,增幅超过十倍。这一增长发生在欧盟已经对所有第三国汽车征收10%关税、并对部分中国车型加征额外关税的背景之下。同期中国自欧进口则持续收缩,反映出双向失衡而非单一方向的供给冲击。欧盟已通过外交渠道要求中方”自愿”减少混动车出口(参见特朗普此前对欧盟加征”严重关税”威胁引发的跨大西洋博弈),这与5月特朗普与习近平在北京会晤后并未出现进一步稀土方面让步形成对照:欧盟既要堵住来自中国的商品冲击,又要避免在稀土这道”反制筹码”上被卡住。
稀土暂停令与华盛顿峰会的时间窗口
中国2025年4月对稀土相关物项实施出口限制,一度令欧盟、墨西哥、美国和英国的整车厂因永磁体短缺而陷入接近停产的边缘。2025年10月特朗普与习近平在韩国会晤后,中方暂停了相关禁令;不过5月北京会晤期间,中方未给出新的让步。华盛顿峰会召开前,市场普遍预期中方会把这次暂停再延长12个月。但需要明确的是,特朗普-习近平华盛顿会晤尚未召开,最终结果取决于双方在峰会上的具体表态。Merics的报告与《卫报》的报道在峰会前夕发布,凸显欧盟对华贸易失衡的紧迫性,也为欧盟贸易委员Šefčovič即将到来的北京磋商提供了谈判背景。
资产价格传导逻辑:欧元、美元与黄金
在中美欧三角贸易博弈的框架下,欧元区的处境尤其被动:一方面对华商品逆差扩大侵蚀了欧元区的经常账户,另一方面任何针对中国混动车与化学品的配额措施,都会推高欧洲内部的生产成本,并通过更贵的中游品价格向消费品端传导。短期内这会强化欧央行在通胀粘性方面的谨慎,对欧元/美元的支撑偏弱;同时也会让市场重新定价美联储降息节奏——一旦华盛顿峰会上出现超预期的关税缓和信号,美元可能阶段性走弱,贵金属将获得双重支撑(实际利率下行+避险溢价)。反过来,如果华盛顿会谈破裂、稀土暂停令不再续签,全球汽车产业链将再次进入2025年4月式的断供担忧,工业金属与稀土替代主题将再次跑赢大盘;美元走强叠加全球风险偏好回落的组合,对BTC和ETH等风险资产并不友好,黄金与美债的相对吸引力反而上升。
市场结论与短期方向
欧元/美元(基准方向:偏弱,时间窗口:未来1-2周):在欧盟对华贸易逆差扩大、10月8日北京磋商前政策不确定性上升的背景下,欧元/美元短期内承压概率较高。失效条件:华盛顿峰会传出明确关税缓和信号且欧央行释放鹰派信号。
美元指数(基准方向:偏强,时间窗口:未来1-2周):贸易摩擦升级倾向于推升美元避险需求,美元指数在华盛顿峰会前或保持偏强。失效条件:峰会闭幕后出现超预期的关税降温或稀土暂停令明确延期12个月。
黄金(基准方向:中期偏多,时间窗口:未来1-3个月):贸易摩擦与潜在实际利率下行组合对黄金构成中期支撑,但短期如果美元因避险走强,金价可能先震荡后回升。失效条件:美元持续走强且实际利率快速反弹,或全球风险偏好显著回升。
BTC/ETH(基准方向:短期承压,时间窗口:未来1-2周):美元偏强、全球风险偏好回落的环境对风险资产不利,BTC/ETH短期承压概率上升。失效条件:华盛顿峰会传出明确贸易缓和信号或美联储释放更鸽派信号。
需要说明的是,本文的判断主要基于Merics报告与《卫报》转载的中国海关数据,缺少欧委会、欧盟统计局、USTR或中国商务部的同步原始材料,文中关于市场反应与价格走势的推断均为基于政策框架的逻辑推演,并非已发生的市场事实;后续若获得官方公告或更细化的分品类数据,应重新校准上述判断。
散户需要盯紧的三条线索
第一,10月8日欧盟-中国北京磋商前是否会有欧方关于混动车配额的正式公告,这决定了欧洲汽车股短期定价的边际方向。第二,华盛顿峰会闭幕声明里是否明确写入”稀土暂停令延长12个月”——若措辞模糊、仅称”继续磋商”,则需要警惕工业金属与稀土板块的回吐压力。第三,关注10月初中欧之间围绕”采购承诺”的非正式信号:欧盟是否愿意扩大对中国农产品或服务业的进口,是平衡当前3:1进口/出口比的关键变量,也是中欧关系能否在2026年底前回到”管理性摩擦”框架的试金石。



