美国通胀从能源外溢至服务业,美联储加息预期重新升温
美国通胀压力正从能源向服务业扩散,机票、卡车与配送服务同步上行,剔除能源和租金的服务业连续第二个月走高,强化美联储继续加息预期。同期法国财政、欧盟对华贸易、印尼与乌干达等新兴市场连锁承压,跨资产定价逻辑进入再校准阶段。

LabbitX 专题库按资产与宏观驱动整理深度内容,集中呈现加密货币、美元利率、黄金、重要经济数据与机构资金的最新解读、传导逻辑和风险条件。
美国通胀压力正从能源向服务业扩散,机票、卡车与配送服务同步上行,剔除能源和租金的服务业连续第二个月走高,强化美联储继续加息预期。同期法国财政、欧盟对华贸易、印尼与乌干达等新兴市场连锁承压,跨资产定价逻辑进入再校准阶段。

10月FOMC按兵不动已是基准情景:CME FedWatch显示维持3.75-4.00%利率的概率为78.4%;真正的定价焦点已转向美联储加息路径,即12月是否再加息25bp,以及到2027年中累计约75bp的紧缩空间。
Micron过去一年涨约350%、2026年内仍涨近220%,但DRAM占其营收约73%,长江存储与长鑫存储正从NAND和DRAM两个方向切入。本文复盘AI涨价逻辑下的护城河、短期市场方向与证据边界。
Warsh在曼谷刻意保持沉默,市场押注美联储10月28日FOMC按兵不动概率从约72%跳升至85%以上。CPI 3.7%和PPI 6.3%双超预期、能源与AI数据中心通胀暗线、长端美债收益率黏在5%以上,正在重塑跨资产定价路径。
10月16日美股盘面,纳指100下跌1.8%,主要芯片指数连续第八个交易日收阴——这是自2008年以来最长的连跌纪录,CoreWeave同步重挫9.5%。市场叙事从"AI订单还有多大"切换为"AI资本开支能不能换来足够现金流"。
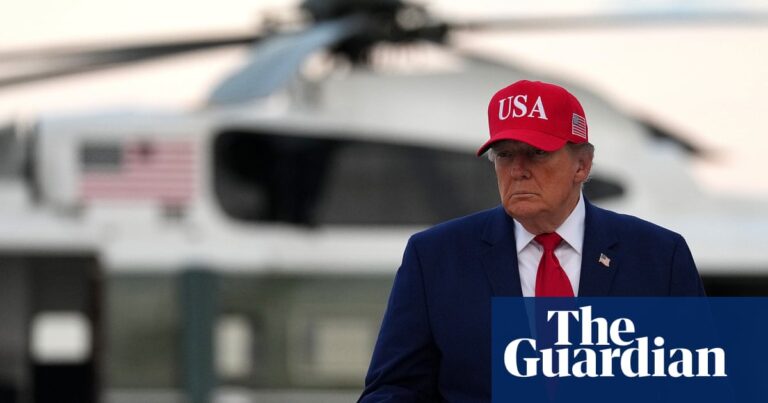
特朗普签署行政令暂停国会通过的俄罗斯制裁法案,与一周前美国从俄采购柴油的协议叠加,刻意保留住俄罗斯能源出口通道。短期内油价上行尾部风险被压低、通胀回落路径被打开,但地缘政策不确定性上升,美元、利率、黄金与风险资产之间出现新拉扯。
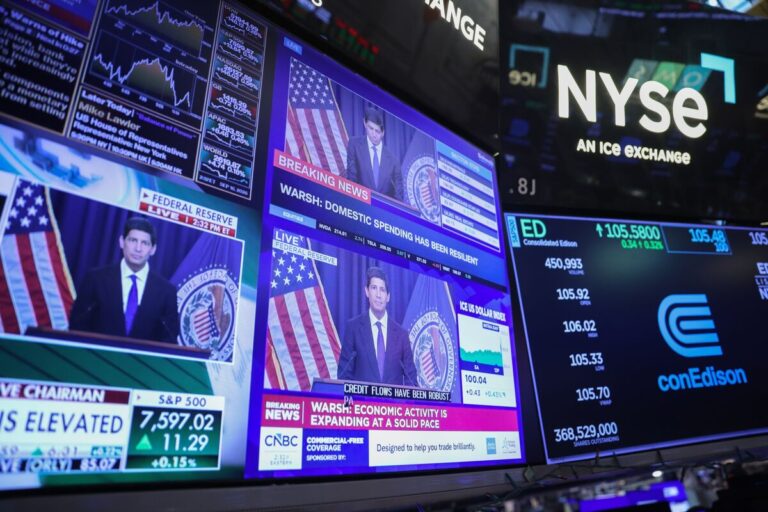
周五标普500单日跌1.1%、纳指100跌2.5%,Warsh 关于按兵不动的表态并未安抚市场,反而与油价脉冲、CoreWeave 单日崩盘共同压制风险偏好,重新点燃通胀与 AI 估值可证伪的双重担忧。
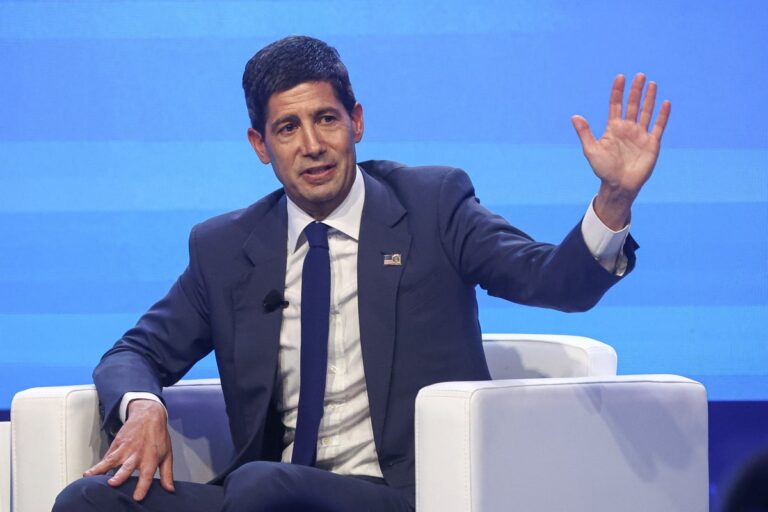
美联储主席 Warsh 在 IMF 曼谷年会上拒绝预判 10 月和 12 月利率决议,但 9 月美联储加息已落地至约 3.9%,年内或再加息一次的概率定价偏向上行。AI 投资被点为通胀新驱动,11 月 16 日联储 AI 工作组开会,可能影响 12 月决议。
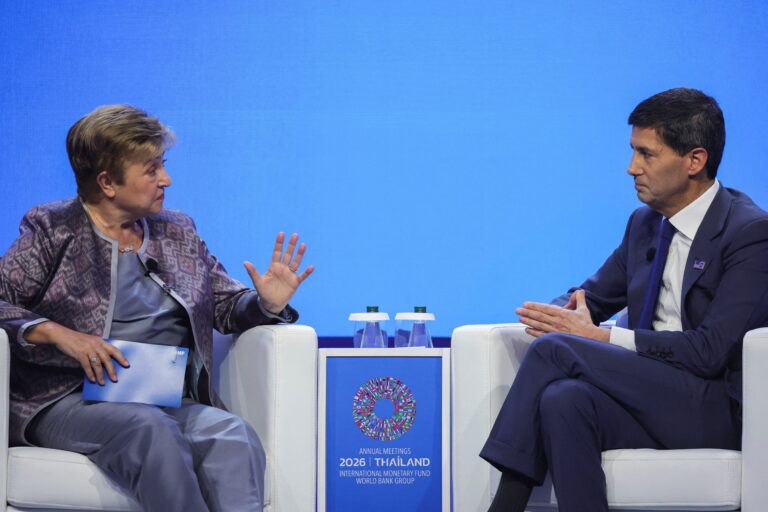
美联储主席Warsh在曼谷IMF/世行年会上肯定美国经济韧性与AI驱动的投资扩张,但拒绝透露12月利率路径。结合本周偏高的通胀读数与油价站上100美元,市场对12月再加息的押注未被推翻,AI作为近端通胀来源的叙事权重被进一步放大。
2026年10月16日美股出现典型的"科技内部防御化"交易:纳指跌2.15%、标普500跌1.07%,道指微跌0.34%但周线两连阳。高盛当日披露对冲基金以一年多以来第二快的速度抛售AI股票,定性为从小盘AI向Mag 7与防御蓝筹的"战术轮动"。CoreWeave单周跌25%,跨资产端黄金升至4187.90美元、10Y收益率回落至5.10%。