长端美债收益率冲高至4.74%:贝森特的回购干预为何只换来短暂喘息
10年期美债收益率回升至4.74%——与一年多以来的高点持平——是全球主权债竞争、地缘油价与40万亿联邦债务三股力量同时作用的结果。贝森特加倍长债回购的干预只换来一天喘息,供给端的技术性调整无法对冲宏观基本面的合力。

跟踪黄金的实际利率、美元、央行购金、地缘风险和资金流驱动,提供证据可追溯的短期强弱判断、因果链与风险条件。
10年期美债收益率回升至4.74%——与一年多以来的高点持平——是全球主权债竞争、地缘油价与40万亿联邦债务三股力量同时作用的结果。贝森特加倍长债回购的干预只换来一天喘息,供给端的技术性调整无法对冲宏观基本面的合力。

FOMC会议纪要传递出明确的鹰派转向——许多官员将加息作为可执行选项而非假设,这对债券、美元、加密与风险资产定价构成即时重估。
美联储主席Warsh首次杰克逊霍尔讲话在即。本文给出DXY、10Y、黄金与加密资产的短期方向判断框架、四个可跟踪变量,并明确证据边界。
美加贸易谈判彻底破裂,美国依据Section 338对约200亿美元加国商品加征50%关税已生效,加拿大誓言9月8日以"美元对美元"对等回击,Section 338自1949年以来首次被启用,跨资产定价逻辑被重新书写。
50%美加关税正式生效,加方启动对等报复并退出谈判桌。北美四条核心产业链与USMCA框架同时承压,跨资产定价的下一组变量是加方反制清单本身。

BOE Staff Working Paper No. 1,201把生产率冲击拆成两种情形:一次性水平冲击压低边际成本、推升潜在产出、给价格水平带来下行压力;持续性生产率增长则抬升自然利率r*,若央行不收紧反而催生通胀压力。论文把预期效应与央行反应函数放在中心位置,提示"生产率上行=通缩"并非铁律。
本周金价从二季度的剧烈回撤中修复,COMEX 12月合约周内累涨约4.7%。驱动并非单一事件:财政部将长端国债回购规模至少翻倍、美国政府债务首次突破40万亿美元、美元指数走弱三股力量在同周叠加。
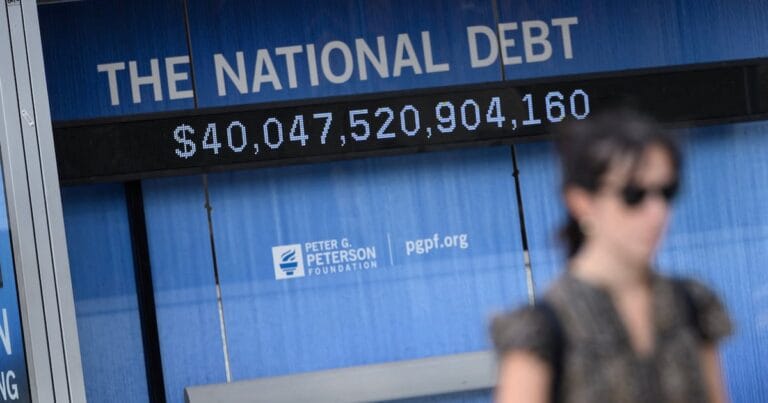
40万亿美元本身不是崩盘信号,真正被市场提前定价的是长端——30年期美债收益率近20年新高、财政部加倍长债回购、Bessent罕见干预日元,三件事同时发生,把美债、美元与跨资产风险偏好压缩进同一张图。
黄金白银8月同步走强但年内仍分化。拆解美债突破40万亿、财政部长债回购翻倍与9月加息预期回落三条传导链,看清短期方向的支撑与失效条件。
美国财政部 8 月 19 日把长债回购规模翻倍至 40 亿美元,30 年期美债收益率从近 20 年高位回落,美元急跌、黄金和加密货币同步反弹,美股涨幅有限。本文拆解跨资产传导链,并给出主要资产的短期方向判断。