美债基差交易重被聚焦:长债收益率近20年新高背后的对冲基金敞口
美债长端收益率冲上近20年新高的同时,对冲基金通过美债基差交易积累的隐性长债敞口被重新放到聚光灯下。在公开证据极为有限的当下,本文拆解机制、政策回应与跨资产传导路径,并明确划出证据边界。

追踪现货 ETF、基金、企业与机构资金流,区分短期交易与结构性配置,解释资金变化对 BTC、ETH、黄金及相关市场的方向影响。
美债长端收益率冲上近20年新高的同时,对冲基金通过美债基差交易积累的隐性长债敞口被重新放到聚光灯下。在公开证据极为有限的当下,本文拆解机制、政策回应与跨资产传导路径,并明确划出证据边界。
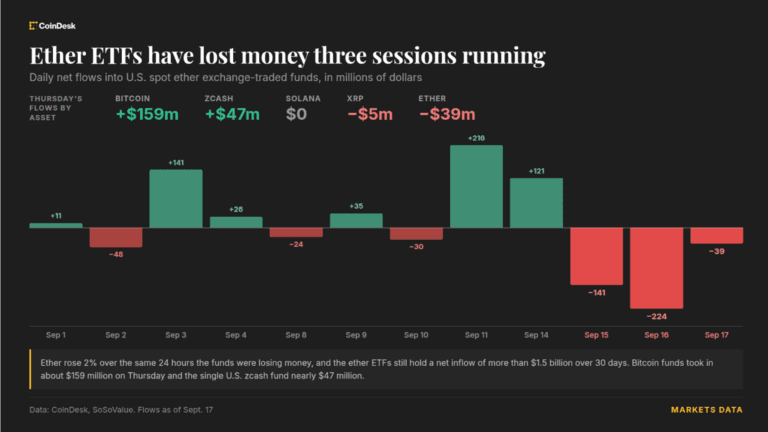
加息次日,加密ETF资金流已分化:比特币ETF再吸金1.59亿美元,以太坊ETF连失三日,Zcash延续独立行情。比特币站上7.7万美元的逻辑不是单线,而是加息、油价与股债同涨三条线索的叠加。
SEC用"创新豁免"为代币化美股开出五年监管沙盒,但用0.25%-2.5%成交量上限、75/250只品种上限、发行人否决权三道闸门把试点压成"测试床"——对链上基础设施是叙事支撑,对"美股作DeFi抵押品"则是直接关闸。
CLARITY 法案在参议院以 49-50 未能通过终结辩论(cloture)动议;Tillis 的程序性改票与复议动议保留了翻盘空间,但 10 月 2 日休会、距选举 6 周的伦理条款争议,以及 2027 年新国会几乎归零的尾部风险,把这场市场结构立法拖成了一场政治公投。
SEC在同一天内推进24小时证券交易圆桌与代币化证券创新豁免,前者讨论延展交易时段的制度安排,后者为代币化撮合平台提供5年监管沙盒。
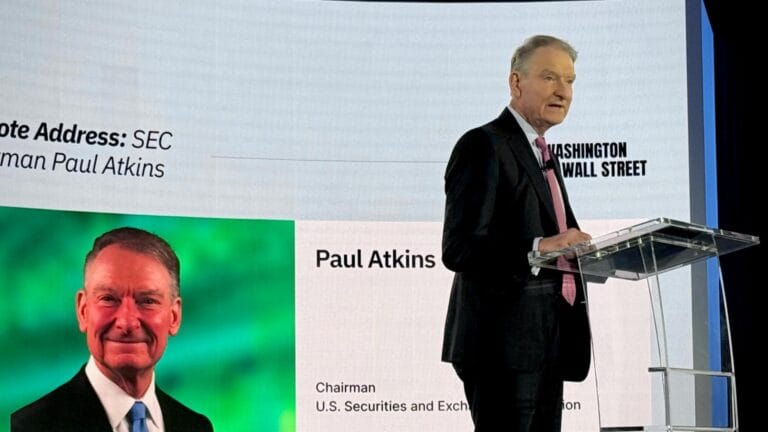
美国SEC以"创新豁免"为代币化证券交易场所(TSVs)开放五年AMM撮合权限,明确排除合成品、保留发行人30天异议权。豁免落地于Clarity Act参议院闯关失败48小时后,是一次典型的"以豁免代替规则",稳定性取决于后续rulemaking节奏。
H.R. 8957在众议院金融服务委员会以28比21过关,把美国战略比特币储备的20年锁仓、联邦托管和自托管正名写进法律文本,但全院与参议院仍是悬念。
跛脚鸭会期给 CLARITY Act 留了理论上的立法窗口,但目前推动力量只来自政策倡导者的转述,并非参议员公开确认。把'再推信号'当成价格催化剂或政策落地预期,都会高估这条新闻的确定性。
FCA把加密授权窗口设在9月30日至2027年2月28日,2027年10月25日制度生效;海外机构服务英国零售用户必须落地持牌,2月28日是保命线。
Saxo策略师Ruben Dalfovo在最新研报中指出,Coinbase在CLARITY法案受阻事件中的监管敞口最直接,因为市场结构、注册要求与参与资格条款直接决定其交易和托管业务模式;Circle和Strategy的敞口路径不同,不能用同一把尺子衡量。短期立法不确定性上升,但事件属于程序性搁置而非否决。