

核心判断:美国证券交易委员会(SEC)以”创新豁免”为代币化证券交易场所(Tokenized Securities Venues,TSVs)开了一道为期五年的口子,AMM(自动做市商)和流动性池被明确纳入允许范围,但合成品被排除、发行方拥有30天异议权,且豁免本身不构成永久规则。在《数字资产市场清晰法案》参议院闯关失败(参议院投票僵局详见Clarity Act 参议院投票受阻)的48小时内,SEC选择用行政工具向前推一步,这一步既是机会,也是2026年加密监管节奏又一次”以豁免代替规则”的真实注脚。
豁免条款本身:5年许可、AMM可用、合成品被排除
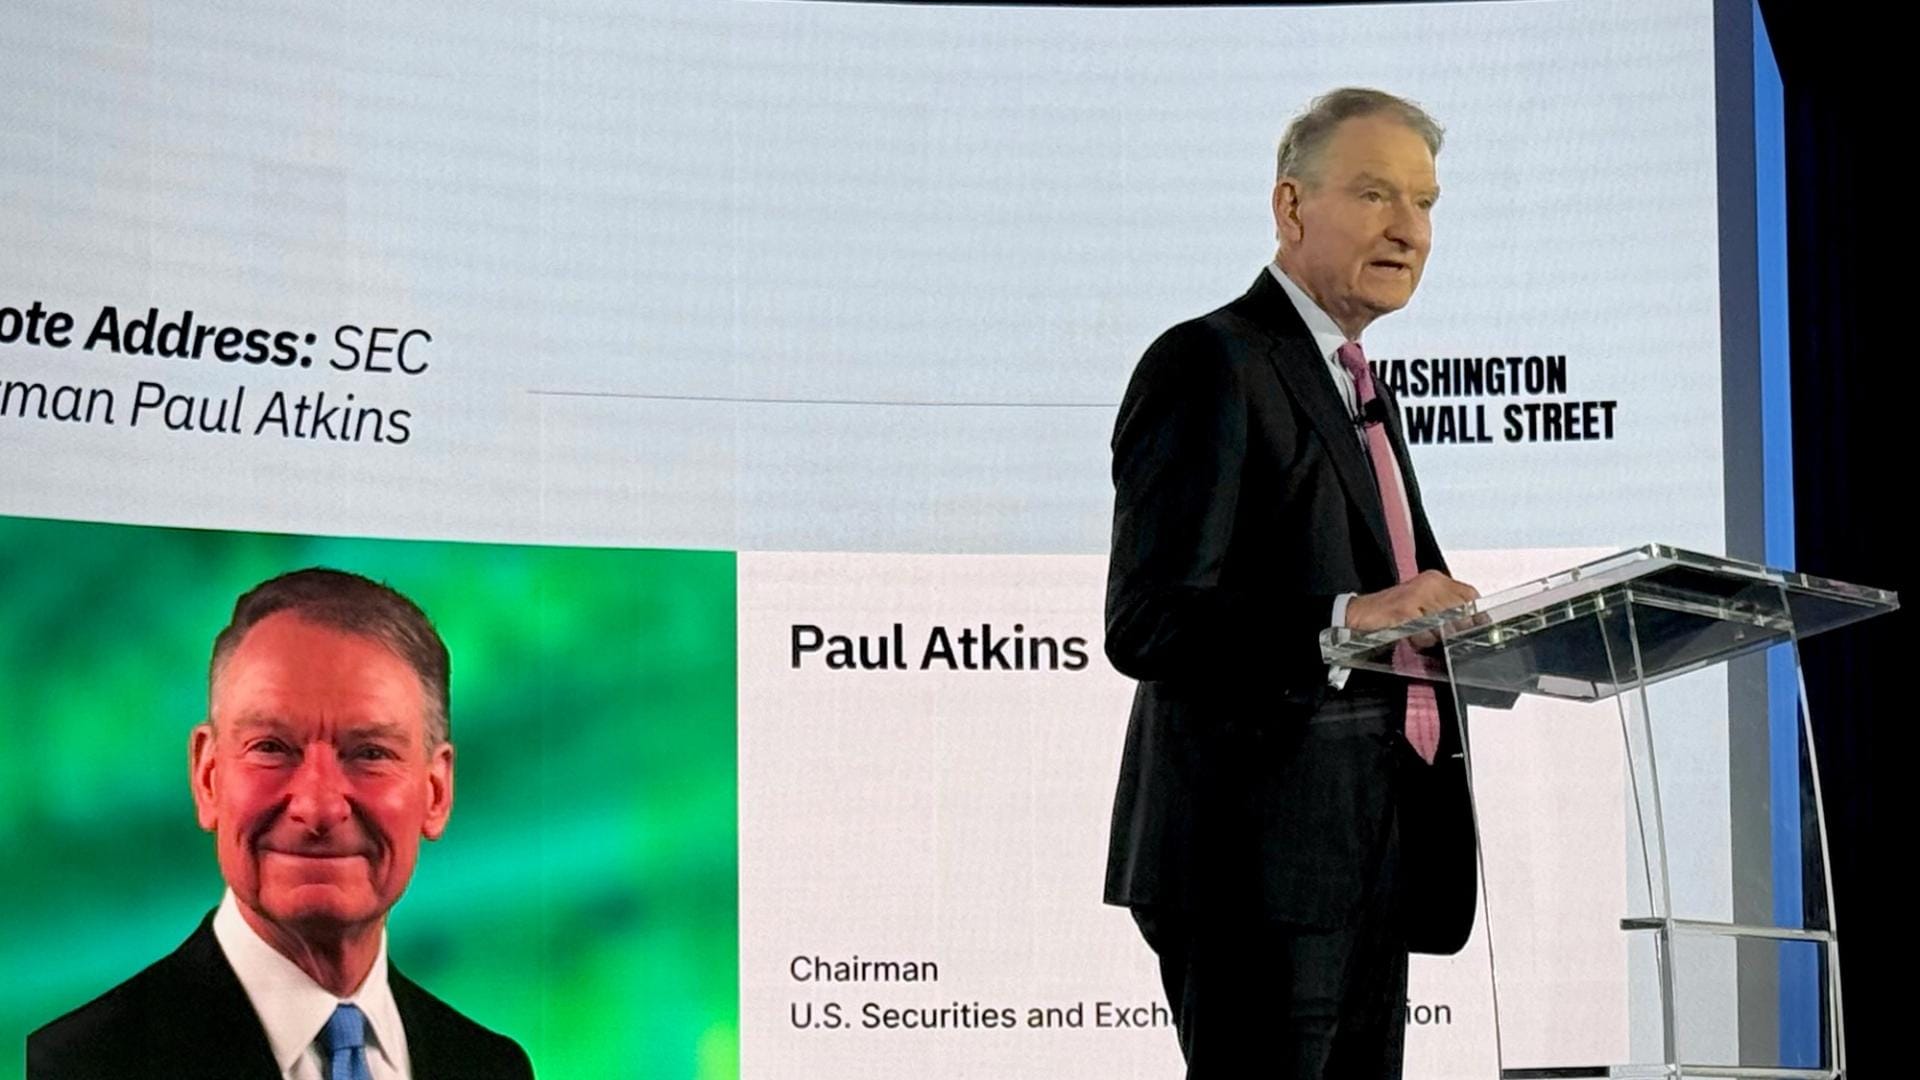
这次被官方称为”Innovation Exemption”的文件,核心是给TSVs一个五年”有条件豁免”,使其不必满足美国证券法中”交易所”的完整定义即可开展自动做市和流动性池业务。SEC主席Paul Atkins在声明中称,这是”在法定权限内把美国资本市场推进数字时代”的一步。
但豁免同时设置了三道明显边界:
- 必须代表真实所有权,持有者享有与传统证券相同的分红和投票权,合成代币(synthetic security tokens)以及不提供所有权的衍生品被明确排除。市场上部分离岸产品,例如以代币化形式包装的合成美股,并不符合条件。
- TSV在代币化第三方发行人的证券前必须给出30天通知,发行方可选择反对,反对即成立。
- 五年只是起点。Atkins本人也承认这只是”许可环境下的临时安排”,最终必须由durable rulemaking(持久化规则)接续。
立法失灵后:SEC为什么选择”以豁免代替规则”
这份豁免的落地时点耐人寻味。9月15日,《数字资产市场清晰法案》在参议院闯关失败,仅拿到49票,距离推进程序所需的60票差一大截。18州检察长发难是反对票的关键来源之一,CLARITY Act 周二闯关参议院的反对票来源还原了当天细节。两天后,Atkins在X上先发”will act decisively”并暗示”stay tuned”,不到24小时豁免正式公布。
这意味着SEC目前的代币化路线,依赖的是委员会”对特定豁免”的行政权力,而非国会层面的市场结构立法。短期内这能让美国不必等立法就能出现合规的代币化美股交易;但硬币的另一面是:今天可以”豁免”出去的政策,下一任SEC在相同授权下也可以反向收回来。后续是否能推进到跛脚鸭会期立法,可关注CLARITY Act 跛脚鸭会期再推的证据边界。
可以参考的脉络是:8月SEC已发布关于加密产品的新规提案,9月1日又提出四十年来首次的转让代理人规则修订,明确容纳区块链记录保存;这次五年豁免是同一节奏的第三步,也是迄今最大的一步,因为它直接放开了二级市场撮合环节。同日SEC另设”全天候交易”圆桌,是这一节奏的延续。
5年到期前后:政策回撤风险与Rulemaking悬念
判断这条政策对资产价格的影响,关键不在豁免今天能上线什么,而在五年到期前后会发生什么。三种情景需要分别定价:
- 持续推进:若SEC推动持久化规则、国会最终通过清晰法案或类似立法,”代币化美股”会从临时性合规套利变成结构性新基建,对托管、券商、支付都会形成新需求。
- 维持现状:豁免不延期也不加码,相关业务停留在”小规模机构试点”阶段,市场容量有限。
- 政策回撤:若监管重心反转或下一任SEC收紧授权,目前已上线的代币化证券可能面临下线或重组风险。
由于豁免明确排除了合成品,今天市场上很多以”合成美股代币”为卖点的产品并未获得这张门票。投资者看到”代币化美股”概念时需要先问一句:是真所有权,还是合成品包装?
跨市场视角:美股上链的短期传导
从跨资产分析角度,五年豁免更接近一种”新管道”的许可,而不是一次需求冲击。
- 加密市场:BTC、ETH等核心资产在这份政策里没有直接受益条款;但合规的TSV若吸引传统券商和资管机构参与,长期会扩大”链上持有真实美股”的资金池,间接增强区块链基础设施的合法需求。CoinDesk在新闻流中提到当日BTC在76,500美元附近、ETH在2,450美元附近,但单日波动不能直接归因于这一项监管。
- 美股与美元利率:短期对股票现货价格几乎无影响。代币化是一种”封装方式”,并不改变底层资产的现金流和股权结构。如果因为此项政策预期RWA(现实世界资产)赛道加速,券商、清算、托管类公司可能获得叙事溢价,但目前没有机构给出明确盈利预估。
- 黄金与外汇:直接影响有限。代币化黄金产品已在多个司法管辖区存在,本次豁免未对商品代币化做单独说明;外汇市场需要关注的是跨境代币化证券对美元清算体系的潜在稀释,但五年期内不会冲击DXY主基调。
- 利率与流动性:政策本身不改变美联储的通胀-就业-利率框架。但同日SEC另有一场”全天候交易”圆桌,若全天候清算从讨论进入试点,叠加豁免落地,会在边际上拉长美股流动性窗口。
市场结论与短期方向
基准方向(BTC/ETH):mixed_with_base_case。五年豁免本身是”监管准入证”,不是”订单”。短期内不构成BTC、ETH现货的直接需求冲击——证据包中CoinDesk当日BTC报价约76,500美元、ETH约2,450美元附近,单日波动不应被归因于这一项政策。基准情景下,未来1–3个月BTC、ETH价格方向与本政策脱钩,维持由宏观利率、ETF资金流和风险偏好主导的判断。
中期(6–24个月)偏温和利多的逻辑链是:豁免落地→大型券商或资管在TSV下正式提交通知→链上真实美股资金池扩张→区块链基础设施与RWA生态需求增长→BTC、ETH作为底层抵押与Gas资产间接受益。
失效条件:(1)大型券商在豁免下零申报或仅象征性试点;(2)30天异议机制被频繁使用以至于可代币化证券池过窄;(3)下一任SEC在2028年前提前收紧授权;(4)国会清晰法案彻底失败且无替代立法。任一发生,中期利多逻辑被打断,BTC、ETH方向回到由宏观与ETF资金流驱动的中性判断。
其他资产:美股券商、清算、托管类公司短期可能获得叙事溢价,但无机构给出明确盈利预估;DXY与黄金五年期内不构成主导变量。
证据边界:本次综合的可读来源以CoinDesk一手报道为主,SEC官方豁免文本未在证据包中给出直接链接,Citi的5.5万亿美元代币化市场预测为二手转述、独立机构观点缺失(详见下方”资料来源”)。读者在将任何判断与该政策直接挂钩前,建议以SEC官网最终豁免文本和至少一家独立机构的解读作为二次确认。
资料来源
- CoinDesk,SEC rolls out ‘innovation exemption’ for tokenized securities trading venues(SEC创新豁免条款、Paul Atkins声明、合成品排除、30天异议机制的原始一手报道)
- CoinDesk,Citi Predicts the Tokenized Securities Market Will Grow to $5.5 Trillion by 2030(Citi 5.5万亿美元代币化市场预测,本文为二手转述)
- CoinDesk,Crypto Clarity Act flames out in failed U.S. Senate vote(数字资产市场清晰法案参议院失败背景)
- CoinDesk,Why a new SEC plan could end the legal headaches of holding tokenized securities(SEC 9月1日转让代理人规则修订背景)
- CoinDesk,SEC Proposes Transfer Agent Rule, Sets Event to Figure Out Round-the-Clock U.S. Trading(SEC全天候交易圆桌背景)




