
现货黄金回落至4125美元:FOMC前的92%加息博弈
现货黄金在10月20日承压回吐,12月加息概率已被市场定价至92%,FOMC前真正决定金价的是PCE数据与$4,000关口的多空争夺。

每周梳理可能影响黄金、BTC、美股科技、美元与全球利率的关键事件,包括美联储、欧洲央行、美国政策与重大地缘风险。
现货黄金在10月20日承压回吐,12月加息概率已被市场定价至92%,FOMC前真正决定金价的是PCE数据与$4,000关口的多空争夺。
10月20日林吉特兑美元持平于4.0805,DXY当日走弱但12月加息预期仍在。亚洲货币内部分化:林吉特对泰铢升值,对新元、印尼盾小幅贬值。FOMC会议前林吉特窄区间的拉锯逻辑、传导路径与失效条件。
10月20日亚洲早盘,现货黄金跌0.3%至4126.84美元/盎司,12月美国黄金期货同步下挫至4146美元。这不是趋势反转,而是FOMC(10月27-28日)与PCE公布前,市场对94%十二月加息概率的提前定价。

黄金价格10月13日回落,12月期货收于4177.30美元/盎司;CME FedWatch显示12月加息隐含概率已升至88%,美元与10年期美债收益率居高不下。本文分析CPI、PPI与Warsh讲话组合下贵金属板块的短期方向、传导链与失效条件。
黄金持稳于4,160美元上方,美元与10年期美债收益率从高位回落;Waller称美债收益率上行反映增长而非通胀,IMF警示债务可持续性;市场等待美国通胀数据与美联储主席Warsh讲话定调方向。
Micron 周三 FYE2026 财报是 AI 基础设施链条的关键测试:期权市场仅定价约 ±6% 隐含波动,但 6% 对应 730 亿美元市值变化。本文从期权结构、利润表与跨市场传导三方面给出判断与边界。
美方把301条款对华新关税的公布推迟到习特会之后,把关税威胁当作谈判筹码。周末Bessent与何立峰的会谈是观察中美关税走向的第一扇窗口,20%税率红线与中方罕见大型商界代表团是判断贸易博弈温度的两条主线。
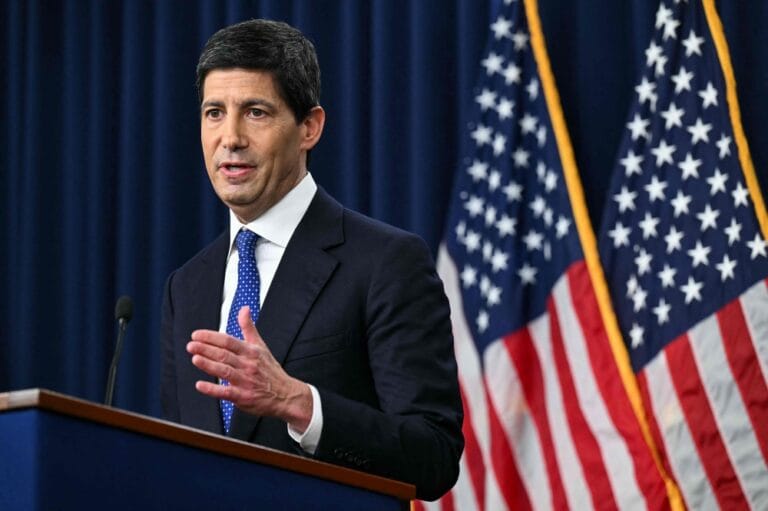
Warsh在Trump公开反对下将利率上调25个基点至3.75%-4.00%,FOMC全票通过并暗示年底前再加息一次,把央行独立性争议推上台面,跨资产定价逻辑需要重新校准。
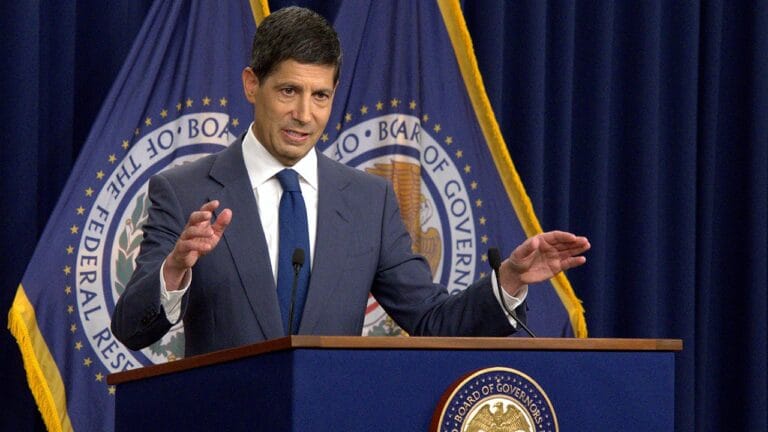
FOMC九月会议加息25基点几乎已被市场定价,10年期美债收益率已逼近2007年以来最高的5%水平;真正的博弈集中在点阵图分布与沃什的克制沟通,对美元、美股、黄金与BTC/ETH将产生差异化传导。
Brent原油盘中冲高至108美元/桶附近、WTI稳在100美元上方,芝商所口径下市场对美联储9月加息25基点的押注升至约90%。本文拆解油价到通胀、再到FOMC的传导链,以及美元、美债、黄金、美股、加密资产可能如何被重新定价。