BOE工作论文拆解生产率与通胀:一次性冲击还是持续增长,决定了利率走向

BOE Staff Working Paper No. 1,201把生产率冲击拆成两种情形:一次性水平冲击压低边际成本、推升潜在产出、给价格水平带来下行压力;持续性生产率增长则抬升自然利率r*,若央行不收紧反而催生通胀压力。论文把预期效应与央行反应函数放在中心位置,提示"生产率上行=通缩"并非铁律。


BOE Staff Working Paper No. 1,201把生产率冲击拆成两种情形:一次性水平冲击压低边际成本、推升潜在产出、给价格水平带来下行压力;持续性生产率增长则抬升自然利率r*,若央行不收紧反而催生通胀压力。论文把预期效应与央行反应函数放在中心位置,提示"生产率上行=通缩"并非铁律。

CFTC 创新咨询委员会(IAC)首次会议在华盛顿召开,Selig 主席把加密、AI 与预测市场作为同一监管议程推上桌面。这不是新规发布,而是 12-18 个月规则路线图的信号会。
本周金价从二季度的剧烈回撤中修复,COMEX 12月合约周内累涨约4.7%。驱动并非单一事件:财政部将长端国债回购规模至少翻倍、美国政府债务首次突破40万亿美元、美元指数走弱三股力量在同周叠加。
CFTC主席Selig在创新咨询委员会首次会议上放话:若《Clarity法案》因民主党阻挠继续停滞,CFTC将动用现有权限自行建立加密市场结构框架。这一表态把监管主导权从国会拉回行政机构,而同期资金面和跨资产信号也给出了明确回应。
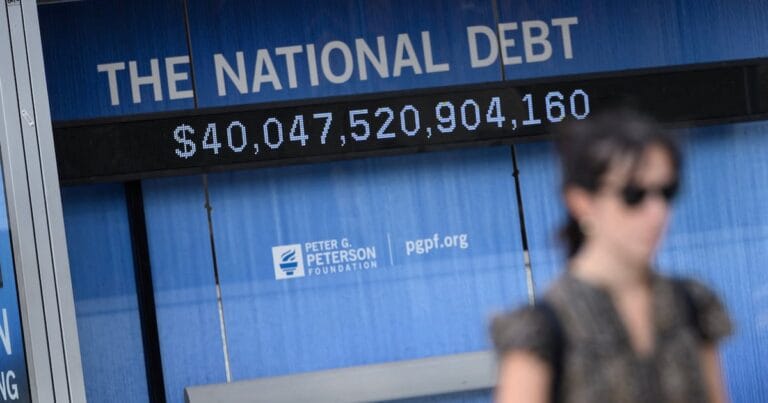
40万亿美元本身不是崩盘信号,真正被市场提前定价的是长端——30年期美债收益率近20年新高、财政部加倍长债回购、Bessent罕见干预日元,三件事同时发生,把美债、美元与跨资产风险偏好压缩进同一张图。
黄金白银8月同步走强但年内仍分化。拆解美债突破40万亿、财政部长债回购翻倍与9月加息预期回落三条传导链,看清短期方向的支撑与失效条件。
美国财政部 8 月 19 日把长债回购规模翻倍至 40 亿美元,30 年期美债收益率从近 20 年高位回落,美元急跌、黄金和加密货币同步反弹,美股涨幅有限。本文拆解跨资产传导链,并给出主要资产的短期方向判断。
FOMC 7月纪要落地三名委员要求加息25基点,与特朗普同日要求尽快降息形成方向性冲突;CFTC亮出CLARITY法案停摆后的B计划,OCC把GENIUS最终规则钉在11月。
CFTC主席Selig在创新咨询委员会首次会议上明确表示,已指示员工用现有权限研究加密市场结构规则,一旦Clarity法案在国会继续停滞,将迅速推进正式提案。这意味着美国加密监管进入'立法+机构兜底'双轨。
8 月 20 日特朗普施压美联储降息,时点恰逢 FOMC 7 月纪要同日公布。纪要显示 3 位委员倾向立即加息 25bp,多数仍偏鹰。结合 Q2 GDP 1.5% 和通胀黏性,本文拆解白宫施压如何经预期渠道影响美元、美债与黄金定价,并明确证据边界与失效条件。