美国9月非农仅增2.9万:Fed加息路径被市场重新定价
9月非农2.9万远低预期且前两月下修6万,市场把10月加息概率从29%压到20%,2年期美债收益率跌至4.69%,美股反向创新高。拆解对美元、黄金、加密资产的跨资产传导。


9月非农2.9万远低预期且前两月下修6万,市场把10月加息概率从29%压到20%,2年期美债收益率跌至4.69%,美股反向创新高。拆解对美元、黄金、加密资产的跨资产传导。
截至截稿,隔夜可确认的市场主线较少;今日高影响经济数据及其对美元、美债收益率的影响将成为交易重点。
美10年期收益率在24年高位附近震荡,法德国债利差创2012年欧债危机以来新高,美元与日元形成避险镜像,原油回吐但通胀风险未消。今晚非农薪资是市场关注的核心分水岭。
G7虚拟峰会通过IEA协调释放最高1亿桶战略石油储备,柴油与原油分批投放、炼厂检修排期同步协调。这不是单纯压油价的政治表态,而是把原油-柴油链条拆开处置的供给端操作,柴油先行是本次释储的关键变量。
达拉斯联储主席洛根称再加息至少50基点才能压住通胀,但FOMC内部已分裂:威廉姆斯主张耐心,高盛推迟加息预期。10年期美债收益率5.24%的政策含义需要拆解。

纽约联储Liberty Street Economics 2026年10月1日发布的Staff Report 1172衍生研究,用2010–2023年5000多只美国国内股票型基金、FactSet Revere供应链数据与BIS出口管制清单做逐家匹配,结论是美股"国内"标签掩盖了深藏的供应链敞口。
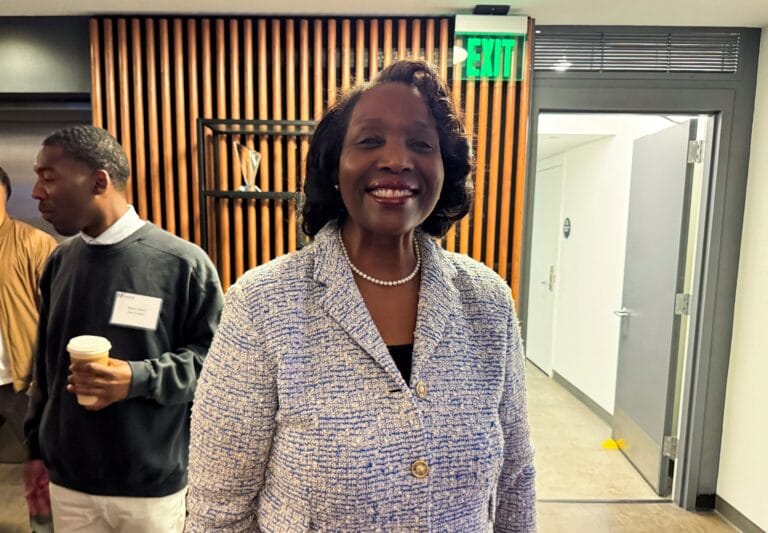
美联储理事库克在纽约联储活动上把AI基建的通胀推升效应列为2027年首要风险之一,并呼应上月一次全票加息,使这一表态与已发生的紧缩路径形成连贯立场;本文拆解其对美元、长端美债、黄金、BTC与美股科技的传导逻辑,并明确披露证据边界。
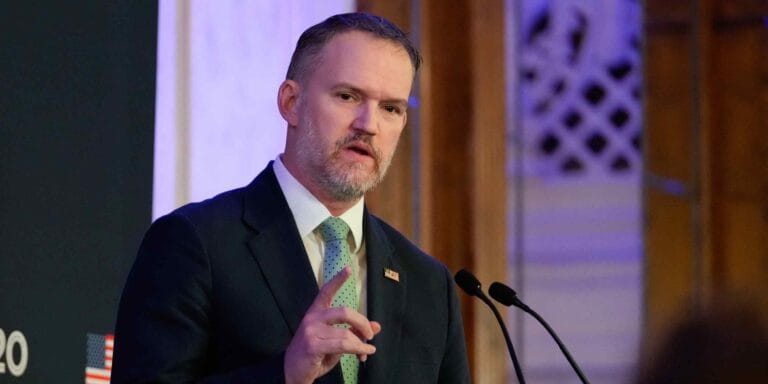
USTR格里尔在密尔沃基G20贸易部长会上明确表示,美国"不会坐视"来自中国、日本及其他经济体的产能过剩流入,将在未来数周公布系统性反制措施。这是USTR首次以"产能过剩"为框架给出带时间表的政策预告,覆盖范围从中国扩展到日本等盟友。本文梳理关税、产业政策与供应链审查三条可能路径,并解析对美元、美债、黄金与加密资产的条件性方向与证据边界。
8月PCE同比3.4%低于预期,把10月FOMC加息概率从约51%回吐至约41.5%;同日欧股以斯托克6年收三个月新低、银行板块跌3.7%收尾,德国与法国10年期收益率刷新多年高位;美国柴油零售价升至6.53美元/加仑,白宫出口禁令仍在博弈。
Time专访本身不改宏观数据,但把3.4%通胀、$4以上汽油、伊朗战争延期与中期选举前可能援引紧急状态这四件事压到同一时间窗口,让通胀粘性与政治风险溢价成为Q4跨市场主题。