长端债券收益率的”代劳”幻觉:Warsh与全球央行面对的可信度赌注
长端债券收益率在美、欧、日同步冲上多年高位,市场自然把"金融条件已经收紧"读成"央行可以少加息"。彭博专栏作者Levin的反驳是:把政策反应函数外包给债市,是一次可疑的可信度赌注。


长端债券收益率在美、欧、日同步冲上多年高位,市场自然把"金融条件已经收紧"读成"央行可以少加息"。彭博专栏作者Levin的反驳是:把政策反应函数外包给债市,是一次可疑的可信度赌注。
周二美东盘前摩根大通、高盛、富国、花旗四家集中披露Q3业绩,同日8:30 ET发布9月CPI;10年期5.24%与4.7%通胀预期同时压在净息差与贷款需求两端,叠加FAA对沙特领空发出至12月10日有效的区域级风险提示与俄乌能源停火口惠而实不至,油价与黄金定价窗口被同步打开。
CFTC用临时最终规则+正式提案双轨把体育、政治、文化、天气类事件合约钉在掉期侧,39个州、145个部落民族、NFL、Dodd、Gensler等十余方密集向最高法院递交法庭之友书状,巡回法院分裂已让案件走到受理关口。
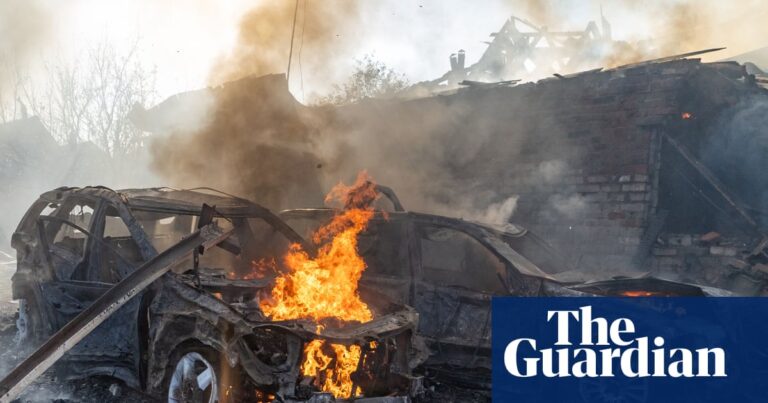
特朗普在 Truth Social 上单方面宣布的"能源停火"从发布起就不是协议,而是一则政治叙事;俄军在停火宣布后继续以无人机打击基辅电力网,泽连斯基在华沙威胁报复。真正的市场变量是同步落地的对俄柴油制裁松绑,以及由此放大的跨大西洋裂痕。
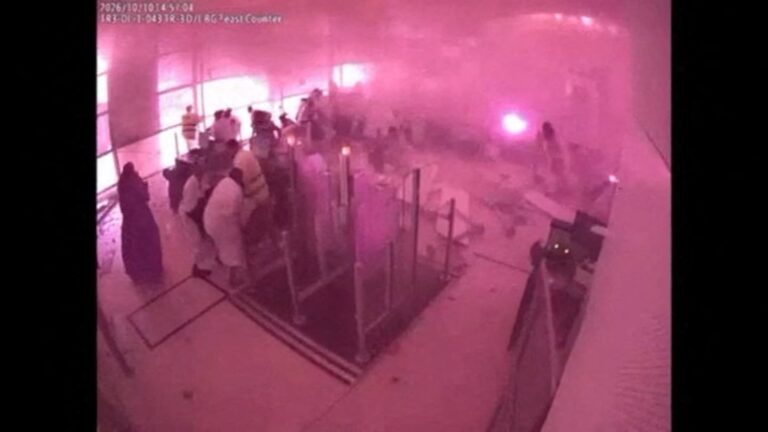
FAA就沙特领空发出的飞行员安全提示,把胡塞武装袭击利雅得机场事件推到跨市场风险定价前台。这是一场「风险偏好冲击」,而非对油库的「供给冲击」,传导路径因此出现分化。

五大行Q3财报与9月CPI同周亮相,10年期美债收益率5.24%逼近2002年以来最高,银行股过去一月跑输大盘约11个百分点。Q2交易收入创下纪录的JPM、GS、MS能否在Q3延续,净息收入与信贷成本如何接力,是本周跨资产定价的核心变量。
WSJ 季度经济学家调查显示,长端美债收益率升至 25 年高位后不会被通胀回落所抵消,经济学家预期 long-end higher for longer 写入下一个十年的定价公式。本文拆解三条结构性逻辑,以及对美股、黄金、美元、加密资产的传导路径与不确定性。
截至截稿,隔夜可确认的市场主线较少;今日高影响经济数据及其对美元、美债收益率的影响将成为交易重点。
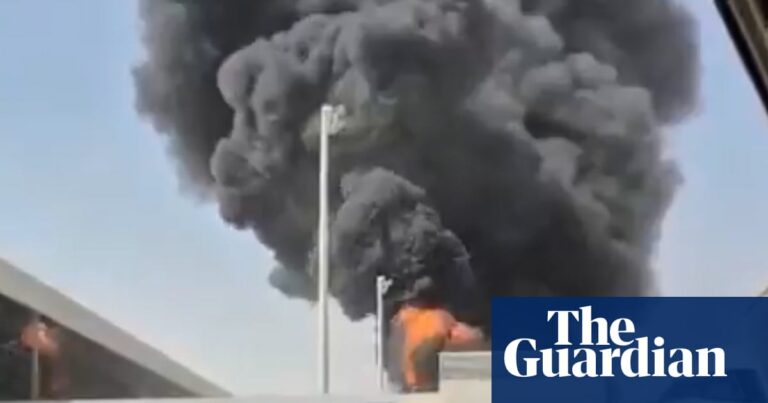
利雅得哈立德国王机场遇袭暴露了"搁置中东战争、归咎泽连斯基"这套政治策略的结构脆弱性。从交易视角看,真正的信号是它同时冲击了能源供给、对俄制裁框架与海湾安全溢价。
上周10年期美债收益率创近25年新高,Bessent的3%AI增长承诺无法对冲联邦财政的负反馈螺旋。AI capex、增长红利向资本倾斜与外国央行减持共同重写美元、风险资产与黄金的相对定价。