

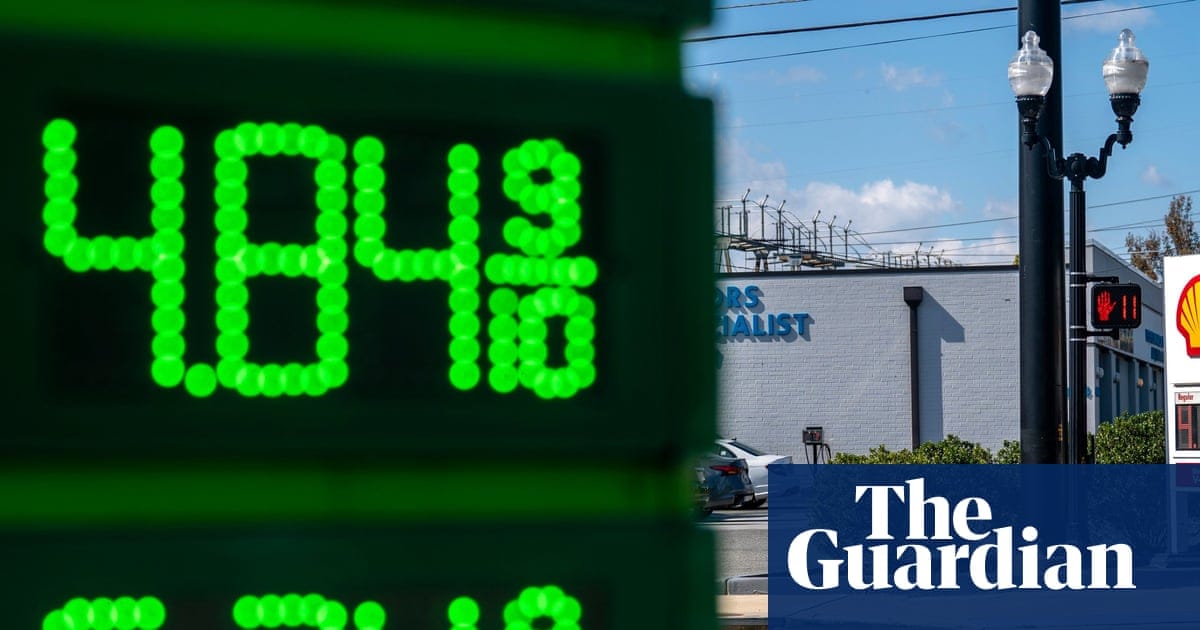
特朗普再抛18.4美分这张牌:减税信号大于实际分量
特朗普政府周二再次表态”正在考虑”暂停联邦汽油税。这项自1993年起维持在18.4美分/加仑的联邦税,即便全部砍掉,也只相当于每加仑零售价约4%的降幅——相比当前汽油均价同比上涨超过1美元/加仑的幅度,量级完全不在一个层面。真正的市场变量不是这项税本身,而是它所折射出的中期选举前生活成本压力、国会立法路径的不确定性,以及油价与通胀预期链条的重新校准。
18.4美分联邦汽油税的实际分量:4%降幅够不够用
根据原文引用的AAA数据,周二全美普通汽油均价为4.3685美元/加仑,较一年前高出逾1美元。联邦汽油税18.4美分、柴油税24.4美分,即使全额豁免,也只相当于每加仑4%上下的让利;这意味着即便政策落地,对消费者”加油贵”的核心痛感几乎没有实质性缓解。过去一年推高油价的,主要是原油批发价(与伊朗冲突相关的地缘溢价)和炼油与分销环节的成本,而不是18.4美分的税。原油期货、汽油裂解价差和零售价三者之间的传导,并不会因为这一道税的消失而重置。
从口头到立法:税豁免要跨过的国会门槛
特朗普政府此次延续了今年5月提出的口径,但关键约束没有变:联邦汽油税的征收与豁免属于国会权限,总统无法单方面暂停。任何暂停都需要国会两院通过立法,而当前的政治环境意味着,即便共和党有意推动,也需要面对”如何补偿每年逾230亿美元公路与公共交通资金”的问题。换言之,税豁免不是一份行政令就能完成的事,它进入立法议程的难度决定了这张牌短期更接近”政治信号”而非”政策落地”。这张牌与中期选举前特朗普对通胀3.4%的政治风险溢价管理一脉相承,传递的是对选民钱包焦虑的回应,而不是已经成型的财政工具。
从原油到CPI能源分项:传导链条上的边际变量
把影响拆开看,跨资产传导大致经过三层。第一层是汽油零售价本身,4%降幅对CPI能源分项有边际下拉,但需要立法落地为前提。第二层是原油期货与汽油裂解价差,税豁免不影响原油批发价,但若市场把它解读为”行政端在对抗油价”,短期情绪上可能压低NYMEX原油的散户溢价,机构实际定价仍以供需为主。第三层是通胀预期和长端美债收益率——如果市场判断税豁免难以落地,通胀预期反应有限;如果被视为财政补贴逻辑的延伸(即用减税替代降息),反而可能抬升长端利率和通胀风险溢价。这与此前G7战略储备释放的逻辑类似:单点干预不会重置原油定价,但会通过通胀预期渠道产生次级效应。
国会数学与中期选举:政策表态的政治时间窗
距离11月中期选举只剩约一个月,原文也提到特朗普声称期待共和党”表现很好”,并把拉票集会描述为”改变局势”的工具。在这种时间窗内抛出”暂停联邦汽油税”的信号,本质上是把油价焦虑转译为可被选民感知的减税叙事。但”18.4美分+4%”这张牌的力度,注定了它的政治价值远高于财政价值:既要让选民看到”总统在做事”,又要避免在国会真正投票时承担过高的财政成本。历史上类似的能源税豁免讨论(例如2008年夏季的短暂税假期)通常只持续数月,且配套资金来源争议极大,这次大概率也会停留在口头和草案阶段。在跨资产层面,这一信号也呼应了此前美国柴油出口禁令的”行政干预油价”叙事,对能源板块构成类似的情绪压力。
市场结论与短期方向:标题反应有边界,持续定价看立法
对核心资产的短期(1-4周)基准方向判断如下:
- 美元指数(DXY):基准方向短期偏弱。在新闻窗口期可能因”财政立场偏宽松”叙事出现轻微下行,但缺乏政策落地的前提下持续性有限。因果链是”口头信号→财政宽松预期→DXY标题回调”;失效条件是国会明确不启动立法,或原油价格继续走高。
- 黄金:基准方向短期偏弱。若市场把税豁免视为油价/通胀松动信号,黄金短线承压;但只要原油不出现实质性回落,金价方向并不稳定,失效条件是地缘冲突升级或原油反弹。
- NYMEX原油:基准方向短期偏弱。”政府干预”叙事可能压低散户溢价,但炼油与库存基本面未变,更可能只是情绪冲击,失效条件是伊朗冲突再度升级或G7进一步释放储备。
- 长端美债收益率(10Y):基准方向中性偏弱。通胀预期边际下移,但缺乏政策落地前提,5y5y breakeven难以持续重定价,因果链是”税豁免预期→通胀预期边际下移→长端利率小幅下行”。
- 美股能源板块:基准方向短期承压。消费与交运板块情绪上有边际支撑,但权重不足以改变整体风险偏好,失效条件是立法进入实质讨论或OPEC减产。
- BTC/ETH:基准方向中性。联邦汽油税与加密资产无直接传导,更多通过通胀预期和风险偏好间接作用,短期内不应过度解读。
需要明确的是,原始报道来自单一二手来源(Guardian),缺少白宫、国会和财政部的一手文本,目前可被引用的高质量外部证据不足;在税豁免真正进入立法程序之前,本文所讨论的传导路径更多是分析框架,而非已经发生的市场定价。综合判断的置信度约65%,主要受制于单源依赖与政策落地不确定性。




