

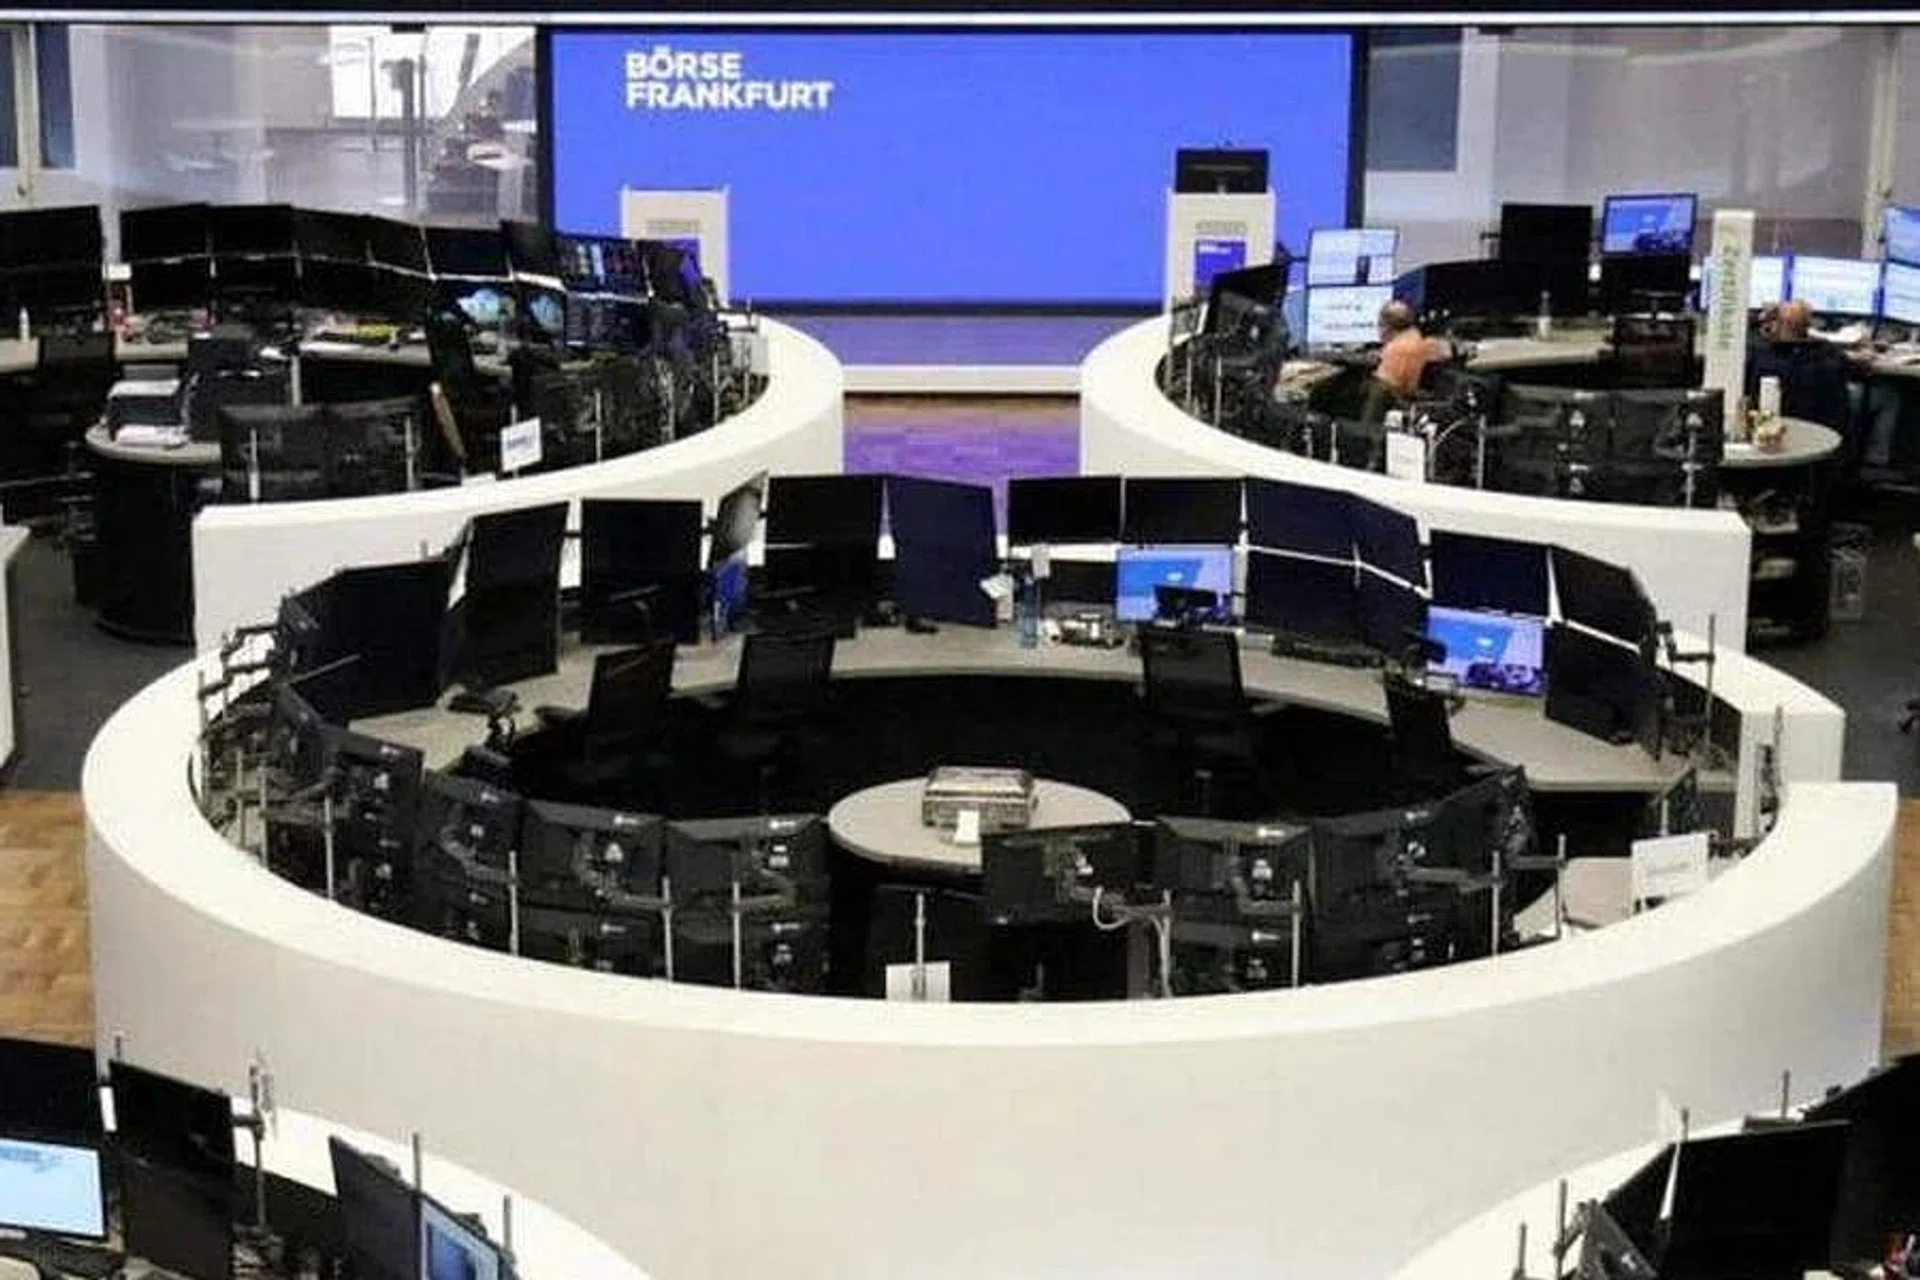
2026年8月26日,泛欧Stoxx 600指数仅微跌0.01%收于656.41点。在两条相反力量的拉扯下,欧股尾盘几乎收平:一方面,伊朗与阿曼仍在就霍尔木兹海峡通行安排进行磋商,给能源价格和供应链风险带来一丝缓和;另一方面,美国PCE(个人消费支出价格指数)数据黏性超预期,市场对美联储9月加息概率的定价边际上行,欧洲银行板块因此被贴现曲线走陡的预期推高——德意志银行单日上涨4.3%,创2011年7月以来新高。
市场结论与短期方向
本节给出对核心资产的短期方向判断(1–2周视角),不构成买卖建议或仓位指引。可核验的外部证据仅一篇The Business Times的二手报道,因此对置信度保持克制:
- 欧洲银行股(基准方向:bullish):PCE黏性推升加息预期叠加欧央行据报可能在9月加息,”双鹰”组合使收益率曲线陡峭化预期升温;德意志银行单日+4.3%、欧洲银行板块整体+1%已开始定价这一逻辑。失效条件:9月FOMC或ECB任一方意外转鸽,或油价再度飙升引发滞胀担忧。
- 欧股长久期成长/科技股(基准方向:bearish):在”higher for longer”环境下利率敏感型板块估值承压,SAP被瑞银下调至”中性”、Intuit指引疲弱为直接催化。失效条件:若PCE随后被下修、9月加息预期回吐,估值压力会相应缓解。
- 金价与金矿股(基准方向:bullish):Hochschild Mining +5.4%是金价年内上行的最直接证据,金矿板块对金价的杠杆仍有效。失效条件:油价进一步回落带动通胀预期走弱、美元走强,金价短期或承压。
- 欧股Stoxx 600整体(基准方向:mixed_with_base_case):指数几乎收平背后是显著的板块分化——价值/利率敏感型占优、长久期成长股承压,结构而非方向是核心叙事。
- BTC/ETH:本证据包未给出当日具体数据,按”更高利率→流动性偏紧”的机制推断偏负面,但不能据此描述为”已下跌”,本节不作方向结论。
下文将逐条展开上述方向判断的证据与传导逻辑。
Stoxx 600 全日震荡收平,板块分化明显
虽然指数层面变化有限,但板块之间分化清晰。欧洲银行板块整体上涨1%,德意志银行涨4.3%至2011年7月以来最高位,德国商业银行涨2.8%。Van Lanschot Kempen投资策略师Joost Van Leenders认为,欧洲消费者信心开始修复、储蓄率走低对消费形成支撑,这是宏观面在指数之外提供的正面背景。
科技板块下跌0.8%,医疗保健下跌1%——美国软件公司Intuit发布的疲弱指引传导至欧股,德国软件龙头SAP被瑞银下调至”中性”评级,单日下跌2.9%,成为Stoxx 600的最大拖累。英国贵金属股Hochschild Mining上涨5.4%,位列基准涨幅前列,反映金价年内上行对矿企利润的拉动。
霍尔木兹谈判与油价:缓解但未确认
据The Business Times报道,伊朗与阿曼仍在敲定霍尔木兹海峡通行协议的细节。该海峡在美伊冲突升级前承担了全球约五分之一的油气运输。原油价格近几个交易日已滑落至每桶90美元以下,但成品油和汽油价格依然偏高,使通胀问题在欧洲同样敏感。
Leenders将这种不确定性视为”风险”而非”已经纳入预测的基线情形”,意味着市场目前并未把海峡完全恢复通行当作确定事件来定价。能源价格的回落为风险偏好提供了下沿支撑,但真正的修复仍取决于美伊之间的政治条件能否满足。从更长期的视角看,霍尔木兹海峡的战略价值正在被替代管道侵蚀,这意味着即使短期通行恢复,该水道对全球能源定价的边际权重也可能逐步下降。
PCE 黏性推升美联储 9 月加息预期,欧央行同步承压
美国方面,PCE高于预期,市场对美联储9月加息的概率定价小幅上升。这一变化沿着两条线传导:
- 美国利率路径:更黏的通胀意味着”higher for longer”甚至边际收紧,按惯常路径美债收益率与美元更易获得支撑,美股估值压力随之上升。
- 欧洲政策路径:据The Business Times引述路透社消息人士,欧央行政策制定者准备在9月会议上加息,以对冲伊朗战争带来的经济影响,但不愿在9月之后进一步发出紧缩信号。
这种”美联储与欧央行同时偏鹰、但ECB不愿持续放鹰”的组合,对欧洲银行净息差形成短期支撑,但中长期利率曲线的方向仍取决于通胀能否回落。值得注意的是,Kashkari曾指出美债收益率上行并不改变美联储的政策路径,意味着单看美债收益率突破难以直接推导加息落地,更关键的是PCE与就业数据的方向确认。
跨资产含义与待跟踪变量
从可观察的板块信号看,金价走高直接利好黄金股——Hochschild Mining上涨5.4%是当日最直观的证据。原油价格虽然回落,但成品油价格仍偏高,意味着能源板块的利润传导尚未完全结束。在跨资产定价层面,海湾穿梭贸易正在改写跨资产的能源定价机制,即使海峡通行恢复,原油贸易的实际路径也已被部分重塑。
在风险偏好层面,PCE黏性叠加ECB加息预期,使利率敏感型资产(成长股、长久期债券)承压,估值偏高的科技板块当日领跌;而价值股、利率曲线陡峭化的受益者(银行、保险)相对占优。对加密资产而言,”higher for longer”通常意味着流动性环境偏紧,但本证据包未提供BTC/ETH当日具体数据,相关判断留作观察,不据此描述为”已下跌”。
以下变量值得持续关注,决定上述方向判断是否需要修正:
- 美联储9月会议前的PCE修正值与非农就业数据,决定9月加息是否落地。
- 霍尔木兹海峡通行安排的进展,以及伊朗是否满足美方条件。
- ECB 9月会议声明是否给出”一次性”加息的明确信号。
- 英伟达第二季度财报对AI主题与全球科技股估值的影响。
- 黄金与原油的相对走势——若油价进一步下行而金价维持高位,往往意味着市场更担心滞胀而非单纯的地缘溢价。




