

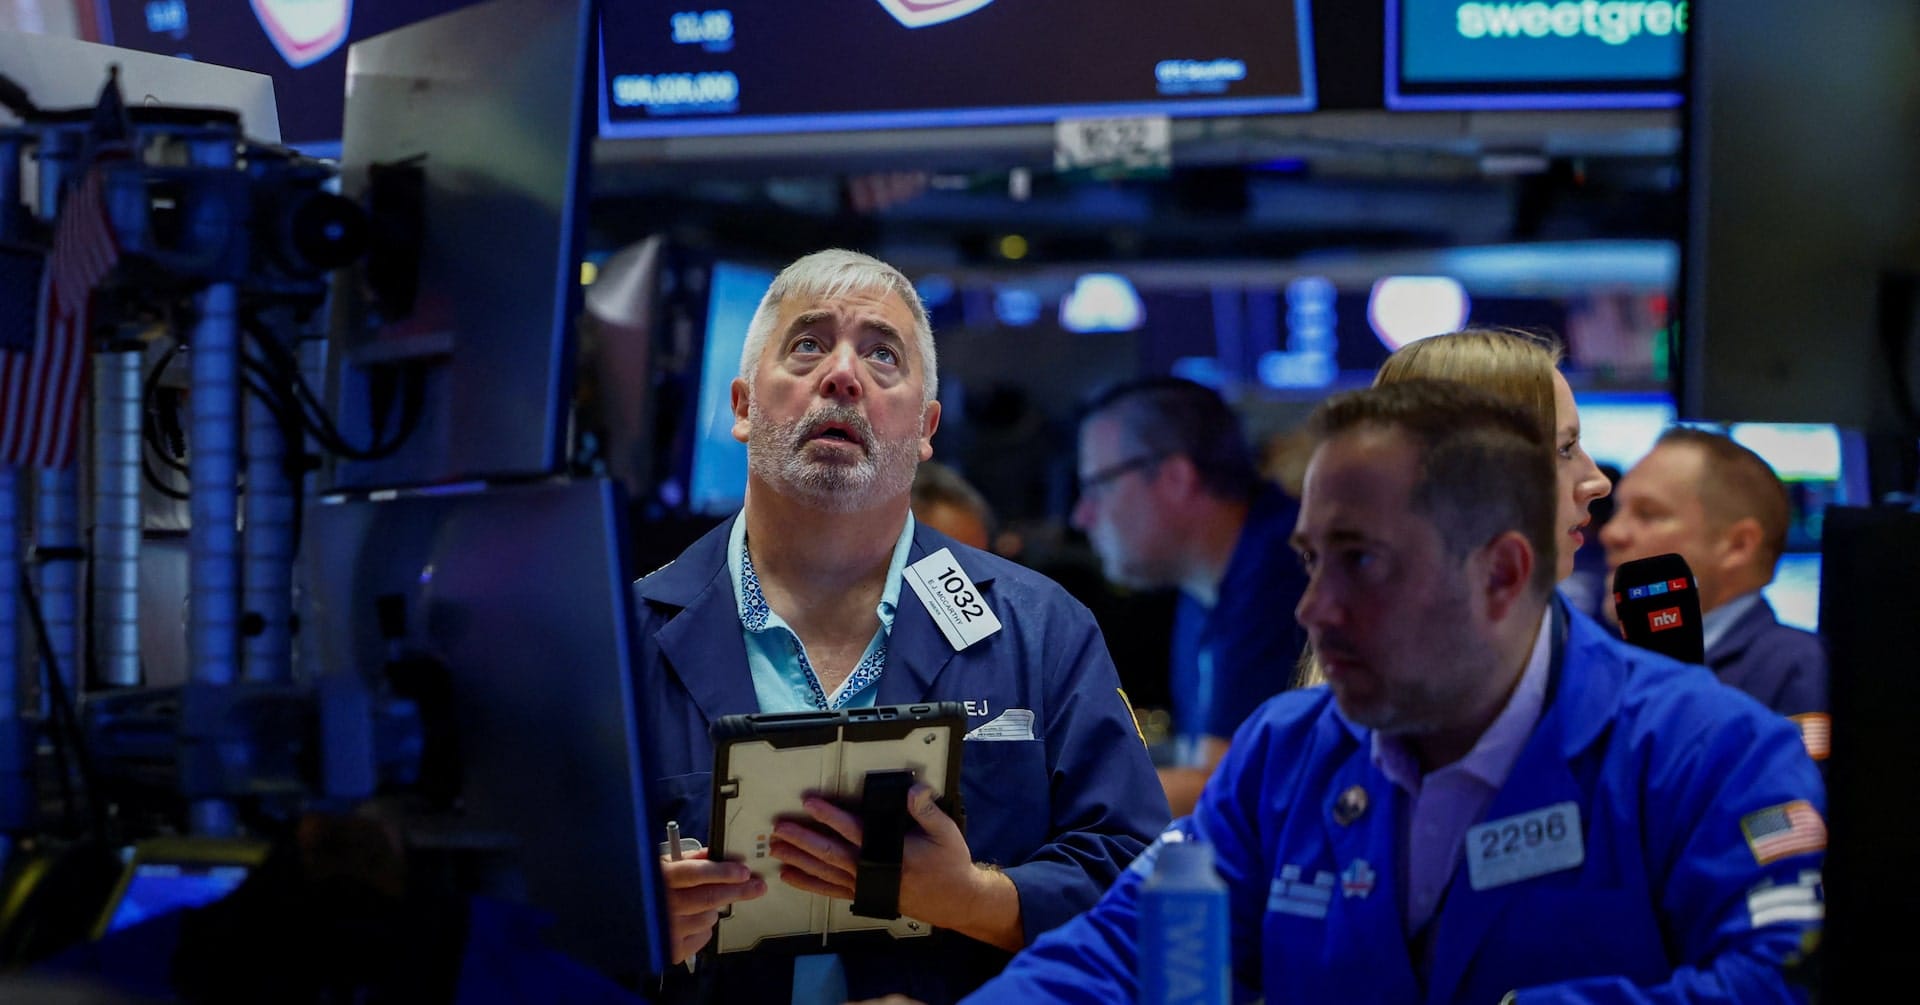
8月14日全球市场呈现”股跌、油涨、利率端重新定价”的三线拉扯。Reuters 当日收盘综述确认了两条主线——一是同日公布的美国数据弱于预期,市场随即下调对美联储9月加息的概率定价;二是美伊谈判紧张且进展反复,通过地缘风险溢价推升原油。两条逻辑方向相反:弱数据对风险资产边际利好、对利率端利好,地缘紧张对风险偏好偏负面、对油价利好。净结果是当日跨资产波动集中在利率与外汇端,而非单一资产的极端波动。
弱数据压低9月加息预期,美欧股与原油反向运行
Reuters 8月14日的全球市场综述明确指出,美欧股市当日同步收跌、原油走高。需要特别注意的是,这两条线索的方向并不一致:弱数据通常压低加息预期、利好风险资产;而地缘紧张通过油价推高通胀预期、压制风险偏好。所以当日”股跌+油涨”的组合,更像是一个净结果——地缘溢价在商品端胜出,弱数据在利率端胜出,但风险偏好整体仍偏防御。这种”利率鸽派+商品强势+股票弱势”的组合在历史上并不少见,往往对应滞胀交易特征的局部回归,但仅凭一天的数据还不足以确认趋势。从近期7月PPI数据也曾重塑9月加息预期的经验看,本轮利率端定价对宏观数据的敏感度仍然很高,单次数据落地就足以推动预期重定价。
美欧股指同步收跌的内部结构差异
综述层面只确认”美欧股市下跌”,但未给出具体指数点位与板块拆分。已知信息只能支撑”同步收跌”这一方向性判断,无法进一步比较美股与欧股的相对跌幅,也无法判断是科技股拖累更多还是金融、能源板块在起作用。机制上:若弱数据来自消费或就业链条,对必需消费、科技等长久期资产更敏感;若弱数据来自工业或地产,则更可能拖累周期股。在没有具体数据前,应避免基于”美股跌多少”做仓位推断。
美伊谈判反复如何给原油注入地缘风险溢价
Reuters 摘要中”美伊谈判紧张”以及”Faltering talks”的措辞提示谈判进展并不顺利,但具体是谈判暂停、议题分歧,还是外部消息扰动,原文摘录并未展开。逻辑上,谈判不确定性会通过两条渠道影响油价:一是直接影响伊朗原油出口的预期,二是推升中东航运的战争风险溢价。但实际溢价幅度需要 OPEC 月报、Brent-WTI 价差与航运保险费数据交叉验证,目前证据不足以量化。更应关注的是溢价是否已经透支——一旦谈判重新推进,油价回吐速度往往快于上涨速度。这一地缘风险溢价机制与此前霍尔木兹海峡谈判僵局对油价的推升路径高度类似,可作为后续谈判节奏的参照基准。
利率与美元:9月加息预期回落的两条传导路径
“弱于预期的美国数据削弱美联储9月加息预期”是当日最核心的宏观叙事。传导上有两条路径:第一条是利率端——9月加息概率下调、联邦基金期货曲线前段下移、短端国债收益率下行、利率曲线前端定价更鸽,10年期美债收益率理论上也应同步回落,但幅度取决于通胀预期。第二条是美元与外汇——加息概率下调、美元相对收益率下降、美元指数承压、欧、日、新兴市场货币反向走强。但摘要中没有给出具体美元指数、国债收益率或联邦基金期货隐含概率的变动数据,因此这两条路径目前只是机制描述,不是已发生的市场反应记录。从7月PPI公布前美债收益率的提前重定价经验看,利率端对宏观数据的反应往往领先于官方表态,这一点对判断本次弱数据的后续传导节奏有参考价值。
市场结论与短期方向
基于已确认事实与可识别的传导机制,对核心资产的短期方向判断如下:
短端美债收益率(2年期为代表)——方向偏弱(bearish for yields)。弱数据已压低9月加息预期,联邦基金期货前段定价更鸽,短端利率向下重定价是机制内必然结果。时间范围:短期1-2周,直至8月下旬关键数据落地。失效条件:8月零售、CPI等数据意外强劲,或美联储官员讲话逆转鸽派定价。
美元指数——方向偏弱。短端利差收窄、相对收益率下降使美元承压,机制上与短端利率同向。失效条件:欧元区或日本数据更弱使美元被动走强、美联储官员鹰派表态、或风险偏好崩塌触发美元避险买盘。
原油——方向偏强。当日收盘走高已是确认事实,驱动来自美伊谈判紧张带来的地缘风险溢价,与利率逻辑同向但不属同一驱动。时间范围:短期1-2周,直至谈判出现明确突破或僵化。失效条件:美伊达成阶段性协议、OPEC+意外增产、或全球需求数据大幅走弱使地缘溢价被需求担忧覆盖。
美股——方向防御偏弱。弱数据对长久期资产有边际支撑(折现率改善),但地缘风险压制整体风险偏好,净影响偏防御。时间范围:短期1-2周。失效条件:利率回落幅度大到足以抵消风险偏好压制,或地缘紧张快速缓和使溢价回吐。
黄金——方向偏强。弱数据压低实际利率预期+地缘紧张推升避险需求,两条逻辑同向支撑。但当日具体金价与ETF持仓数据缺失,幅度无法量化。失效条件:实际利率快速反弹或风险偏好全面回暖。
综合判断:当日跨资产的核心叙事是”利率端鸽派重定价+商品端地缘溢价”,风险偏好整体偏防御但未崩溃。这一格局在9月FOMC前的窗口期大概率延续,但单日数据不足以确认趋势反转。读者应避免仅凭”美股跌”就判断风险偏好崩塌——弱数据对利率端是利好、对风险资产中性、对地缘敏感资产是利空,三条逻辑需要分开看。
证据边界与后续需盯紧的变量
需要诚实说明的是,本次写作的证据基础非常有限:可用的原文仅为 Reuters 收盘综述的一段摘要(约 266 字符),没有可引用的官方数据点、没有机构研究的交叉验证、也没有次日的市场反应追踪。所以本文只能呈现方向性叙事和机制解释,无法给出具体数字(如 S&P 500 涨跌幅、Brent 收盘价、10年期美债收益率变化、美元指数水平等)。任何超出”美欧股跌、油涨、9月加息预期回落”这三个事实的细节,都需要等待更完整的收盘数据或次日的盘后报告来确认。
后续需要盯紧的三个变量:
1. 8月14日公布的美国数据细节:是哪一类数据(零售、CPI/PPI 领先指标、消费者信心、工业产出?)弱于预期,以及预期值与实际值的差距有多大——这直接决定了9月加息预期回落的”幅度”,也是判断市场反应是否过度定价的关键。
2. 美伊谈判的下一轮信号:是恢复谈判、议题突破,还是进一步僵化。谈判节奏决定原油溢价是否延续,也决定当日”地缘风险溢价”是结构性还是事件性。
3. 利率端的二次反应:弱数据信号是否会延续到下周美债拍卖、特别是30年期国债的投标倍数与利率尾部风险上。如果一级市场需求强劲,”弱数据=利率回落”的逻辑才真正站得住。
资料来源:




