

Kevin Warsh 自 2026 年 5 月就任美联储主席以来,其政策沟通被市场读作”鸽派维持”,但 30 年期美债收益率却反向创下近二十年新高。这种”利率与货币政策措辞”之间的背离,正在把机构资金推向通胀挂钩债券。Barclays、HSBC、Societe Generale、Rabobank 等多家投行策略团队本周相继表态,认为在当前实际利率水平下,TIPS 仍具配置价值。
30 年 TIPS 实际利率创 2008 年以来新高,机构在押注什么
根据 Bloomberg 经 Financial Post 转载的最新数据,30 年期美国通胀挂钩债券的实际收益率已升至 2.93%,上周五一度触及 3.04%,为 2008 年以来最高水平。实际利率是不含通胀预期的纯利率,反映投资者对”剔除通胀后真实回报”的要求。实际利率走高通常出现在两种环境里:经济名义增长偏强,或者市场认为央行的实际紧缩力度大于其表面表态。Warsh 多次强调要”压住通胀”,但拒绝明确给出政策路径,被部分机构解读为”言辞鹰派、行动可能滞后”。Societe Generale 利率策略师 Jorge Garayo 表示,目前实际利率下通胀挂钩债券仍”具有价值”。
长端美债与”鸽派维持”叙事的背离在哪
原文披露,30 年期美债收益率上周一度冲到近二十年高位,原因之一是 Warsh 拒绝透露美联储将如何压制通胀。即便 Warsh 本人多次强调要”压住价格上行”,市场对其”长期通胀控制承诺”仍存疑虑。HSBC 利率团队 Dhiraj Narula 在 7 月 FOMC 会议后重申了对长久期美国通胀保护债券的推荐。Barclays 美国通胀市场策略主管 Jon Hill 的判断更直接:市场可能将本次会议定性为“鸽派维持 + 信用度打折”,这意味着整条收益率曲线需要重新计入更多通胀风险,盈亏平衡利率应当走阔,通胀挂钩债券将跑赢传统名义债券。原文披露的对照数据也支撑这一判断:年内 Bloomberg 通胀挂钩债券指数小幅上涨 0.3%,而传统主权债指数同期回撤 0.7%。
盈亏平衡利率接近年内低位,机构批评市场”自满”
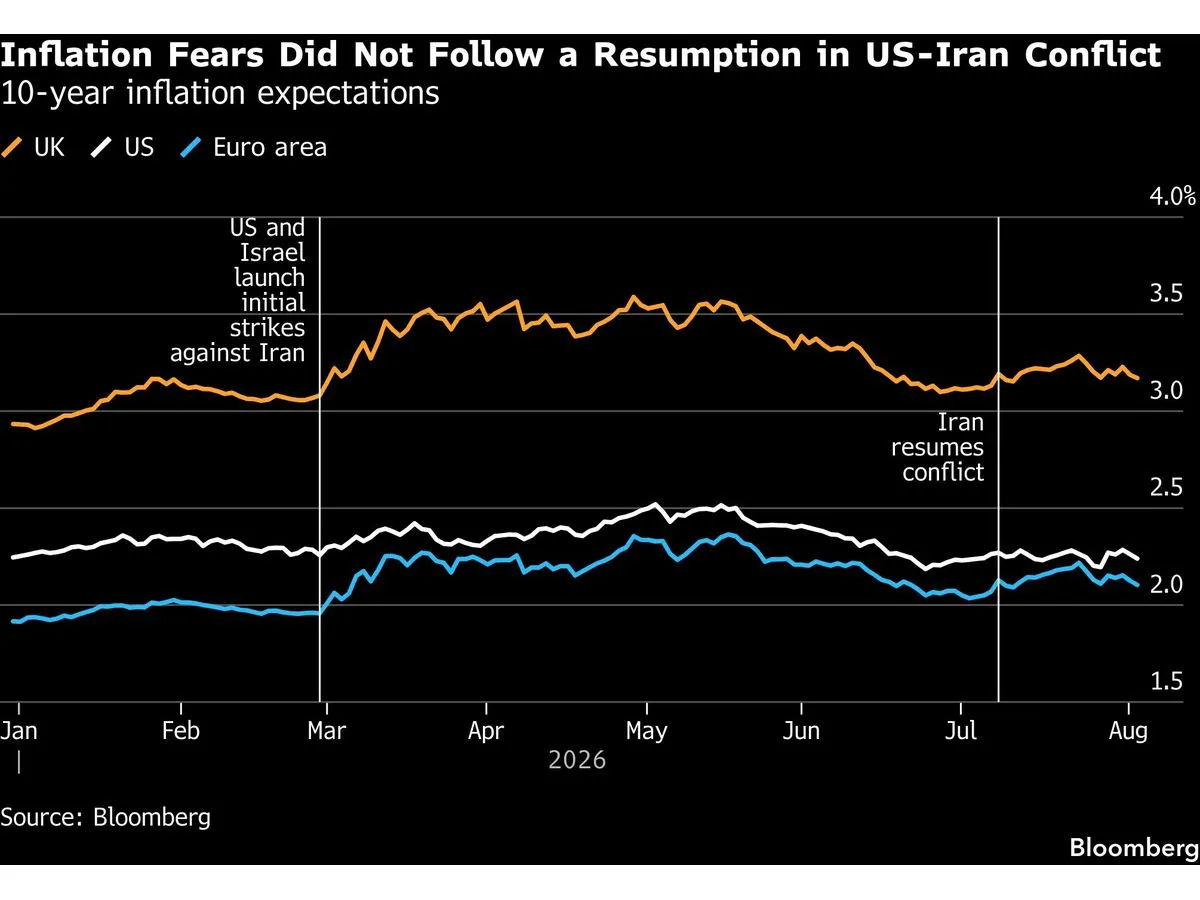
一个看似矛盾的现象是:实际利率创 2008 年以来新高,但衡量市场通胀预期的盈亏平衡利率却接近年内低位。Barclays、Societe Generale 与 Rabobank 等机构认为,市场对油价波动、中东局势恶化以及美国财政支出风险的计入并不充分。Rabobank 高级宏观策略师 Stefan Koopman 的表述是:通胀挂钩债券的投资逻辑不在于”通胀维持在 2% 以上”,而在于”2% 正从上限变成下限”。True Potential 投资管理公司的 Kevin Kidney 也在近期把旗舰多资产基金中通胀挂钩债券的持仓提升到约 20%,理由是”央行愿意容忍的实际通胀水平,要高于其对外沟通的口径”。
实际利率上行如何传导到黄金、美元和风险资产
实际利率是连接债券、黄金、美元和风险资产的核心变量。如果 Warsh 政策沟通继续模糊、长期实际利率维持高位,会有三条主要传导:第一,名义美债承压,对久期敏感的资产(长债 ETF、REITs、长久期科技股)面临持续贴现率压力;第二,零息票、长久期的现金流资产估值受限,黄金作为”无票票息长久期”资产理论上承压,但若同时伴随通胀预期回升与地缘溢价上行,金价的下行幅度会被对冲需求对冲掉一部分;第三,美国实际回报提升叠加政策不透明,可能强化美元指数的避险属性,并对日元、欧元、新兴市场货币构成压力。叠加 30 年期美债收益率维持 5.24% 上方的熊市陡峭化,跨资产波动率短期难以下降。对加密资产而言,实际利率上升通常会挤压高 beta 成长资产,但本事件的直接传导有限,更关键的是美元流动性环境与 Warsh 对资产负债表政策的态度。
市场结论与短期方向
综合机构观点与可观察的市场结构,短期对通胀挂钩债券维持偏多判断:TIPS 相对名义美债有望继续跑赢,30 年实际利率站稳 2.9% 上方之前,机构对盈亏平衡利率”年内低位”的均值回归预期有持续支撑;与之对应,30 年期名义美债收益率短期偏上行的概率较高,盈亏平衡利率有小幅走阔空间。美元指数在美国实际回报与政策不透明支撑下短期偏强;黄金方向偏混合(mixed),实际利率施压但地缘与通胀对冲需求限制跌幅;BTC/ETH 直接传导有限,关键变量仍是美元流动性与 Warsh 对资产负债表政策的进一步表态;长久期美股与 REITs 持续承压。该判断的核心失效条件是:8 月 CPI/PCE 显著低于预期、盈亏平衡利率持续创年内新低,或 Warsh 在 Jackson Hole 给出明确的通胀控制路径与降息时间表。
证据边界与下一步观察
需要明确的是,本次综合的可读外部研究只有一条(Bloomberg 经 Financial Post 转载),没有官方声明、FOMC 点阵图或 CME 期货隐含概率等独立证据可交叉验证。因此正文中的判断应以”机构观点的整理”而非”已发生的市场反应”来理解。后续值得跟踪的信号包括:8 月公布的美国 CPI、PCE 数据与油价路径能否打破盈亏平衡利率的”年内低位”区间;Warsh 在 Jackson Hole 或后续国会听证中是否给出更具体的通胀控制框架;30 年期 TIPS 实际利率能否站稳 2.9% 上方——这是判断机构叙事是否被市场认可的关键技术阈值。
资料来源
- Financial Post / Bloomberg News:Barclays, HSBC Say Warsh Makes Inflation-Linked Debt Appeal




