

核心判断:制度补位,不是市场催化剂
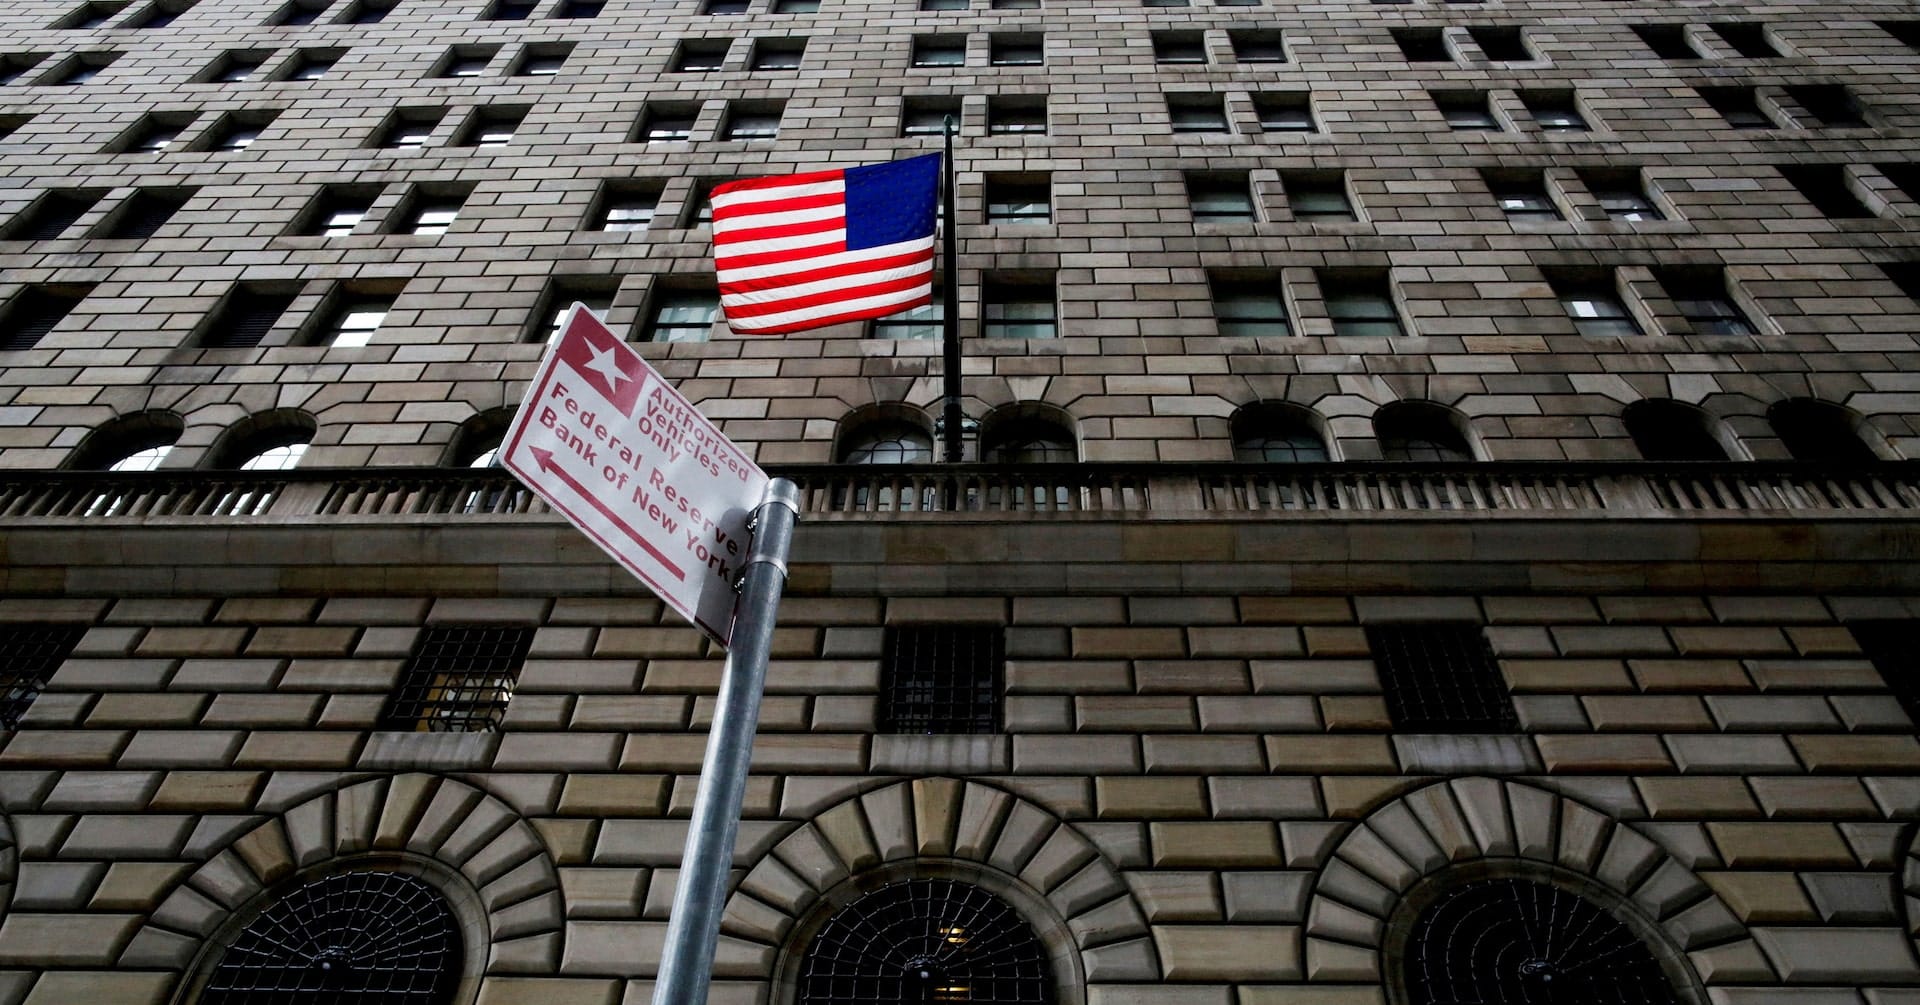
纽约联储与达拉斯联储联合宣布,计划于2026年三季度末启动针对约1.3万亿美元私募信贷市场的试点调查。这是美联储体系内首次由地区联储联合发起的私募信贷专项数据采集。它的意义在于逐步压缩影子银行领域长期存在的数据盲区,而不是直接改写利率、汇率或风险资产短期定价。
1.3万亿美元私募信贷:规模与可见度的失衡
私募信贷——包括直接贷款、不良债务、夹层融资以及BDC(商务发展公司)——的总规模目前在监管统计中处于”半透明”状态:银行通过SPV出表的部分、保险公司和养老金通过私募基金配置的份额,以及非上市BDC的杠杆水平,都缺乏统一口径的官方数据。Reuters援引的”约1.3万亿美元”是市场层面的估算值,并非官方精确数字。正是这种”规模与可见度不匹配”,让本次试点调查被部分观察者视为影子银行数据拼图的起点。
制度定位:数据补位,而非监管行动
需要明确的是,”试点调查”是信息基础设施动作,不是监管行动。它不直接改变任何机构的资本金要求、杠杆上限或信息披露义务,更接近于美联储在为未来金融稳定评估建立一手数据底座。纽约联储此前在回购市场、SOFR形成机制上都做过类似的”先采集、再定价”路径——本次私募信贷调查逻辑上一脉相承。但与利率市场不同的是,私募信贷定价本身已经在二级市场(私募信贷ETF、LP份额转让平台)形成,只是缺乏官方背书的价格发现。调查如果未来转为常规发布,其价值更多在于让FOMC在评估金融稳定时拥有可信的杠杆率、期限错配和资产质量面板,而不是直接干预定价。
跨资产传导逻辑
信用利差与高收益债:调查若最终揭示私募信贷领域的不良率上升或条款弱化(covenant-lite占比、PIK利息占比),市场对信用周期的预期会前移,并通过BDC股价、私募信贷ETF以及CLO利差间接传导到高收益债定价。但这是中期变量,不是本周变量。
美股与机构敞口:持有大量私募信贷敞口的资管公司、保险公司,以及以BDC形式上市的实体(如ARCC、MAIN、OBDC等),存在远期估值重估的逻辑,但试点调查本身不构成短期定价事件。
美元与利率:对联邦基金利率路径和美债曲线无直接影响。若调查后续发现系统性脆弱性,可能成为未来FOMC讨论金融稳定章节的输入变量,但目前离政策传导还有几个季度的距离。
黄金与避险叙事:逻辑上属于长期金融稳定主题的一部分——若影子银行风险被官方数据证实,黄金的避险溢价叙事会被边际强化。但当前缺乏直接证据。
加密资产:传导链条更长。若传统金融体系信用风险定价出现失灵,比特币的”数字黄金”叙事会获得边际支撑,但这更多是宏观环境的间接产物,而非单一调查事件的结果。
市场结论与短期方向
综合现有证据来看,本次调查的基线判断是”中性偏观察”,核心资产的基准方向如下:
短期(1-4周):对BDC指数、私募信贷ETF、高收益债、美元、美债曲线、黄金和比特币,几乎都没有直接的价格冲击。本次事件的市场反应窗口已基本关闭。
中期(3-6个月):值得跟踪的边际变量是方法学文件发布和首批数据。若三季度末前公布的问卷覆盖范围显示将对系统性重要机构做强制性披露,则BDC与私募信贷ETF可能面临温和的折价压力;若纽约联储相关官员在公开讲话中提到非银金融的措辞密度上升,黄金的长期避险溢价会得到边际强化。但这些都是条件性事件,基准情形仍是无显著定价影响。
失效条件:若调查方法学文件提前发布、显示覆盖范围远超市场预期(如覆盖所有管理规模超过一定门槛的私募基金),或BDC板块在无新增信息下出现单日明显下跌,则”中性”假设需要重估。
中文读者的解读框架
对中文市场读者而言,更有用的判断框架是把它当作”数据基础设施补丁”——和央行升级CPI统计口径、或交易所调整合约标的是同一类信号。短期内它不会改变任何盘面,但六个月到一年内,如果你看到BDC板块或私募信贷ETF出现明显折价,或FOMC纪要中”金融稳定”措辞密度上升,这条新闻就值得回看。
关注点:纽约联储三季度末前可能发布的调查方法学文件(覆盖范围、问卷对象、采样频率);上市公司季报中BDC与私募信贷敞口的披露变化;高收益债与杠杆贷款利差是否同步走阔;FOMC会议纪要中关于非银金融与影子银行的措辞密度。
证据边界与资料来源
本文核心事实来自Reuters 2026年8月5日的一手报道:纽约联储与达拉斯联储联合宣布,将于2026年三季度末启动针对约1.3万亿美元私募信贷市场的试点调查。原文因抓取通道受限未能完整获取,本文主要依据Reuters官方摘要及纽约联储公开声明进行复述。调查的方法学、问卷对象、采样频率、是否将转为常规发布等关键细节目前均无公开信息。当前可独立引用的外部研究为0条,文中关于”远期传导”和”金融稳定叙事”的判断,是基于同类历史经验(如Fed对回购市场、SOFR的渐进式数据建设)做的合理推演,而非来自本次调查的市场反应数据。建议读者将本文视为制度性铺垫的事实摘要,待官方方法学文件发布后再做策略层面的判断。
资料来源:




