

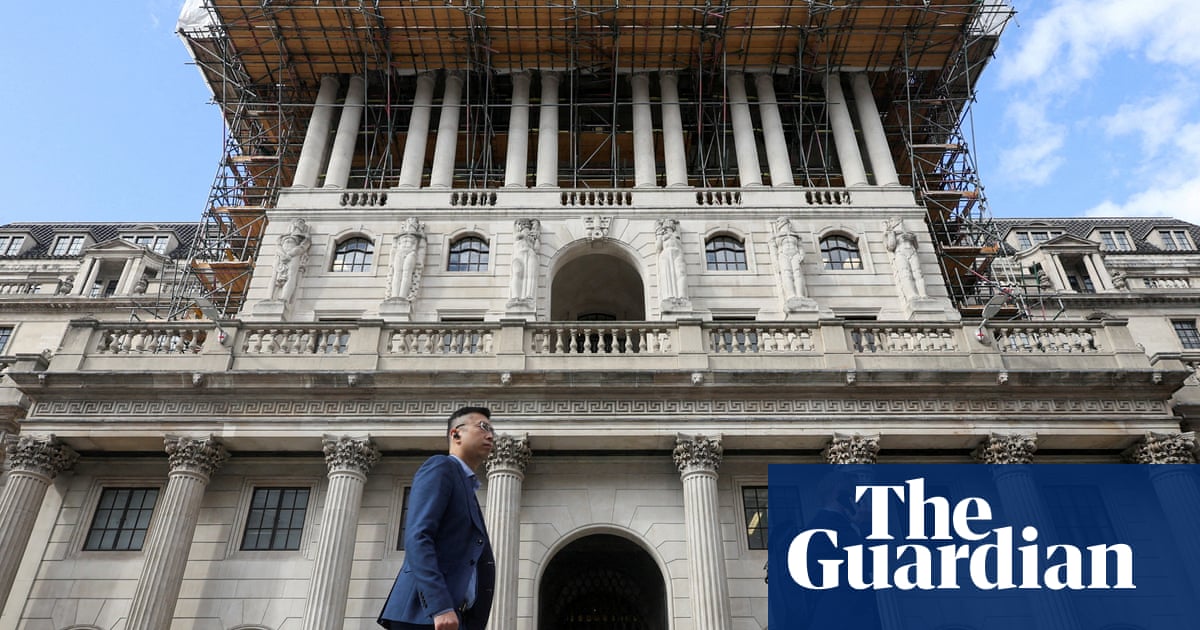
英国央行利率路径的核心分歧,不只是下一次会议是否加息,而是利率互换计入的终点究竟代表多少真实政策预期。当前3.75%的利率之上,市场定价包含连续加息及能源、地缘风险补偿;多家机构则认为,4.75%至5%的隐含终点高于其基准预测。
市场与机构对利率终点的判断相差约50个基点
据报道,利率互换显示投资者预计英格兰银行从当前3.75%的利率出发,未来一年至少加息四次,至2027年7月升至4.75%,并可能在2027年末达到5%。这并非英格兰银行公布的政策路径,而是由一系列衍生品价格映射出的市场隐含结果。
与之相比,多家机构的基准预测集中在4.25%。德国银行预计英格兰银行在2月升至4.25%后维持至2027年末;Oxford Economics同样预计11月和2月各加息25个基点;摩根士丹利也以两次加息后暂停为基准情形。高盛此前表示,其概率加权利率路径明显低于市场定价,同时仍预计11月加息至4%。
因此,4.75%不能被视为既定政策终点。更合理的理解是:市场价格既包含英央行可能采取的加息行动,也包含投资者针对能源供应和地缘不稳定要求的额外回报。
油价上涨既强化加息预期,也抬高风险成本
报道将较高利率定价与伊朗战争开始后的油价上涨联系起来。能源价格越高,市场越倾向计入更明显的通胀压力和进一步加息;与此同时,供应不确定性也会扩大利率互换投资者要求的保护性回报。
ING的James Smith指出,投资者即使最终判断加息幅度不会达到市场定价的水平,只要能源价格继续上涨,做空利率期货的投资者仍可能承受盯市亏损甚至保证金压力。这解释了为何实际政策预期与互换价格可能长期偏离。
后续油价若快速回落,风险溢价可能先行收缩;但如果高油价持续,并进一步传导至核心价格、服务价格和工资,市场维持4.75%以上终点的理由就会增强。因而需要拆开观察真实加息需求与风险成本,不能把互换终值直接当成政策承诺。
工资、通胀和政策信号决定分歧能否收敛
市场广泛预期英格兰银行在11月5日的会议上将利率提高至4%,背景是英国9月通胀升至3.5%。结合此前的英国工资增速升至3.7%,工资将继续成为政策讨论的重要约束,但这些数据并不等同于下一次会议的既定结果。
后续应重点观察三组变量。第一是能源冲击是否从燃油价格扩散至英国CPI升至3.5%所反映的更广泛通胀压力;第二是低薪委员会对全国生活工资的建议幅度是否高于预期;第三是英格兰银行声明、投票分布及利率路径措辞是否支持更长时间维持限制性利率。
如果工资建议和核心通胀同时上行,4.25%的机构基准会受到挑战;反之,若工资和核心价格保持温和,市场与机构的终点预期可能向4.25%附近收敛。
市场结论与短期方向
未来一至三个月的基准判断是:英国央行利率互换隐含终点偏空,即市场定价有下修至4.25%附近的空间。因果链是:油价与地缘风险溢价下降、通胀没有进一步向工资和核心服务扩散,促使投资者减少额外回报要求,进而压低互换终值,并带动英国短端收益率回落。
这一判断不代表下一次加息不会发生。4.00%的11月会议加息仍属于报道所述的广泛预期,但更密集的后续加息并非确定事件。若高油价持续、全国生活工资建议高于预期,或核心通胀与工资出现更强二次传导,4.75%至5%的市场定价将获得支撑,本判断随之失效。
资产层面,英国短端国债收益率在基准情景下偏下,英镑则可能温和承压,因为利率下修若被解读为经济动能偏弱,其利差支撑会减弱。英镑方向仍需结合欧洲其他央行的定价变化判断,不能仅凭英国故事推断美元指数。
黄金与风险资产面对两条相反传导链
若英国利率预期下降只是全球风险溢价回落的一部分,全球实际利率和美元流动性压力可能减轻,通常有利于黄金以及高久期科技资产的估值。黄金还可能获得避险需求支撑,但高油价若迫使主要央行维持高利率,其持有成本上升会抵消部分利好。
BTC和ETH也面临相同的两面性:贴现率下降与风险偏好改善构成支持,通胀、实际利率和风险成本上升构成压力。现有材料没有提供报道后黄金、美元、美股科技股、BTC或ETH的实际价格反应,因此只能给出条件性传导,不能声称相关资产已经出现确定行情。
资料来源
本文依据The Guardian于2026年10月25日发布的原始报道,其中引用了ING、德国银行、Oxford Economics、摩根士丹利和高盛等机构经济学家或研究人员的观点。证据包未提供英格兰银行官方声明、会议纪要或独立市场数据,因此本文将机构预测与市场隐含定价明确区分,不把前瞻判断表述为已发生的政策结果。




