

伊朗局势与市场传导目前更适合被定义为事件风险,而不是已经完成的单边交易。特朗普称美国可能很快对伊朗采取军事行动,但同时保留达成协议的可能;报道还援引Tasnim通讯社的说法,称伊朗没有向巴基斯坦调停方提交新方案,并否认有关以重开霍尔木兹海峡换取美国解除海上封锁的报道。基于现有单一媒体来源,本文给出条件式判断,不把政治表态写成已确认的军事行动或正式协议。
特朗普“可能明天”表态放大双向尾部风险
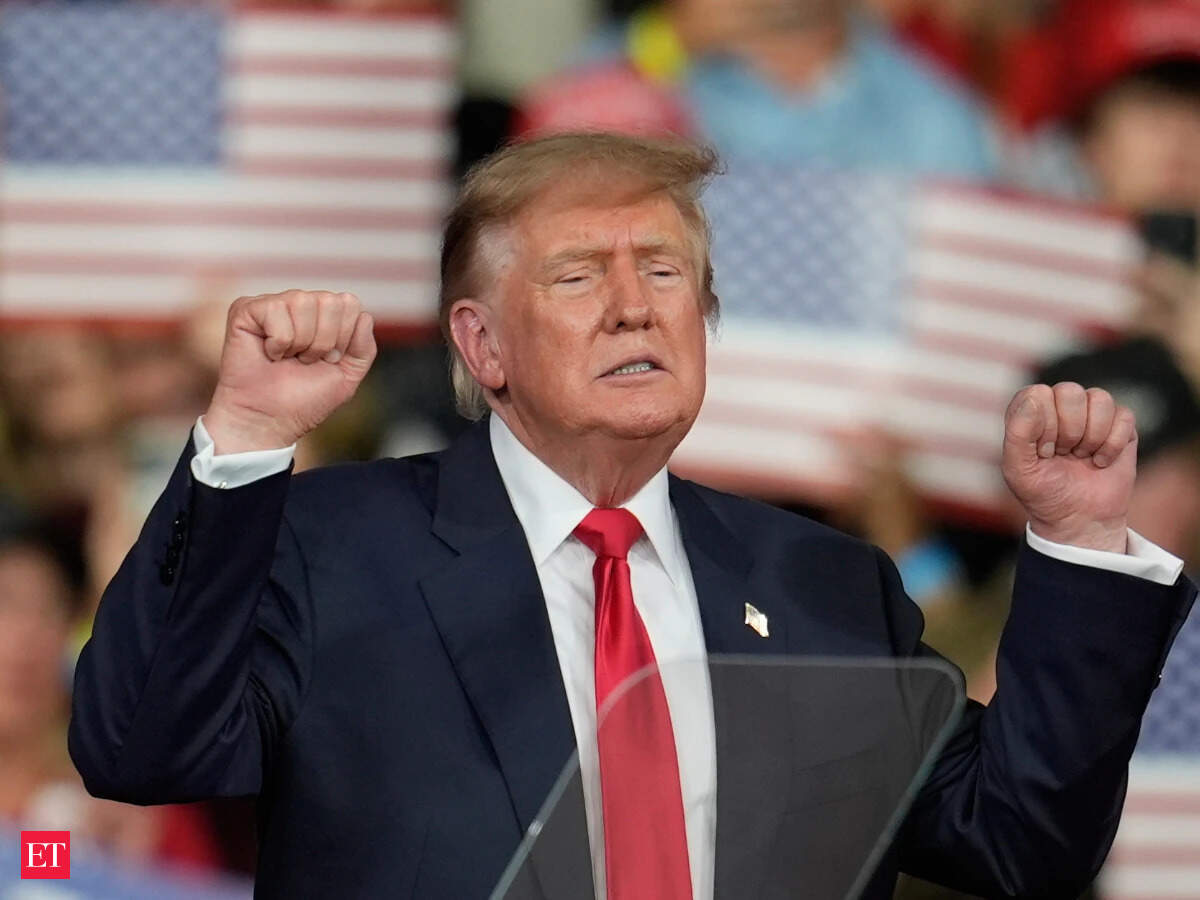
据The Economic Times转载ANI的报道,美国总统特朗普在佛州中期选举提前投票后表示,美国可能很快对伊朗采取军事行动,但没有排除达成协议的可能性;他谈及协议时还表示,伊朗是否愿意遵守协议仍存在问题。
这类表态的信息价值在于“双轨情景”,而不是具体时间表。“可能很快”不等于已经确定计划,协议可能性也没有附带可核验的条件、进度或时间。读者应把它视为风险信号,而不是行动公告或市场已经完成定价的证明。
报道同时提到有关霍尔木兹海峡的相互矛盾说法。这里必须保留来源归属:这属于媒体转述的Tasnim信息,并非已经由白宫、伊朗政府或多方航运数据独立确认的官方文件。后续应优先核对正式声明、船舶通行和航运保险变化,而不是继续放大“可能明天”三个字。
霍尔木兹海峡通航决定原油风险溢价能否兑现
对能源市场而言,海峡是否实际受阻比口头威胁更接近可交易信息。军事升级若增加油轮遇袭、航运绕行、保险成本上升或通航受限的风险,原油供应担忧就可能转化为更明显的现货紧张和期限结构变化。相关传导可参考布伦特原油与伊朗风险如何传导至通胀和资产。
反向情景同样明确:若协议路径获得连续且可验证的进展,航运通告显示通航恢复,原油供应风险溢价可能回落。基准情景下,未来一至五个交易日的原油方向偏向“有上行压力但尚未确认”,不能写成油价必然上涨,也不能在没有行情数据时给出涨跌幅。
能源冲击还可能向通胀预期、实际增长和美债收益率传导:油价持续上升可能使通胀回落速度被重新评估,并通过政策预期和期限溢价影响美元与利率资产。证据包没有原油、债券收益率、利率掉期或通胀互换数据,因此这里只说明可能的方向链条,不声称相关资产已经出现特定涨跌。
黄金偏强、美元与科技股方向存在约束
黄金的受益逻辑相对直接:地缘升级、海上通航风险和能源通胀压力都可能强化避险与抗通胀需求。油价与黄金的关系也会受到实际利率重新定价影响,相关分析可参见油价与黄金的利率重定价。在升级风险占优的基准情景下,黄金短期偏强;若协议进展得到确认,地缘风险溢价回落则可能削弱这一方向。
美元不是简单的“冲突升级就上涨”。避险资金流可以支持美元,但油价冲击若抬高美国通胀预期并削弱增长,利率利差又可能形成反向约束。美股科技则同时暴露于能源成本、盈利预期和折现率:若冲突扩大并造成持续性能源冲击,估值端和盈利端可能共同承压;若谈判取得连续且可验证的进展,风险溢价可能修复。
因此,美元、美债和美股科技应等待通航、收益率和板块价格确认,不能由单句政治表态直接推定方向。能源冲击如何重新影响风险资产,可进一步参考油价飙升与美股抛售扩散的跨资产再定价。
BTC与ETH更依赖风险偏好确认
比特币和以太坊有时被称为避险资产,但在流动性紧张、杠杆去化和全球风险预算收缩时也可能承压。对伊朗局势的判断不能停留在“数字黄金”叙事上,还应观察美元流动性、实际利率、信用风险和加密市场自身资金流。
在军事升级得到正式确认、霍尔木兹通航和能源供应出现可观察变化的基准情景下,BTC与ETH短期偏弱,原因是风险偏好和杠杆收缩可能压过高波动资产;在谈判持续推进且现货需求得到确认的情景下,避险叙事才可能转化为相对韧性。证据包没有提供事件后的币价、ETF资金流、期货持仓或期权偏度,因而不能声称市场已经完成交易。
市场结论与短期方向
未来一至五个交易日的基准判断是:若没有正式军事行动确认、但升级风险和通航不确定性持续,原油与黄金存在偏强倾向,BTC与ETH偏弱,美元和美股科技则受避险需求与利率路径的双向约束而偏混合。这个判断的时间范围是事件后的短期,持续性取决于军事行动、协议沟通和霍尔木兹通航是否出现可验证变化。
判断失效的条件包括:美国或伊朗发布明确且可核验的协议进展,船舶通行与保险成本恢复稳定,或军事升级未获确认且市场风险溢价快速消退。若实际价格也没有出现原油、黄金、美元、收益率与加密资产之间的同步确认,应进一步下调对事件传导强度的信心。
更可靠的验证顺序是:先看白宫与国防部门是否确认行动,再看伊朗及巴基斯坦调停方是否发布正式文件,随后核对霍尔木兹海峡船舶通行、航运保险和原油期限结构,最后观察美元、收益率、黄金、BTC与美股科技是否形成一致信号。




