

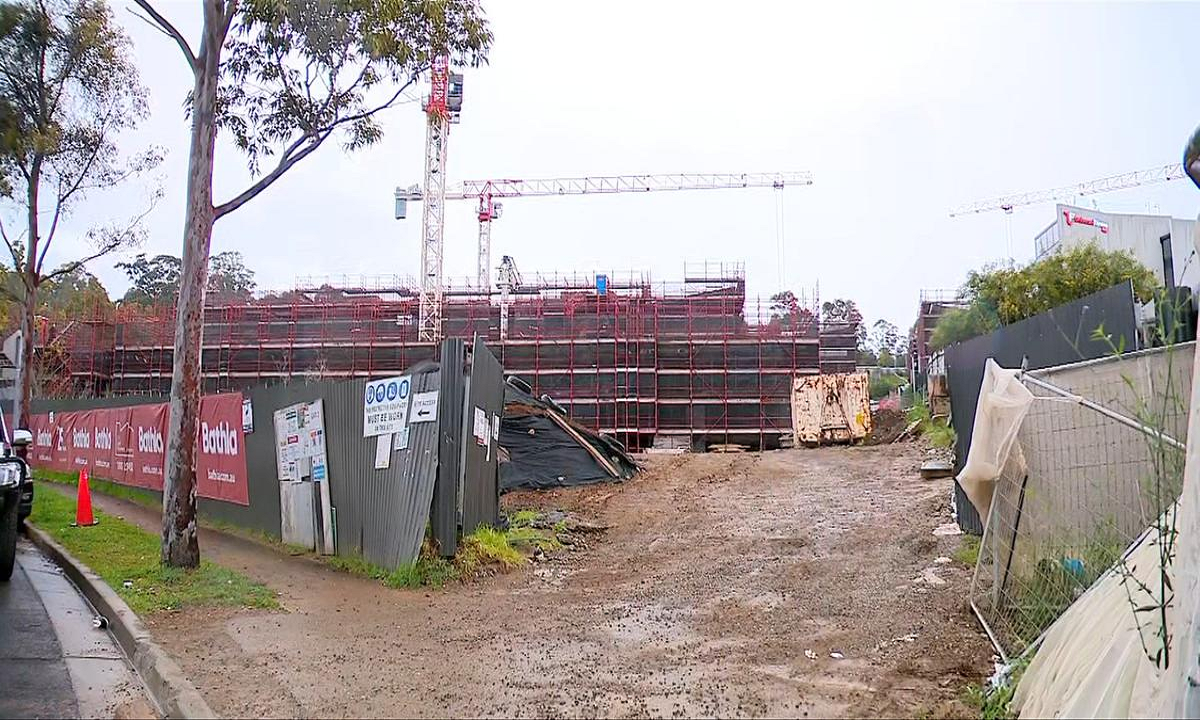
澳洲私人信贷的脆弱性再次受到关注。MacroBusiness报道称,地产开发商Bathla Group在现金耗尽后进入自愿管理,事件暴露出传统银行收紧建筑开发贷款后,非银行债权人承接项目现金流、资产估值和再融资风险的结构性问题。不过,现有证据只足以支持对澳洲地产开发融资维持谨慎判断,不能据此认定私人信贷体系已经系统性崩溃。
Bathla进入自愿管理,首先暴露的是项目现金流与交付风险
根据MacroBusiness可读报道,Bathla Group于8月下旬在现金耗尽后进入自愿管理。报道以“$”列示约36亿私人信贷债务、2000套在建住宅和15000套规划住宅陷入不确定状态。可读摘录没有进一步明确上述金额的币种口径,因此本文不进行未经核实的币种换算。
这些数字描述的是遗留项目和债务敞口,而不是已经确认的最终损失。相关债权仍可能通过资产出售、重组、展期、债权回收或项目继续建设等路径处理。在结果公布前,不能把全部未偿债务直接等同于损失,也不能把“进入自愿管理”直接等同于整个行业的违约。
风险首先落在开发商和承包商层面。住宅项目停滞可能影响工程进度、承包商回款、购房者交付和后续再融资;如果问题在更多开发商之间重复出现,压力才会进一步传向债权人、澳洲银行资产质量及住宅建设活动。
银行退潮后,私人信贷承接了更集中的项目风险
MacroBusiness报道将当前结构概括为:传统银行因风险偏好收紧而减少建筑开发贷款,私人信贷则成为开发商的重要资金来源。银行减少开发贷并不等于房地产融资需求消失,开发商仍需取得资金完成住宅项目,缺口因此由私人基金、信托和其他非银行债权人填补。
这种安排可能形成风险迁移。与银行相比,部分私人信贷工具的透明度、流动性和二级市场定价能力通常更有限;不过,现有证据没有提供具体产品条款,不能据此断言所有私人债权人的回收顺序或损失分配方式。
后续需要验证的是,Bathla的债务处理是否导致其他私人债权人提高风险溢价、缩短可接受期限或要求追加担保。如果这些变化与银行继续压缩开发贷同时出现,澳洲住宅建设的资金链条才会从局部项目问题升级为更广泛的融资收紧。
“黄金时代结束”属于评论观点,不是官方结论
MacroBusiness转述《澳大利亚金融评论》评论者Jonathan Shapiro的观点,称澳洲私人信贷的“黄金时代确实已经结束”。这是一项有代表性的风险判断,但并非澳洲央行、证券监管机构、债权人或全体市场参与者的正式结论。
当前可核验材料只有MacroBusiness一篇报道,核心内容又包含对付费墙文章和评论观点的转述。文章没有提供澳洲官方统计、债权人文件、银行披露或市场价格数据,因而不能量化行业违约率、最终损失率或系统性影响,也无法判断市场是否已经完成风险定价。
证据同样不足以描述即时市场反应。现有材料没有澳洲银行股、澳元、高收益债、黄金、美元、BTC或ETH在事件后的价格和波动数据,因此不能写成“市场已经定价”“资金正在避险”或“加密资产已经遭到抛售”。
市场结论与短期方向
基准判断:未来1至3个月,澳洲地产开发融资条件偏弱,但更可能表现为项目分化与选择性收紧,而非全行业同时崩溃。已报告的银行开发贷收缩与Bathla的严重个案共同提高了开发商面对的现金流、再融资和抵押品风险。如果债务回收结果不佳,或其他开发商出现类似流动性问题,私人债权人和银行可能进一步收紧项目筛选与融资条件。
因果链是:银行减少开发贷敞口,私人债权人承接更多项目风险;Bathla进入自愿管理后,债务处理和住宅交付结果成为行业风险样本;若损失或延期向其他项目扩散,风险溢价、融资期限和抵押物要求才会进一步收紧,并可能压低澳洲住宅项目开工与交付活动。
这一判断的置信度为中等。失效条件包括:Bathla项目恢复交付且损失被控制在有限范围、其他开发商没有出现新增违约或展期压力、银行开发贷没有继续收缩,以及私人信贷条款和融资成本保持稳定。现有证据无法确认澳洲央行将因此降息或加息,也不能由该个案直接判断美元、美债收益率或全球风险偏好的方向。
跨资产传导应从澳洲本地信用开始观察
澳元是较接近第一层传导环节的资产。若澳洲开发融资持续收紧并压低增长预期,澳元可能面临走弱压力;但汇率同时受澳洲央行政策、澳大利亚与海外利差、能源价格和全球风险偏好影响,现阶段没有价格证据支持确定方向。澳洲银行股可能面临开发贷回收和资产质量的不确定性,但影响程度仍取决于抵押品质量、贷款确认方式及损失确认时点。
黄金存在局部信用事件升级后获得避险需求的可能,但单一开发商危机与全球系统性压力并不等同。BTC和ETH距离事件更远:只有澳洲信用风险传导至全球银行体系、美元流动性或风险偏好后,才可能形成可验证的间接影响。更合理的观察顺序是Bathla债务回收、住宅交付、私人信贷条款、银行开发贷变化,随后才是澳元、澳洲银行股、高收益债,以及黄金和加密资产。
从更宏观的金融稳定角度,可进一步阅读全球金融稳定风险的讨论,以区分单一企业流动性事件与系统性信用冲击。本文的证据链不支持把Bathla事件直接升级为全球金融危机信号。
资料来源
- MacroBusiness:Private credit collapse cripples developers。本文仅使用其可读部分所载事件、债务与项目数量,以及对Jonathan Shapiro观点的转述。




