

英国国家统计局(ONS)周三公布,9月CPI同比从8月的3.1%升至3.5%,高于市场预期的3.4%;核心CPI(剔除能源、食品、酒和烟草)从2.6%升至2.8%。同日,英国政府正式批准北海Jackdaw气田投产,并公布9月财政赤字扩大至£24.5bn——三条主线在同一天汇合,构成英国”通胀、能源、财政”的三重拉扯。
燃油是这一轮通胀的”主推手”
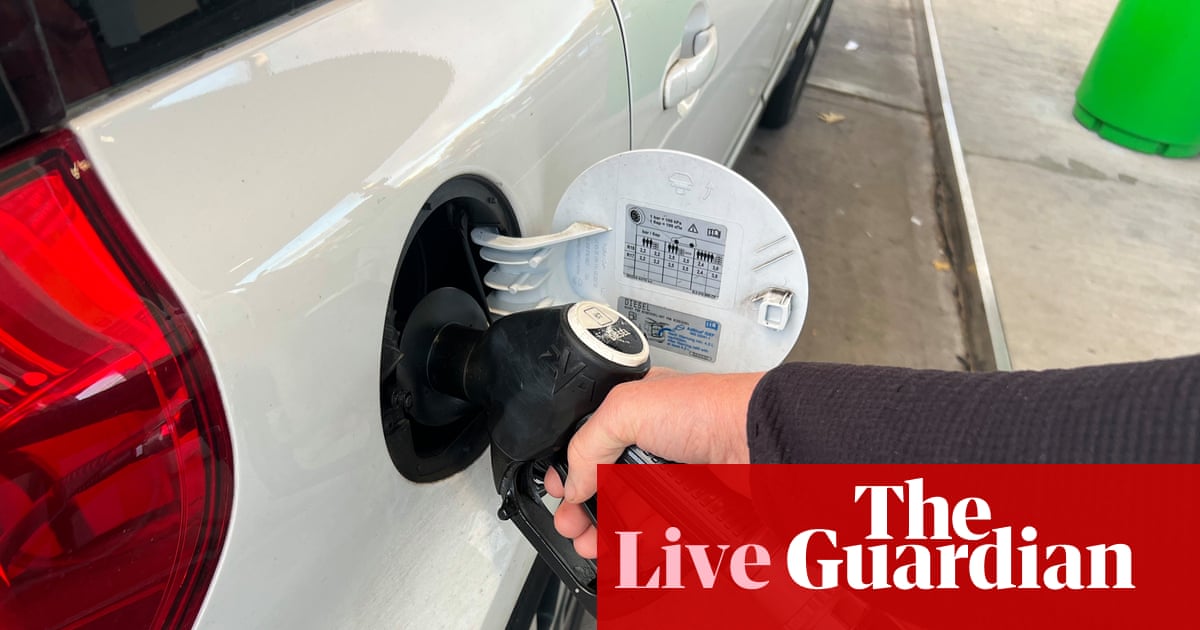
ONS指出,9月CPI上行最大贡献项是交通,尤其是车用燃油,月度涨幅为2022年8月以来最高;餐馆与酒店则是最大下行抵消项。本月英国柴油零售价已突破£2/升,汽油也在£1.70/升以上。Guardian报道以”战争推高燃油价格”作为通胀加速的宏观背景,意味着这一轮能源价格压力并非英国国内单独事件,而是战争向燃油价格的直接传导。
央行路径:11月加息预期明显升温
3.5%的整体CPI已经达到英国央行2%目标的1.75倍。市场目前广泛预期英央行将在11月议息会议上再次加息,并担忧明年通胀可能跳升至4%以上——是央行目标的2倍多。值得注意的是,核心CPI升幅(+0.2pct)虽然小于整体CPI升幅(+0.4pct),但方向同步上行,说明本次通胀反弹并非完全来自能源一次性输入,潜在物价压力也在抬头。如果英国国债收益率(gilts)因此继续走高,叠加£3万亿债务首次被突破,财政与货币的拉扯会进一步显性化。央行行长Andrew Bailey今日有公开讲话窗口,被市场视为确认政策方向的关键节点。
Jackdaw气田获批:6%产量不改大局
英国能源大臣Miatta Fahnbulleh宣布,由Shell与Equinor合资的Adura运营的Jackdaw气田获批投产,将于本月底开始向家庭和工商业供气。官方评估显示,该气田可贡献约6%的国产天然气、约2%的全国总需求。这意味着它更多是”能源安全层面的边际改善”,而非生活成本危机的速效药,居民账单今冬依然暴露在全球气价之下。同步宣布的£2bn”能源财富基金”首期注资,意在复制挪威模式,但批评者普遍认为规模过小、起步太晚。Rosebank油田的审批仍在单独进行中,将是下一只靴子。
财政侧:£3万亿、£10.9bn利息与9月赤字
财政部9月财政赤字达£24.5bn,超出市场预期,其中£10.9bn为债务利息支出,创9月历史新高。Guardian报道指出,债务利息走高部分由与RPI挂钩的指数化国债推动——而RPI又被战争推升的能源价格进一步抬高,财政与通胀形成了自我强化的链条。债务总额首次突破£3万亿整数关口,英国由此加入全球少数债务规模超过本币3万亿的发达经济体行列。财政大臣John Healey的首份预算案将于下周三公布,市场关注他是否接受比前任Reeves春季预测时更小的”财政缓冲”。
市场结论与短期方向
对国内资产,3.5%的CPI叠加£3万亿债务最直接传导到英国短端国债和英镑;对全球资产,输入性通胀延长对黄金是边际利好,对风险资产则是顶部压制。
英国短端国债(gilts):短期偏强。3.5%的整体CPI与2.8%的核心CPI都显著偏离2%目标,市场广泛预期11月再次加息,短端利率仍有进一步上行压力。失效条件:Bailey今日讲话明显转鸽、11月意外按兵不动,或下一次CPI重新跌破3%。
英镑:基准情形偏强但需财政配合。短端利率上行支撑英镑,但£3万亿债务与9月赤字扩大又压低长端需求,方向取决于英央行与下周三预算案的相对表态。失效条件:Healey预算案大幅扩张财政空间但被市场视为不可持续。
黄金:边际利好。英国通胀黏性叠加战争推升的能源价格,从历史规律上为黄金提供抗通胀叙事的边际支撑;只要全球长端利率不被快速压低,黄金的逻辑可延续。失效条件:原油价格大幅回落并带动全球通胀预期快速走低,或美国实际利率重新走高。
BTC/ETH:顶部压制仍存。UK事件本身不是加密的直接驱动,但若战争-能源链条把全球通胀黏性延长、主要央行”higher for longer”叙事被强化,会通过流动性预期对风险资产形成顶部压制。失效条件:地缘缓和、油价快速回落使全球通胀快速回落。
后续值得跟踪的节点是:英央行行长Bailey今日下午讲话、11月议息会议与决议、Healey下周三预算案,以及Rosebank油田的单独审批。本文以ONS数据与Guardian报道为主要依据,未引用具体gilts、英镑、原油即时报价,相关资产即时判断应以官方数据发布当日的实际市场报价为准。




