

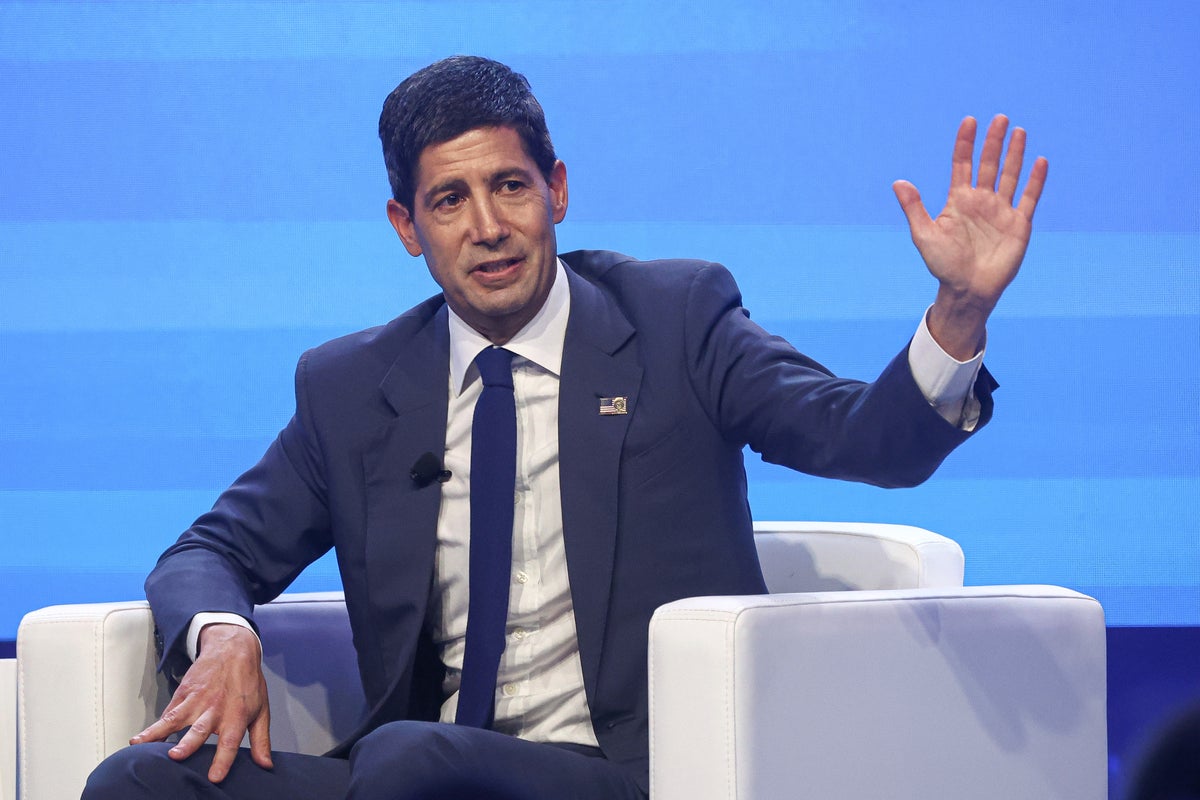
美联储主席 Warsh 在 IMF 曼谷年会上延续了”不预判”的政策沟通风格,但美联储加息已在 9 月落地、政策利率回到约 3.9%,市场对年内再加息一次的概率定价仍偏向上行。与此同时,AI 投资被点为通胀新驱动,联储 AI 工作组将于 11 月 16 日开会,可能成为 12 月决议的内部信号源。换言之,他嘴上拒绝表态,政策方向却在往鹰派一侧倾斜。
Warsh 在 IMF 曼谷年会的”不预判”表态与 9 月加息背景
在与 IMF 总裁 Kristalina Georgieva 的炉边谈话中,Warsh 重申联储”已移除约一个月前的一剂宽松”,并明确表示不会预先承诺 10 月和 12 月会议将做什么。这次讲话延续了他此前在 IMF 公开场合对 12 月利率路径的回避风格,9 月那次加息方向上明确违背了要求降息的政治压力。值得注意的是,Warsh 在谈话中直言”我们用老式模型去拷问数据,试图找出潜在通胀趋势”——这本身就是对当前通胀数据噪音偏大的间接承认。
AI 投资被点名为通胀新驱动
Warsh 这次讲话的一个新提法,是把 AI 投资浪潮视为通胀的关键驱动。他把 AI 类比为”我一生中美国和全球经济最具颠覆性的变化”,但同时强调它与军事冲突等传统供给冲击不同,长期会带来”巨大增长红利”。这背后隐含两层判断:一是 AI 相关的资本开支和电力、芯片需求已经体现在 CPI/PPI 篮子中;二是联储内部已经成立 AI 专项工作组,将在 11 月 16 日开会,意味着 12 月会议前官员会拿到一份”AI 通胀含量”的内部分析。Warsh 此前对 AI 路径”非常颠簸”的描述可以与本次双面表态对照阅读。换句话说,AI 已经不是联储嘴上说说,而是正在被量化为下一次决议的输入变量。
利率继续抬升的跨资产传导
在没有官方 transcript、CME FedWatch 概率和当日市场反应数据的情况下,我们只能从政策方向本身推演传导。需要强调的是:以下为政策方向推演,并非”市场已经如此反应”的描述。
- 美元与利率端:终端利率预期上移叠加利差扩大,美元指数短期有支撑;美债 2 年期收益率对再加息预期最敏感,若 10 月 CPI/PCE 再超预期,曲线可能进一步熊平。9 月 CPI 同比已升至 3.7%,这是再加息预期的主要锚点。
- 美股风险偏好:对利率敏感的高估值科技股和 AI 算力链面临双刃剑——AI 投资既是通胀来源也是盈利来源,估值压力来自贴现率上移,正面叙事来自资本开支。若再加息兑现,纳指波动率会再次放大。
- 黄金:实际利率上行短期对金价不利;但若市场把”AI 长期增长红利”理解为未来生产率跃升,长期实际利率反而可能回落。
- 加密资产:对 BTC 而言,紧缩延续意味着美元流动性边际收紧、风险偏好走弱,ETF 通道与杠杆资金对利率更敏感。ETH 因与 AI、智能合约叙事更直接挂钩,理论上能分到一部分”AI 红利”溢价,但前提是再加息幅度不超过市场已经定价的水平。
- 外汇:美元偏强下,日元、欧元、人民币兑美元普遍承压;日元套息拆解如果叠加日本央行政策正常化,波动会进一步放大。
市场结论与短期方向
基于 Warsh 的鹰派延续、9 月美联储加息已落地、年内或再加息一次的政策方向,本次政策信号对核心资产的基准方向如下(不含买卖点、仓位或止损):
- 美元 (DXY) / 美债 2 年期收益率:方向偏强。时间窗口为 1-2 个月(即 10 月与 12 月 FOMC 决议前)。若再加息预期被市场进一步定价,利差扩大将支撑美元,2Y 收益率对再加息预期最敏感,存在继续上行压力。
- 黄金:方向短期偏弱。实际利率上行是主导变量;若 10 月 CPI/PCE 超预期,金价承压更明显。
- BTC / 风险资产:方向短期偏紧。美元流动性边际收紧叠加风险偏好走弱;若再加息兑现,波动率大概率再次放大。
置信度:中等。核心依据是 9 月美联储加息已落地、Warsh 延续”不预判”框架、市场对再加息一次的概率定价偏向上行;弱化依据是缺少 CME FedWatch 利率期货隐含概率、当日美元美债黄金实际波动数据以及官方 transcript 来量化定价。
失效条件:①10 月 28-29 日 FOMC 会议意外鸽派(如暂停或暗示降息);②10 月/11 月 CPI 或 PCE 显著低于 3.7% 趋势;③Warsh 在 10 月 FOMC 前公开转向鸽派;④11 月 16 日 AI 工作组会议结论意外淡化 AI 通胀含量。
散户接下来盯紧的三个时间窗口
1. 10 月 28-29 日 FOMC 会议:决定 12 月是否还有”再加息一次”的政策空间,也是检验 Warsh 沟通框架是否仍被市场接受的关键节点。
2. 11 月 16 日联储 AI 工作组会议:可能成为 12 月决议的内部信号源,关注官方是否公布工作范围或成员名单。
3. 12 月 FOMC + 9 月/10 月 CPI、PCE 读数:若核心通胀粘性仍在,再加息概率会被市场再次重定价。
在官方 transcript、CME 利率期货概率和当周美元、美债、黄金的真实波动数据补齐之前,本次 Warsh 讲话的市场含义只能定性理解,不能写成”市场已经按某种路径定价”。本文不提供任何买卖点、仓位或止损建议。




