

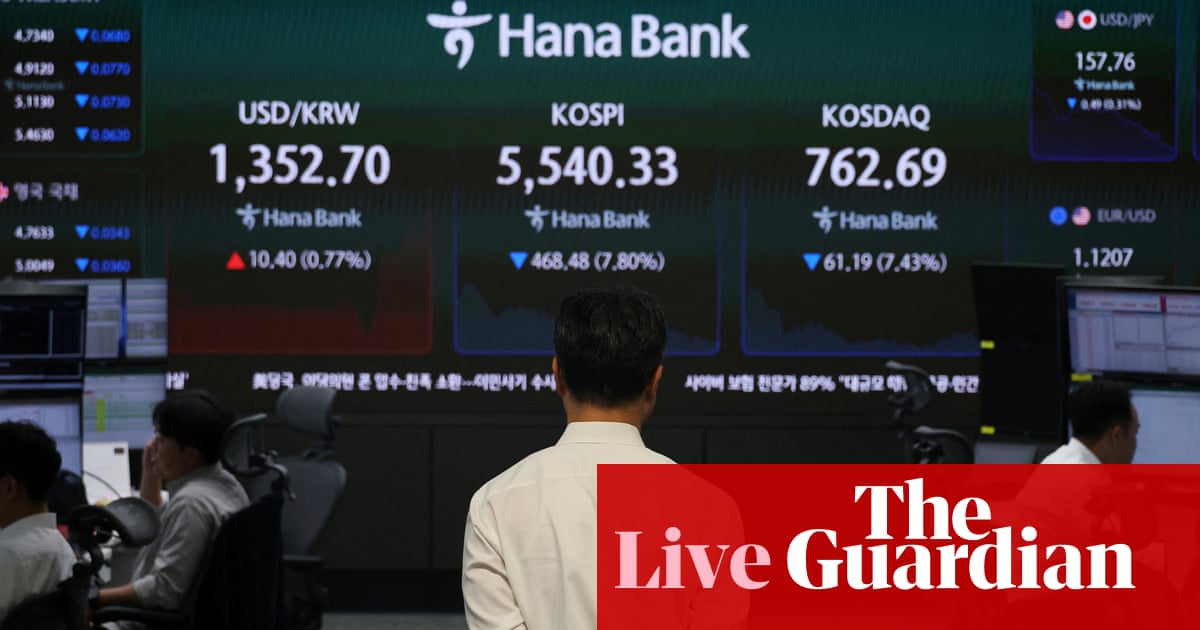
美CPI 3.7%的9月通胀数据令市场对美联储本月加息的预期被迅速重定价,芯片与AI概念股领跌全球风险资产,韩国与日本股市同步承压,美元与美债收益率走高。这不是一次单纯的数据扰动,而是“通胀粘性+AI资本开支疑虑”两条主线同时被点燃。
需要先说清楚证据边界:可读外部证据仅为Guardian一篇10月15日的滚动直播,以及CNBC一段关于戴尔行情的引述。本文不替读者补上官方BLS分项数据、CME利率期货隐含概率与完整收盘行情,所有具体跌幅数字若未在Guardian原文中明确出现,本文不做量化陈述。
9月CPI升至3.7%:通胀广度比读数本身更让市场警惕
Guardian援引Pepperstone分析师Chris Weston观点,3.7%的读数本身重要,但更让交易员警惕的是CPI分项的“广度”——价格压力不再局限于少数几个分项,而是蔓延到更广泛的服务与商品类别。这与年初市场期待的“去通胀回归”形成对照。Weston直言,市场原本“desperately in need of evidence of disinflation”,但今日的数据反向印证了“right-tail inflation risk”。在此背景下,“higher-for-longer”的利率叙事被重新交易,10月末FOMC加息的可能性被市场重新纳入定价。
关于这一CPI读数对10月FOMC前跨资产传导的更细解读,可参考Labbitx此前发布的CPI专题。
芯片与AI链条:企业端反馈把两条主线拧在一起
Guardian原文确认“The sell-off in chip stocks is deepening today”且“AI-linked stocks are bearing the brunt”,但具体单股跌幅、CoreWeave CDS成本与Deutsche Bank策略师Jim Reid的具体表态来自二级引述,本文不在Guardian原始证据中给出确切数字,转而描述方向性变化:芯片板块与AI概念股正在同步承压,AI长链条中最脆弱的三角是“估值高位+利率预期回升+企业支出可持续性被打问号”。
克利夫兰联储主席Hammack此前也警示AI capex与财富效应可能延长通胀粘性,这条线索与今日AI资本开支疑虑形成共振。
英国GDP意外走强:增长里的“IT成分”成了新变量
与美CPI的紧缩叙事形成对照,英国截至8月三个月的GDP增长0.7%,为5月以来最强,8月单月环比增长0.1%,高于市场预期的-0.1%;6月数据上修至+0.4%(前值+0.3%)。ONS经济统计主任Liz McKeown指出,三个月累计增速的上修主要由6月与7月的强劲服务业带动,8月服务业零增长,但生产端0.8%的增长(含制造业1.2%)部分抵消;其中基础药品制造+5.1%,运输设备制造+1.8%。
PwC高级经济学家Jake Finney认为英国全年增速可能“comfortably above 1%”,有望成为G7中第二快的经济体。但MHA经济研究主管Joe Nellis提醒,8月动能减弱反映通胀压力对消费信心与中小企业利润的持续挤压。这组对照——美国通胀粘性 vs 英国增长温和——会在外汇与利率市场形成分化定价:英镑短期获基本面支撑,美元则继续受益于利差与避险需求。
美元、黄金与加密的再定价逻辑
在CPI超预期叠加加息预期回升的标准组合下,美元指数与短端美债收益率倾向于走强,长端利率视增长预期而定,节奏上更可能先陡后平。黄金通常在“通胀粘性+实际利率上行”组合里承压,但若市场同时对AI资本周期产生疑虑,部分资金可能转向黄金作为“非科技资产”对冲——这一推演Guardian原文中没有直接证据,属于分析师的合理推断而非引用,需要后续CFTC持仓与ETF资金流数据确认。
黄金在CPI与美联储官员讲话前后的承压回落此前已有先例,逻辑与今日组合相似,但本轮叠加了AI风险扩散这一额外变量。
加密资产方面,比特币和以太坊在风险偏好回撤与美元走强的双重夹击下短期承压,但本轮抛售的触发并非加密自身基本面,深度回调后是否出现“去风险后的反向资金回流”值得跟踪——本文不下买卖判断。
市场结论与短期方向
基于可读证据,本文给出48-72小时窗口的方向性判断(非交易建议):
- 美元/短端美债收益率:基准方向 bullish。“higher-for-longer”叙事被通胀广度数据重新点燃,叠加10月末FOMC加息预期被重新纳入定价,美元与2年期美债收益率短期偏强。失效条件:今晚PPI或初请数据显著低于预期,市场重新押注12月降息。
- 美股科技/纳指:基准方向 bearish。通胀回升压缩长久期估值,AI资本开支疑虑直接打击相关板块,纳指与S&P 500科技板块短期仍有下行压力。失效条件:大型科技公司财报或AI订单数据重新点燃资本开支信心。
- 黄金:mixed_with_base_case bearish。实际利率上行与美元走强构成主要压力,但AI风险扩散可能带来对冲买盘,方向取决于今晚PPI与风险偏好联动。失效条件:美元大幅回落或地缘风险骤然升级。
- 比特币/以太坊:基准方向 bearish。美元走强与风险偏好回撤双重承压,但本轮回调非加密自身基本面,深度回调后是否出现“去风险后回流”需观察ETF资金流。失效条件:美元快速走弱或美联储官员意外鸽派表态。
未来48小时四条线索值得盯:(1) 美国9月PPI,将验证通胀压力是否已传导至生产端;(2) 初请失业金人数,若就业松动可能缓解加息预期;(3) 泰国曼谷的IMF/世行年会,英国财政大臣Healey等官员表态可能影响英镑与欧债定价;(4) 欧元区8月工业生产数据,为欧央行路径提供线索。亚洲市场开盘后韩日是否延续抛售、韩元与日元对美元的波动率,是跨境资金面最直接的读数。再次强调:本文可读外部证据仅Guardian滚动直播与CNBC一段引述,所有方向判断均属“叙事方向”而非“已确认事实”。




