

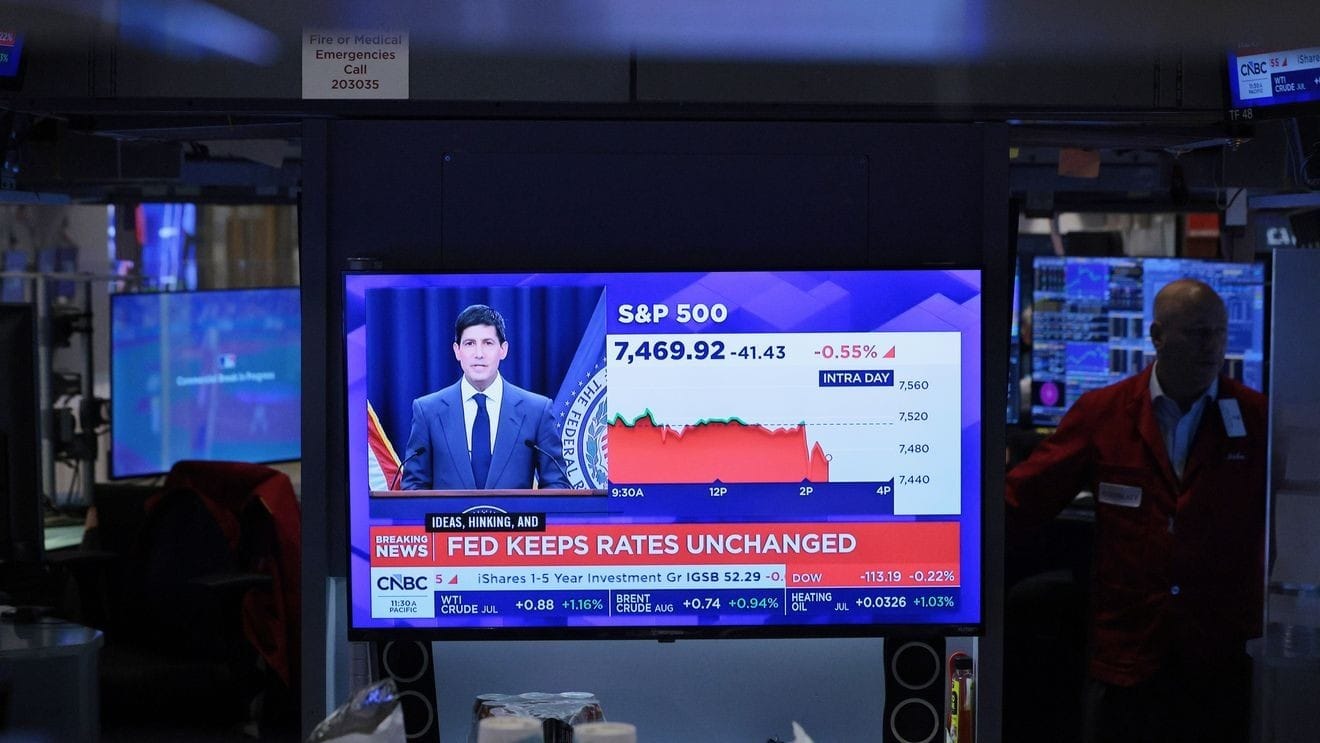
核心判断:美联储主席Warsh在最近一次FOMC会议上口头提出是否值得减少年度议息会议次数,目前仅为非正式讨论、未形成任何正式提案,对短期市场节奏影响有限;但它延续了Warsh自5月就任以来”压缩前瞻指引、降低市场依赖”的方向,是一次值得跟踪的制度信号。
Warsh的命题:减少美联储议息会议次数
据《纽约时报》引用的会议信息,Warsh在刚刚结束、维持利率不变的FOMC会议上向同僚抛出一个开放性问题:减少年度议息会议次数是否有好处。这不是一个正式提案,没有给出时间表或具体次数。Warsh本人在其提名听证会上也曾明确表示,法律规定至少四次,但四次不够、应当多于四次,”尚未开始研究2027年及之后的会议日程”。
八次会议制度与Warsh上任以来的沟通收紧
美联储目前每年召开八次议息会议,这一节奏已延续数十年。法律上的硬约束只是”不少于四次”,留出了制度调整空间。金融危机之后,前任主席Bernanke开始举行会后新闻发布会,初期隔次举行;其继任者Powell则将发布会固定为每次议息会议后举行。Warsh上任后已承诺,至少今年9月、10月、12月这三次会议仍会召开新闻发布会。
在Warsh之前几任主席的沟通框架下,美联储理事Waller曾就货币政策传导的两条边界——初始条件与前瞻指引——做出过系统阐述,可作为理解当前沟通框架收紧的背景。
把”减少会议次数”放进Warsh上任以来的动作链中看,方向更清楚:他已成立五个工作组,分别检视沟通、资产负债表、数据收集与分析方法、AI对经济的影响以及通胀分析方法;最近两次会议的声明更短,会后记者会上也较少展开对通胀和利率路径的判断。在他看来,市场过度依赖美联储信号,而非经济数据本身,因此希望把判断权交还给市场。
这一沟通收紧的脉络,与Warsh记者会零表态背后FOMC内部分裂的格局、首场记者会上3.7%与2.2%通胀口径之争是同一条主线上的不同表现。
利率预期、债市与跨资产外溢
一些经济学家支持减少会议次数,认为这能迫使市场更多关注会议间隔里的经济数据,缓解”每次会议都必须释放政策信号”的预期。但反方观点同样直接:会议变少会让每一次会议都变成更大事件,市场关注度反而被放大,议息日前后的利率波动与久期风险溢价可能上升。Warsh本人也承认,如果市场摸不清美联储反应函数,债市与股市波动可能加剧、长端融资成本走高。这一不确定性目前尚未反映在具体的收益率曲线数据中,因为讨论处于非常早期的阶段。
如果FOMC制度真的向”少而重”的方向调整,跨资产传导大致沿三条线展开。第一,短端政策利率变化频率降低,OIS与联邦基金利率期货的隐含路径可能更陡峭地围绕少数几个关键日定价,美元指数DXY对单次决议的弹性可能上升。第二,长端美债波动率放大通常会推高避险溢价,黄金作为实际利率的对冲资产或间接受益,但同样取决于通胀路径与美元走势的合力。第三,BTC与ETH等流动性较强的加密资产,在事件驱动日附近的波动可能放大,但中期方向仍取决于美元实际利率与流动性环境,而非会议次数本身。
市场结论与短期方向
综合现有证据,本文对核心资产的短期方向给出以下基准判断,时间范围限定在未来1-3个月、围绕9月与10月FOMC会议的窗口。
美元指数(DXY):短期基准为mixed_with_base_case,略偏弱。Warsh减少议息会议次数目前只是非正式提问,不构成美元方向的核心驱动;但若市场预期决策间隔拉长、沟通颗粒度降低,DXY对单次FOMC决议的弹性将上升、整体波动放大。失效条件:FOMC很快明确否认减少会议次数,或其他票委表态沟通颗粒度不会降低。
长端美债:短期基准为mixed_with_base_case,波动率偏向上行。会议变少若叠加沟通收紧,久期风险溢价有上行压力,但当前无具体定价数据可引用,方向偏结构性而非短期趋势。失效条件:通胀路径明显回落、或劳动力市场急剧转弱,弱化久期风险。
黄金:短期基准为bullish,偏强。若长端美债波动率与实际利率不确定性上升,避险溢价对黄金形成支撑;但需要美元与通胀路径配合,方向弱于”强利多”。失效条件:实际利率快速回落、或风险偏好大幅回升削弱避险需求。
BTC/ETH:短期基准为mixed_with_base_case,中性偏多。事件驱动日波动可能放大,但中期方向仍取决于美元实际利率与全球流动性;本条不构成独立交易信号。失效条件:风险偏好急剧恶化、或美元流动性显著收紧。
以上判断置信度中等,证据密度受限于单一二手来源,不构成可执行的投资建议。
风险点、证据边界与跟踪清单
制度讨论之外,最值得跟踪的尾部风险是危机场景。历史经验显示,紧急议息会议的市场反应往往最为剧烈,因为事前缺乏铺垫。如果Warsh把常规沟通的颗粒度持续做小、又不增加其他形式的预沟通机制,那么在突发衰退、金融市场流动性紧张或地缘冲击出现时,FOMC的快速反应可能伴随更高的市场误读成本。这也是部分市场参与者对”减少会议+减少发布会”组合持保留态度的根本原因。
需要明确的是,本文主要依据一份转载自The National News Desk、由WJLA发布的二手报道,原始信息源为《纽约时报》,美联储官方并未就此发布任何声明或文件,相关工作组也尚未形成书面建议。因此,本文只讨论传导逻辑,不复述任何具体的收益率、美元指数或加密资产价位。建议读者将本条视为方向性跟踪信号,重点关注Warsh在9月记者会上的措辞、五个工作组后续是否发布书面建议,以及2027年FOMC会议日程草案的演变。



