

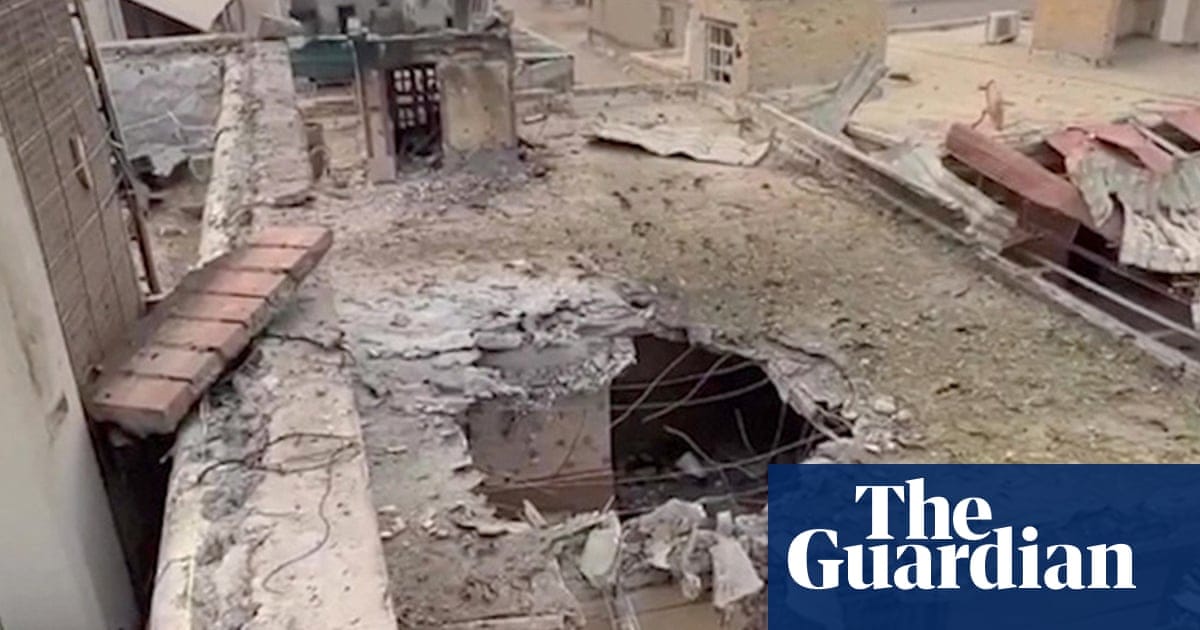
美伊冲突升级触发一个月的脆弱停火终结。2026年9月2日周二夜间,美军对伊朗南部霍尔木兹甘省库赫斯塔克镇一处私人住宅实施导弹打击,正在举行的婚礼现场至少4人死亡、68人受伤。伊朗外交部及军方以”战争罪””更猛烈报复”定调,并已向巴林、科威特、阿联酋境内美军基地发射无人机与导弹。冲突重新进入升级周期。霍尔木兹海峡作为战前承担全球约20%原油运输的咽喉,已被伊朗事实封锁数月;美方打击通信和雷达基础设施的目的正是试图重开航道。后续真正的定价锚不是事件本身,而是伊朗会否把打击扩大到航运设施、沙特等海湾产油国是否被波及,以及美国中期选举前政治对手对油价与通胀的施压节奏。
霍尔木兹海峡封锁与油价的双重传导
伊朗事实封锁霍尔木兹海峡已从2026年战事开始持续数月,油价早已脱离单纯的供需逻辑,进入”地缘风险溢价+美国中期选举通胀账”的复合定价阶段。库赫斯塔克袭击发生在这一封锁结构之内:CCTV记录显示一分钟内至少6次打击,独立武器分析师Trevor Ball根据残骸图像识别出波音SLAM-ER(1,500磅级GPS精确制导弹药)。从市场角度看,油价第一波反应通常沿三条路径走:一是现货升水和远期月差走阔,反映供应中断风险;二是中东基准原油对WTI/布伦特价差扩大,反映区域风险溢价;三是航运保险费率与运费指数同步抬升,传导到下游炼厂和化工品价格。鉴于本次证据包未包含EIA库存、IEA月报或主要产油国官方表态,这一轮反应需要等到日内开盘后才能定量化。关于霍尔木兹海峡冲突如何同时拉锯油价、美股与利率,可参考此前专题分析。
避险资产:黄金、美元与美债的再平衡
美伊冲突升级会同时推升传统避险资产需求,但路径并不一致。黄金的逻辑最直接:地缘风险溢价、央行购金与实际利率预期下移构成经典三因素共振。美元方面,2026年的特殊性在于油价上行会通过能源进口成本再次压制美国通胀,Fed在Kevin Warsh接任后(参见此前美伊冲突推升长端美债收益率与9月加息概率的分析)的政策路径并不清晰,避险买盘与通胀压力之间存在张力,美元短期方向更多取决于资金对”安全资产”的定义是美债、美元还是黄金。美债方面,长端利率可能呈现”风险偏好下行→收益率下行”与”通胀预期上行→收益率上行”两股力量的对冲,10年期美债的关键变量是油价是否进入趋势性上行以及中期选举前的财政刺激预期。需指出,本次证据包未包含上述资产的实时价格数据,这些传导逻辑属于框架判断,而非已发生的市场反应。
加密资产的避险属性仍待压力测试
比特币和以太坊近两年被部分机构定位为”非主权价值储备”,但在没有主权信用危机或法币贬值叙事配合时,地缘冲突初期加密资产往往先与风险资产同跌,资金回流到现金和短端美债。只有在冲突触发对美元体系信心冲击——例如产油国宣布非美元结算、SWIFT相关制裁扩大到第三方时——BTC才更可能走出独立行情。比特币现货ETF通道在过去一年多已成熟、机构持仓占比抬升,意味着日内波动率会被动放大,但趋势性方向仍取决于美债实际利率与美元指数的中期路径。参见此前BTC在81K–86K区间受Warsh鹰派口径与油价冲击压制的复盘,可作为判断此次地缘冲击下加密资产走向的关键背景。本文证据包不包含加密资产价格、ETF资金流与链上数据,因此这段只能停留在传导框架,不能引用具体涨跌。
美股、汇率与中期选举的政治账
美股能源板块对油价上行的弹性最高,但消费、地产和成长股会同时承受通胀压力与利率预期上修的双重挤压。特朗普政府面临的直接问题是,油价上行推高汽油零售价对中期选举选情不利,因此白宫既有动力维持对伊强硬以彰显执行力,又面临油价失控的政治后果。9月开局沃什鹰派与油价如何重压美股的复盘,可以看作此次冲击的预演。外汇市场上,日元作为传统避险货币通常在地缘冲击中走强,但需结合日本央行2026年正常化节奏判断;产油国货币(加元、挪威克朗、墨西哥比索)在油价上行初期通常受益,但若冲突蔓延到沙特或阿联酋领土,本币会快速回吐涨幅。欧元和新兴市场货币则更受全球风险偏好影响,走势取决于避险情绪的持续性。
市场结论与短期方向
基于本次可读外部来源仅Guardian一家的证据边界,下述方向属于框架性基准判断,时间窗口为事件后1-5个交易日。每一项均明确给出失效条件,而非单向叙事。
原油(布伦特):短期偏强(bullish)。若伊朗打击扩大至霍尔木兹海峡内油轮或沙特/阿联酋境内目标,油价将从”风险溢价”阶段切换到”供应中断”阶段,存在明显上行压力。失效条件:伊朗未扩大打击且美方暂停对通信/雷达设施空袭;或白宫释放战略储备、施压OPEC+压价。
黄金:短期偏强(bullish)。地缘风险溢价+央行购金+实际利率预期下移的三因素共振仍在,但日内方向需以开盘价为锚。失效条件:风险溢价快速回吐且油价未传导至通胀预期。
美元指数:震荡偏强(mixed_with_base_case偏多)。避险买盘提供支撑,但油价上行的通胀效应会压制实际利率,对美元形成两面夹击。失效条件:油价失控引发滞胀预期,资金回流美债而非美元。
10年期美债收益率:震荡偏上(mixed_with_base_case偏空债市)。风险偏好下行(利多债市)与通胀预期上行(利空债市)两股力量对冲,方向取决于油价是否进入趋势性上行。失效条件:油价回吐+Fed释放鸽派信号。
BTC/ETH:短期偏弱(bearish)。地缘冲突初期加密资产与风险资产同跌概率更高,趋势性独立行情需要SWIFT制裁扩大或产油国非美元结算等结构性催化。失效条件:冲突触发美元体系信心冲击或主权信用危机叙事。
美股能源板块:短期偏强(bullish)。油价弹性最高,是地缘冲击下最直接的受益方向。失效条件:白宫通过释放SPR或施压OPEC+压价。
下一阶段观察锚点:一是伊朗是否打击霍尔木兹海峡内油轮或沙特/阿联酋境内目标,这是油价从”风险溢价”切换到”供应中断”模式的临界点;二是特朗普政府的公开表态节奏,是继续升级、寻求停火还是把责任推给以色列,国内政治压力的可见度极高;三是布伦特原油、黄金现货、美元指数和10年期美债收益率的开盘表现,这四个价格能在60分钟内给出比任何分析框架都更直接的方向。需再次明确:本文涉及的”短期方向”为框架性基准判断,不是已发生的市场反应;任何具体的资产价格、涨跌幅、加息概率均未被本文引用,相关历史参照仅来自本台此前已发布的分析。




