
美众议院370-48通过临时拨款法案:美国政府停摆风险延至12月11日
美国众议院以370票赞成、48票反对通过短期支出法案,将联邦政府资金延长至12月11日,短期化解9月30日财年截止日的美国政府停摆风险。短期支出法案只是把财政悬崖推迟到中期选举后,跨市场影响集中在短端美债、美元、黄金与风险偏好。
美国众议院于2026年9月1日以370票赞成、48票反对的结果,通过将联邦政府资金延长至12月11日的短期支出法案,短期化解了9月30日财年截止日的美国政府停摆风险。该法案此前已于8月在参议院通过、并随参议院进入夏季休会期一同搁置,现送交总统特朗普签署。短期支出法案只是把财政悬崖推迟到2026年中期选举之后,跨市场影响集中在短端美债收益率、美元、黄金与整体风险偏好,但本次证据包仅含CNBC一篇原始报道,本文对资产价格的判断属于政策传导逻辑推演,而非对市场已经做出何种反应的描述。
370-48票数与”暂停议事规则”:两党政治理性与内部分歧
这次投票在众议院采用了”暂停议事规则”(suspension of the rules)。常规拨款法案只需简单多数即可通过,但暂停议事规则跳过委员会审查等环节,换取的是三分之二同意的高门槛。在众议院两党席位接近的格局下,任何一方单纯依靠本党票数都无法越过三分之二门槛,议长Mike Johnson必须争取民主党票数。最终的48张反对票由19名共和党人和29名民主党人构成,远低于阻击门槛,说明两党都在用”先保住拨款、再回选区竞选”的政治理性掩盖分歧。
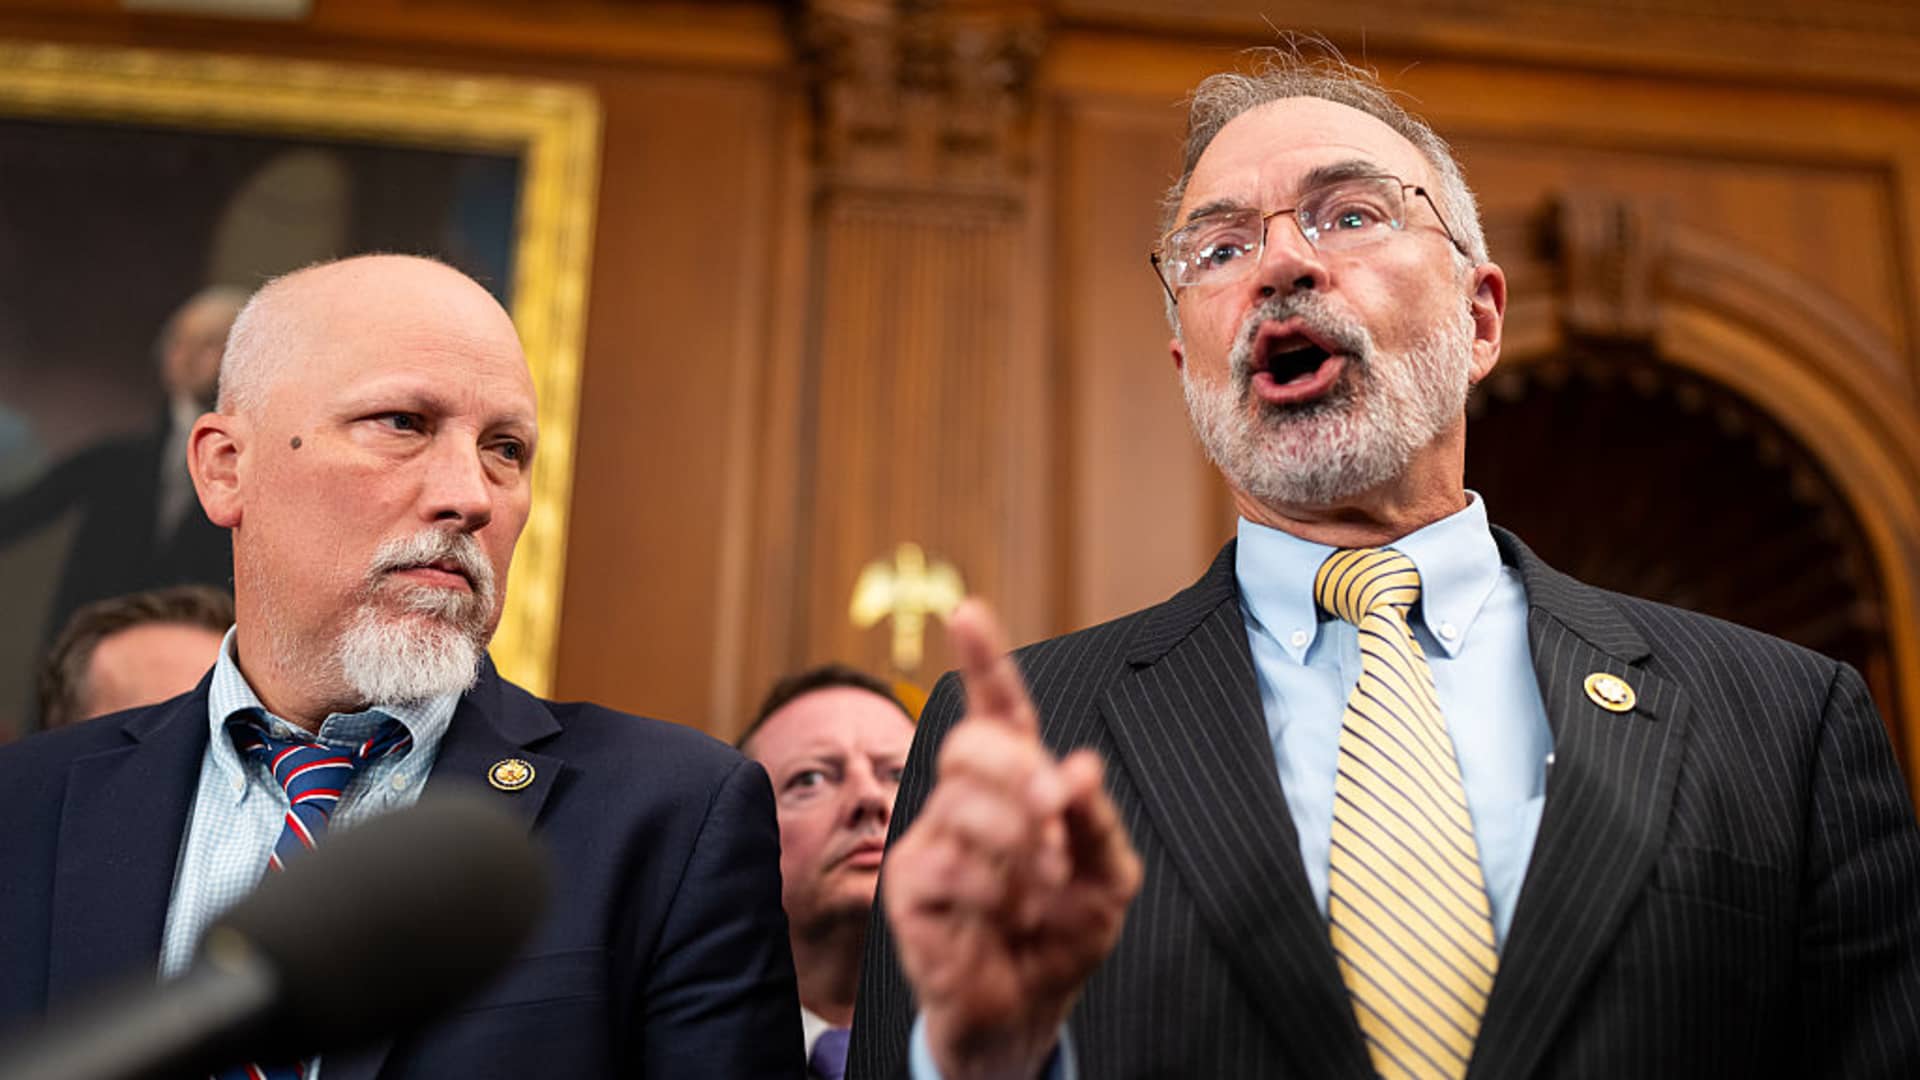
这一理性相当脆弱。众议院自由党团(Freedom Caucus)主席Andy Harris(R-Md.)曾表示要阻击本周剩余的共和党议程,议员Chip Roy(R-Texas)则在9月1日的信函中列举了对短期支出法案的两项核心不满:其一是法案对Planned Parenthood的资金支持,其二是未对含THC成分的大麻类衍生品设置禁令。这类”细节级”反对反映出共和党内部分裂的真正焦点不在整体支出规模,而在社会政策与监管议题。但在选举年的大背景下,多数共和党议员不愿因程序性反对而背上”导致政府关门”的政治标签,自由党团的反对最终停留在表达层面。议长Johnson在事后讲话中强调:”我们不会让我们的士兵在危险中没有薪水可领。”这一表态暗示了共和党选择在选前用普通拨款+两党都能接受的妥协换取民主党支持。
这并非孤立的投票事件。在9月第一周的跨资产传导路径中,政府停摆预期与美加关税对峙叠加,已经成为短端美债与美元的关键宏观变量,详见美加关税对峙叠加政府停摆投票的跨资产传导分析。本次投票落地只是把这一不确定性从10月移到了12月。
12月11日新截止日:财政悬崖只是被推迟
临时法案的核心含义不是”解决问题”,而是”推迟问题”。联邦资金在9月30日财年结束前得到保障,但只延伸到12月11日——这个时点恰好处于2026年中期选举之后、新一届国会宣誓就职之前的过渡期。从市场角度看,这意味着:第一,10月1日前后的政府停摆尾部风险被暂时移除;第二,真正的不确定性窗口被压缩到12月初,届时的拨款谈判将与新国会构成、债务上限续期讨论相互叠加。短期支出法案同时保留了现行的支出水平,财政部现金管理压力暂时缓解,但财政赤字扩张的长期叙事没有改变。参议院拨款委员会主席Patty Murray(D-Wash.)在投票后发表声明称”未来数月还有大量工作要做”,这从侧面印证了12月11日截止日只是博弈的中场而非终点。
美债短端、美元与风险偏好:避险溢价回吐逻辑
从跨市场传导看,美国政府停摆风险延后首先影响的是美国国债短端收益率曲线。在停摆预期升温时,1个月期T-bill往往出现明显的避险折价(即收益率短端跳升),因为市场担心财政部在停摆期间延迟到期债务偿付。随着这一尾部风险解除,短端收益率的避险溢价应会部分回吐。但需要强调的是,本次证据包中并未包含具体的市场反应数据,因此本节关于收益率、美元的描述属于”政策日历事件→资产价格”的逻辑推断,而非观察到的市场已经如何反应。长端10年期美债收益率受停摆担忧影响较小,更多仍由通胀预期和实际利率路径主导,参见10年期美债收益率破4.75%的跨资产重定价框架。
美股面临的”政府关门”宏观风险溢价被移除,风险偏好有边际改善空间,但这一改善的幅度被12月11日新截止日部分抵消——市场只是把”不确定性”挪到了选后。黄金的逻辑较为复杂:短端避险买盘减弱会形成短线压力,但财政赤字扩张、政府债务上限续期等中期叙事仍是黄金的支撑因素。比特币的传导则更间接,主要通过两个渠道:美债短端流动性预期(避险溢价回吐=流动性边际改善)和美元/利率路径(停摆担忧降低=美联储短期不必考虑政府关门带来的政策复杂性)。同样需要指出,由于本次证据包只包含CNBC的原始报道,并没有具体的BTC、ETH、美元指数或金价数据,上述判断属于逻辑推演,而非对当前价格走势的描述。
市场结论与短期方向
基于上述政策传导逻辑,本文对相关资产给出如下基准判断(1-2周时间范围,置信度均偏低,因为证据包仅含一篇原始报道,所有方向均为逻辑推演而非市场观察):
- 美元指数(DXY):mixed_with_base_case,基础情形为短期偏弱。停摆尾部风险解除降低美元避险需求,但12月11日新截止日仍提供部分不确定性溢价。失效条件:若12月拨款谈判提前出现激烈党派对峙,或新地缘风险升级使美元重新获得避险买盘。
- 1个月期T-bill:bullish(短期偏强)。避险溢价回吐逻辑下,短端收益率应从停摆担忧推升的高位部分回落,T-bill价格小幅修复。失效条件:若财政部现金管理压力或短期债务上限议题提前发酵。
- 黄金:mixed_with_base_case,基础情形为短线承压。避险买盘减弱形成短线压力,但财政赤字扩张叙事仍是中期支撑,参见近期Warsh杰克逊霍尔放鹰后金价的两月最深跌幅所反映的利率敏感性。失效条件:若新地缘冲击或债务上限讨论提前升温。
- 美股:bullish(短期偏强)。”政府关门”宏观尾部风险移除,风险偏好边际改善。失效条件:若12月11日临近时新国会构成与拨款谈判预期显著恶化。
- 比特币:mixed_with_base_case,基础情形为中性偏多。传导渠道为美债短端流动性预期与美元/利率路径,间接利好,可参考比特币在81K–86K区间的9月FOMC定价框架。失效条件:若整体风险偏好转向或美元重新走强。
需要特别说明:上述所有方向判断均基于政策日历事件→资产价格的逻辑推演,证据包不含具体价格数据,因此置信度整体偏低。本文不构成对当前价格水平的描述或买卖建议。
余下不确定性:12月再战与中期选举
对中文市场参与者来说,更值得标记的时间点不是这一次投票,而是12月11日——届时拨款法案到期叠加新国会构成,将形成更复杂的博弈格局。短期内的观察清单可以包括:12月拨款谈判的启动节奏、10月公布的就业与CPI数据、美联储在政府关门风险解除后的政策沟通口径,以及债务上限续期是否会提前进入讨论。证据边界方面,本次研究仅有一篇CNBC原始报道作为可读资料,缺少市场即时反应数据、官方声明、机构研究等证据维度,因此本文对资产价格的判断以政策传导逻辑为主,不构成对当前价格水平的描述或预测。