

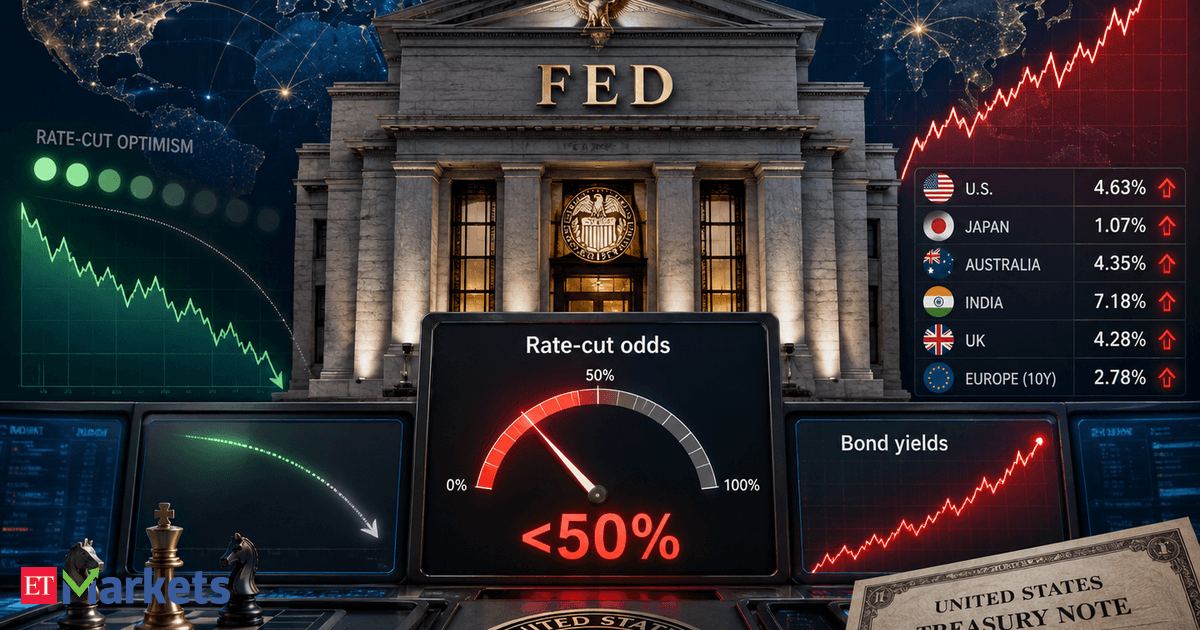
9月FOMC降息概率跌穿50%:CME FedWatch定价的转折点
美联储9月降息预期正在被市场快速重估。ETMarkets援引CME FedWatch数据称,9月16日FOMC会议降息概率已从一周前的60%以上回落至不足50%。触发因素是Fed Governor Christopher Waller对路透社采访的”条件式”表态,以及Fed Chair Kevin Warsh在Jackson Hole年会上提醒”政策路径不会一帆风顺”。概率跌破50%意味着利率期货市场从”默认9月降息”切换为”完全数据依赖”,任何一份核心通胀超预期都可能让概率继续下修。
Waller的”条件式”框架:既不承诺降息,也不排除加息
Waller的表态被市场普遍解读为偏鹰,核心在于他没有重复年初以来的”年内多次降息”叙事,而是给出明确的双向条件。他在采访中表示:”If this continues in the data over the next two weeks, I would be inclined to support holding the target for the federal funds rate at its current setting”——若未来两周数据显示通胀压力继续缓和,他倾向于维持联邦基金利率目标区间不变;但若通胀未能降温,他则支持加息。他同时承认通胀仍”显著高于”2%目标,但强调近期趋势”显示我们终于看到一些通胀降温迹象”。对一个拥有FOMC投票权的理事而言,这种”按兵不动或加息”的二元表态,比单纯的”观望”更具市场约束力。
Warsh在Jackson Hole的余波:把”政策路径不平稳”写进市场预期
Warsh在怀俄明Jackson Hole年会上明确提醒”政策路径不会一帆风顺”,与Waller在采访中给出的”按兵不动或加息”二元条件形成时间与精神上的接力:先是Warsh在主席层面定调,再由Waller在数据和投票层面具体化。两者叠加,全球长端债券抛售被进一步放大——10年期美债收益率本周触及4.81%的近三年高位,30年期美债收益率此前已升至2007年以来最高。
通胀降温的”体感”与”数据”分歧:3个月年化与年度数字的背离
Waller在采访中刻意区分了”年度数据”与”近期趋势”。他指出,按美联储偏好的PCE口径,3个月年化通胀已从2月的4.76%降至目前的3.05%,速度”令人鼓舞”;但7月年度CPI仍在3.7%、核心CPI在3.3%。这种分歧让FOMC内部以及市场参与者对”通胀是否真的在回归2%”产生体感差异。年度数字仍是政治与市场叙事的锚,但3个月年化越来越被技术派官员当作更及时的读数——这也解释了为何一份即将公布的CPI既可能让降息概率反弹,也可能让概率继续下修。从最新一期美联储褐皮书看,地区联储对通胀粘性的描述与Waller的”3个月年化已显著回落”形成对照。
全球长端收益率共振与未来两周的数据窗口
本轮债券抛售并非美国独有。日本10年期国债收益率已突破3%,创30年新高(参见我们此前的日本长债收益率新高分析);澳大利亚10年期收益率升至5.198%,为15年最高;英国30年期借贷成本触及30年高位;德国与法国10年期收益率分别回到2011年和2008年以来水平;印度10年期国债收益率也短暂突破7%。这种跨市场同步上行指向两个共同因子:一是通胀粘性超出年初预期,二是期限溢价与财政赤字溢价被全球投资者同时重估。我们此前在R-star上行如何推升美债收益率一文中也讨论过类似的传导机制。Waller与Warsh的表态只是把已经发生的抛售用更直白的方式确认了。Waller明确点出,未来两周是仅有的关键数据窗口:劳工统计局将公布的8月CPI与PPI既直接决定他所说的”数据是否继续好转”,也是商务部PCE——美联储最看重通胀指标——的前置输入。在数据公布前,长端美债收益率、美元与黄金的波动大概率由预期交易主导;数据公布后,市场将不得不在”按兵不动”和”重新加息”之间重新选择定价。
市场结论与短期方向
综合Waller的条件式表态、Warsh的”政策路径不平稳”提醒以及全球长端收益率共振,未来1-2周(8月CPI与PPI公布前)的基准方向如下:
美债长端收益率(10Y/30Y):短期偏强,存在试探甚至突破年内高点的压力。10年期收益率已触及4.81%近三年高位,30年期处于2007年以来最高水平,CME FedWatch概率跌破50%进一步削弱了”年内必降”的预期。一旦8月CPI/PPI任一数据高于市场共识,收益率上行压力将明显放大。失效条件:CPI/PPI显著低于预期,使FedWatch概率回到50%以上。
美元(DXY):中性偏强。美国相对收益率走高且加息选项被官员公开提及,理论上支撑美元;但全球债券同步上行(德、法、日收益率同步刷新多年高位)可能限制DXY涨幅,欧元、日元的相对走弱程度将决定DXY方向。原文未提供9月4日DXY具体点位,本文不做具体数字推测。失效条件:欧元区或日本央行意外转鹰,或美国就业数据明显走弱。
黄金:方向混合。名义利率上行与美元偏强对金价不利,但本轮同时伴随通胀粘性、地缘风险与全球债券抛售,避险与抗通胀逻辑对金价形成支撑。原文未提供9月4日金价具体变动,本文不做具体方向推测。失效条件:实际利率快速上行且美元指数明显走强。
BTC/ETH等风险资产:短期偏弱,存在下行压力。降息概率下修与长端美债收益率走高同时发生,实际利率预期走高对长久期风险资产估值不利;加密资产对短端流动性预期更敏感,需观察FedWatch概率是否进一步下修。原文未提供9月4日BTC/ETH具体价格变动,本文不做具体数字推测。失效条件:CPI/PPI低于预期、FedWatch概率反弹至60%以上。
需要强调:上述方向判断是基于现有FedWatch定价与官员表态的基准情形,不构成买卖点、仓位或止损建议。
资料来源
- Economic Times / ETMarkets:US Fed rate cut bets fall below 50% after Governor Chris Waller’s comments. What did he say?




