

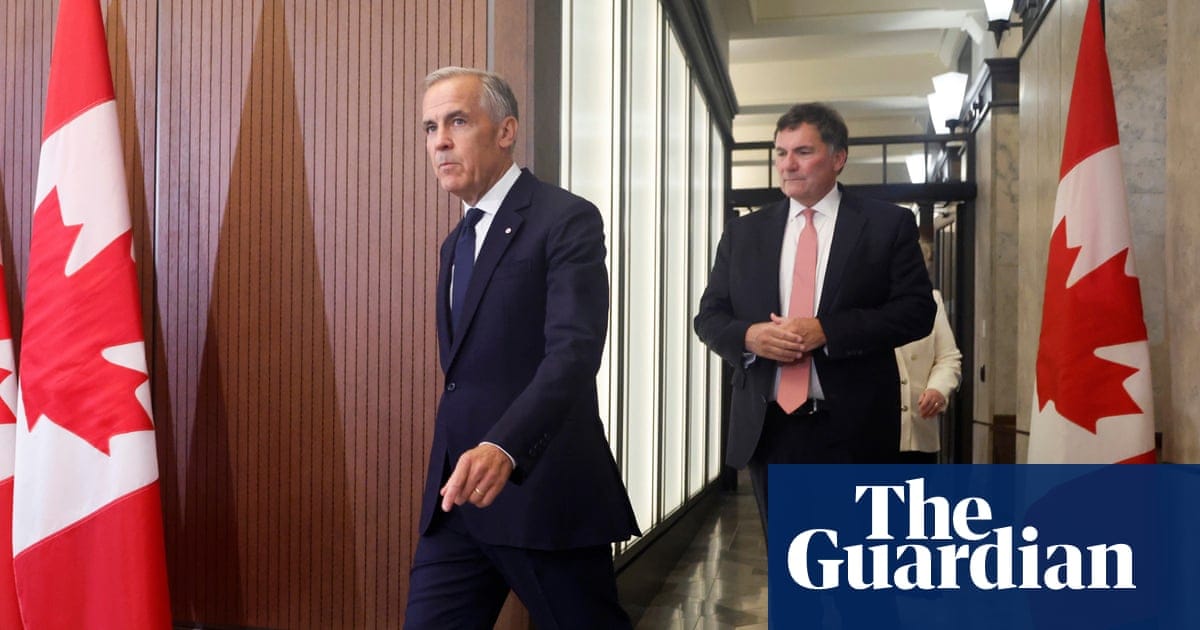
卡尼公开拒绝美方提出的、可能弱化魁北克法语保护条款的贸易方案,意味着美加贸易争端从谈判桌彻底滑向”经济战”模式。周末已生效的关税覆盖约5%的加拿大对美出口,加拿大将于9月初公布反制清单;真正的压力测试在Trump扬言的2027年1月1日——届时汽车、卡车、零部件与钢铁将被纳入新一轮关税。本文的核心判断是:5%出口已较充分定价,1月1日的清单才是市场尚未充分定价的尾部风险,北美汽车一体化供应链与加元将率先承压,这一逻辑可与此前50%关税的跨市场传导路径对照阅读。
美加关税”破局点”已现:5%出口先落地,1月1日才是真正的压力测试
周末生效的这轮关税体量约占加拿大对美出口的5%,规模相对有限,这也是外汇与利率市场尚未剧烈反应的主要原因。但Trump在社交媒体上明确表态”美国不再需要加拿大,是加拿大需要我们”,并把下一轮关税时间锁定在2027年1月1日,覆盖范围扩大到整车、卡车、零部件与钢铁——这是USMCA框架下北美汽车一体化产业链面临的最直接威胁。从过往节奏看,Trump式的关税威胁与最终落地之间通常存在政治日程驱动的”强硬-缓和”切换;在10-11月美国国内政治日程密集的窗口,关税是否真正落地仍存变数,但市场需要为这一尾部风险定价。
USD/CAD的”政治溢价”重新被计入,但美联储路径仍是主导
加元的短期定价被两层因素拉扯:一是被动跟随美加2年期利差,二是贸易战风险溢价。本次事件给USD/CAD提供了短期的不确定性溢价,加拿大9月初的反制清单会进一步放大波动——其规模与生效节奏可参考加方”美元对美元”式对等反制的9月8日路径。但只要美联储政策路径不变,加元的核心波动仍由美加利差决定。换句话说,关税叙事是加元波动的”放大器”,而美联储利率节奏是加元的”基线”;只有1月1日汽车与钢铁关税真正落地,USD/CAD的均衡区间才可能被有效上移,这与50%关税正式生效后USD/CAD的市场反应形成可比样本。
汽车、钢铁与零部件:Trump下一张牌的产业逻辑
Trump的关税选择并非随机,汽车与钢铁正是2025-2026年北美制造业回流叙事中”政治符号”最重的两个板块。加拿大对美汽车出口在总出口中占比突出,安大略省的产能尤其集中。Ontario省长Doug Ford以”kiss my ass”回应Trump,显示出本次争端已不再局限于联邦层级的外交博弈,州/省级层面的政治成本被显著抬升。从产业链传导看,边际成本通常先由北美整车厂(Stellantis、Ford、GM)和零部件Tier 1承担,再传导至加元、墨西哥比索与北美汽车ETF,最后才反映在终端车价与通胀层面。
法语条款为什么被划成”红线”:从Bill 96到数字税的拉锯
本次冲突的导火索是美方要求加拿大在数字服务税与文化内容配额上让步,而这些条款在魁北克直接对应Bill 96(商品法语标识与商标翻译)和Bill 109(Netflix、Spotify、Apple须优先法语内容)。美方贸易代表Jamieson Greer公开称法语议题是”a funny fake story”,把争议重新定义为”美国流媒体平台被强制分润给加拿大内容基金”;卡尼则回应”这并不funny,双方认知存在enormous spread”。魁北克省长Christine Fréchette已明确把法语文化视为不可谈判的”红线”。这意味着任何重启谈判都需要美方先撤回”文化条款”作为前置条件,在Trump当前的政治叙事里很难被迈过,短期内谈判重启概率较低。
避险资产:黄金、瑞郎与BTC的差异化传导
贸易战升级一般通过两条渠道推升避险资产:实际利率下行预期与美元信用受损溢价。本次事件对黄金最直接——西方阵营内部分歧意味着美元信用并未真正受损,黄金上行主要靠”贸易不确定性→避险买盘”这一条线;瑞郎和日元的逻辑类似但更受各自央行利率决策牵制。加密资产方面,USMCA框架内的跨境结算、贸易融资场景理论上会受冲击,但目前没有直接证据显示BTC、ETH与本次关税事件存在显著相关性,历史回看关税新闻对BTC的影响多停留在宏观风险偏好层面,并不构成独立定价变量。
市场结论与短期方向
核心基准判断(时间窗口:Q3 2026至2027年1月新一轮关税窗口前):
- USD/CAD:短期偏强。驱动是贸易战风险溢价被重新计入,9月初反制清单会进一步放大波动;但基线仍由美加2年期利差决定,只有1月1日清单真正落地,均衡区间才被上移。失效条件:加拿大反制规模显著低于市场预期,或Trump在10-11月通过Truth Social释放缓和信号。
- 北美汽车与钢铁板块:偏空。Stellantis、Ford、GM以及汽车ETF的盈利预期在1月1日清单明朗前承压,Q3产能利用率与裁员公告是关键观察点。失效条件:Ontario与联邦层级的政治协调取得突破,或关税最终未按Trump时间表落地。
- 黄金:温和偏多。避险买盘支撑,但西方阵营内部分歧不构成美元信用实质冲击,上行幅度受制于实际利率路径。失效条件:美联储释放更鹰派信号或贸易争端意外降级。
- BTC/ETH:中性。缺乏直接价格关联证据,目前仅通过美股风险偏好间接传导,不是本次事件的独立定价变量。
综合来看,5%已生效关税对市场边际冲击有限,真正的定价窗口在9月反制清单与1月1日新一轮关税之间——把加拿大9月初反制清单、Ontario装配线Q3产能利用率、Trump在10-11月的Truth Social表态这三组数据放在同一张跟踪表上,比单纯押注关税生效更稳健。




