

核心判断:海上风电供应链正在形成“总投资收缩、输电设备能力相对集中”的分化格局。据The Business Times援引BloombergNEF的数据,2026年上半年全球海上风电投资同比下降72%至约120亿美元。但欧洲仍需要把深远海风电送回陆地,能够处理大型钢结构、系统集成和重型交付的船厂并不多。新加坡船厂因此获得结构性订单机会,不过这主要反映中长期产业重估,并非BTC、黄金、美元或美股即将上涨的信号。
市场结论与短期方向
对欧洲海上风电HVDC供应链,未来6至18个月的主线判断是分化,基准情景偏向结构性利多。一方面,全球投资额骤降会压制项目总需求、船厂利用率和订单扩张速度;另一方面,TenneT四个北海平台等已确定项目仍要求少数具备全尺寸交付能力的船厂承接订单。因此,总量偏弱与HVDC环节相对偏强可以同时存在。
传导链条是:欧洲补贴与收入保障机制改善项目现金流预期,进而提高融资和设备采购可执行性,最终转化为船厂订单、产能利用率和工程收入。若补贴落实、融资完成且交付能力持续紧张,HVDC船厂的结构性机会将延续;反之,项目延期或取消、成本超支和新增产能进入,会使这一判断失效。
这篇报道没有提供足够证据为BTC、ETH、黄金、美元、欧元或美股给出短期方向。它们仍主要受利率、流动性、盈利预期和政策路径影响,不能把产业链订单直接等同于相关资产价格反应。
投资收缩不等于深远海输电需求消失
The Business Times援引BloombergNEF数据称,2026年上半年全球海上风电投资同比下降72%,至约120亿美元。这一变化说明开发商正在资本成本、补贴安排、供应链报价与项目回报之间重新平衡,但不能据此认定欧洲已经放弃海上风电。
随着风场向离岸更远的海域开发,远距离、低损耗输电的重要性上升,HVDC平台的需求逻辑与总装机规模并不完全相同。投资额下降反映整个项目链条的资金承压,输电平台供应能力则取决于既定项目的采购和交付安排。
供给端同样存在约束。据报道,中国和韩国船厂主要满足本国需求,中东同行受到地区冲突扰动,欧洲船厂则被防务相关船舶订单占用。具备大型钢结构制造、复杂系统集成及项目管理经验的船厂因此获得进入欧洲供应链的机会。
Seatrium订单验证重型工程能力迁移
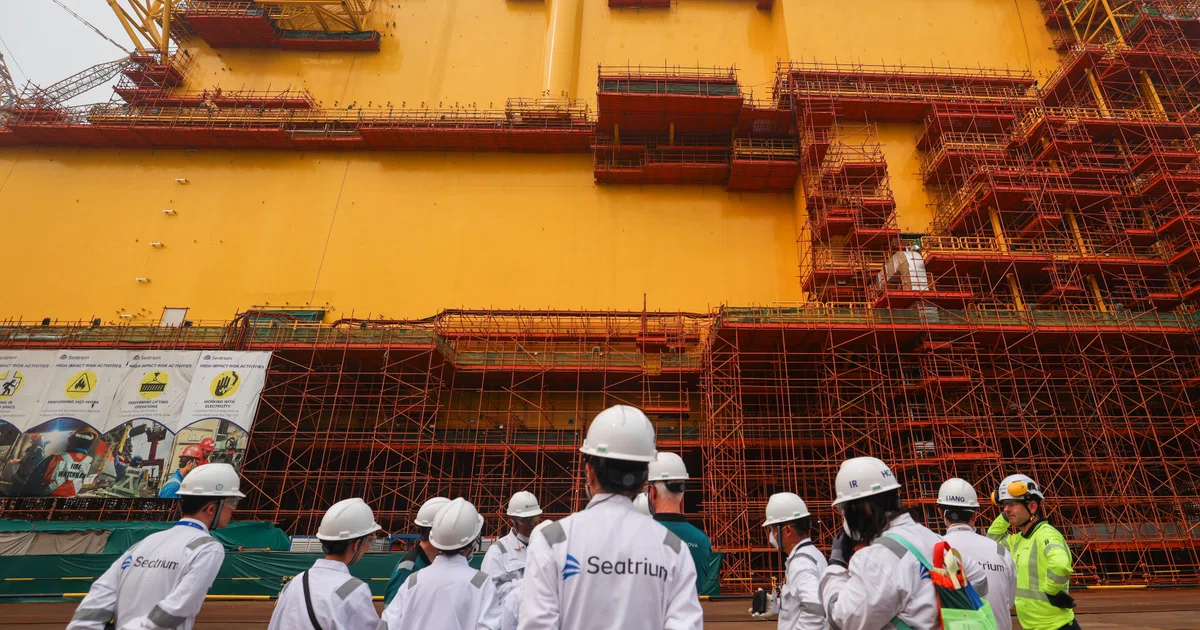
欧洲电网运营商TenneT选择Seatrium建造四个北海集群HVDC平台,是产业能力迁移最具体的案例。报道显示,每个平台设计输电能力约2GW、重量约3万吨,规模接近15层楼;平台计划于2028年从新加坡启运,最终安装地点距离北海海岸约60公里。
从开工到交付约需五年,GE Vernova提供HVDC技术,新加坡与巴淡岛两处船厂约有7000名工人参与建设。按照TenneT披露口径,每个平台连同连接基础设施的成本最高可达50亿欧元。
Seatrium具有部分淡马锡持股。截至2026年7月,公司正在推进、覆盖欧洲和亚太地区的HVDC及HVAC项目价值约90亿新加坡元。这说明油气工程经验可以转化为高门槛、长周期设备订单,但合同金额不等于已确认收入或利润,执行进度、成本控制和交付情况仍是更关键的验证项。
欧洲支持机制决定资本开支能否重新加速
The Business Times提到,英国最新补贴拍卖涉及8.2GW容量,德国和荷兰正在实施新的收入保障机制。BloombergNEF预计,如果国家支持到位,海上风电装机到本十年末可能翻倍,主要由中国、英国和德国带动。
这一预测依赖多个条件。收入保障机制能否降低开发商的现金流不确定性,补贴能否按时兑现,项目能否获得并完成融资,以及设备和施工能否按期交付,都会影响最终投资额。因此,“欧洲计划扩张”可以作为需求情景,而不能写成确定结果。
新加坡船厂的成本竞争力也可能发挥作用。报道援引Ember的Lam Ong称,即使计入较高运输费用,新加坡的报价仍可能低于欧洲船厂,因为行业劳动密集度较高、欧洲劳动力成本更高。不过,运输能力、钢材价格、项目管理和地缘风险仍会侵蚀这一优势。
跨资产影响以间接和中期传导为主
对原油,现有证据不足以证明全球石油需求已因海上风电项目而下降。已建成风场对存量发电结构的替代需要多年,新项目能否按计划投产也受融资环境影响。更准确的变化是,部分海工和输电能力可能从油气装备转向电网设备,这不能直接推导油价方向。
对美股,变压器、输电设备、工程服务和船舶制造企业具有主题关联,但没有证据支持相关公司盈利预测或估值已经重估。科技股可能受益于更广泛的电网建设预期,但本次材料没有提供数据中心订单、美国电力设备公司数据或AI算力需求证据。
对黄金、外汇、BTC和ETH,报道均未提供直接驱动。黄金仍主要受实际利率、美元和避险需求影响;欧元取决于欧洲增长、欧央行政策和能源价格;加密资产则更依赖流动性、利率和风险偏好。海上风电订单只有在转化为欧洲投资、就业和企业盈利改善后,才可能通过这些变量产生间接影响。
后续应跟踪项目、融资与交付
判断结构性机会能否演变为持续盈利,需要跟踪四组数据:欧洲补贴拍卖和收入保障机制的执行情况、全球海上风电投资能否从2026年上半年的低位回升、四个HVDC平台的建造与成本变化,以及海工船厂新增订单和产能利用率。
对中文读者而言,这篇报道更适合作为“能源安全、电网瓶颈和工业资本开支”案例,而不是黄金、BTC或美股科技股的即时交易信号。它揭示的核心结构是:新能源投资放缓时,最稀缺的未必是风机本身,也可能是把大规模海上电力可靠送回陆地的工程和设备能力。
资料来源
本文关于海上风电投资、Seatrium订单、TenneT项目、欧洲支持机制及船厂竞争格局的产业信息,均据The Business Times:From oil rigs to offshore wind: Singapore yards chase Europe’s energy-transition business整理。文中跨资产分析为基于该报道的传导判断,不代表相关资产已经出现价格反应。





