

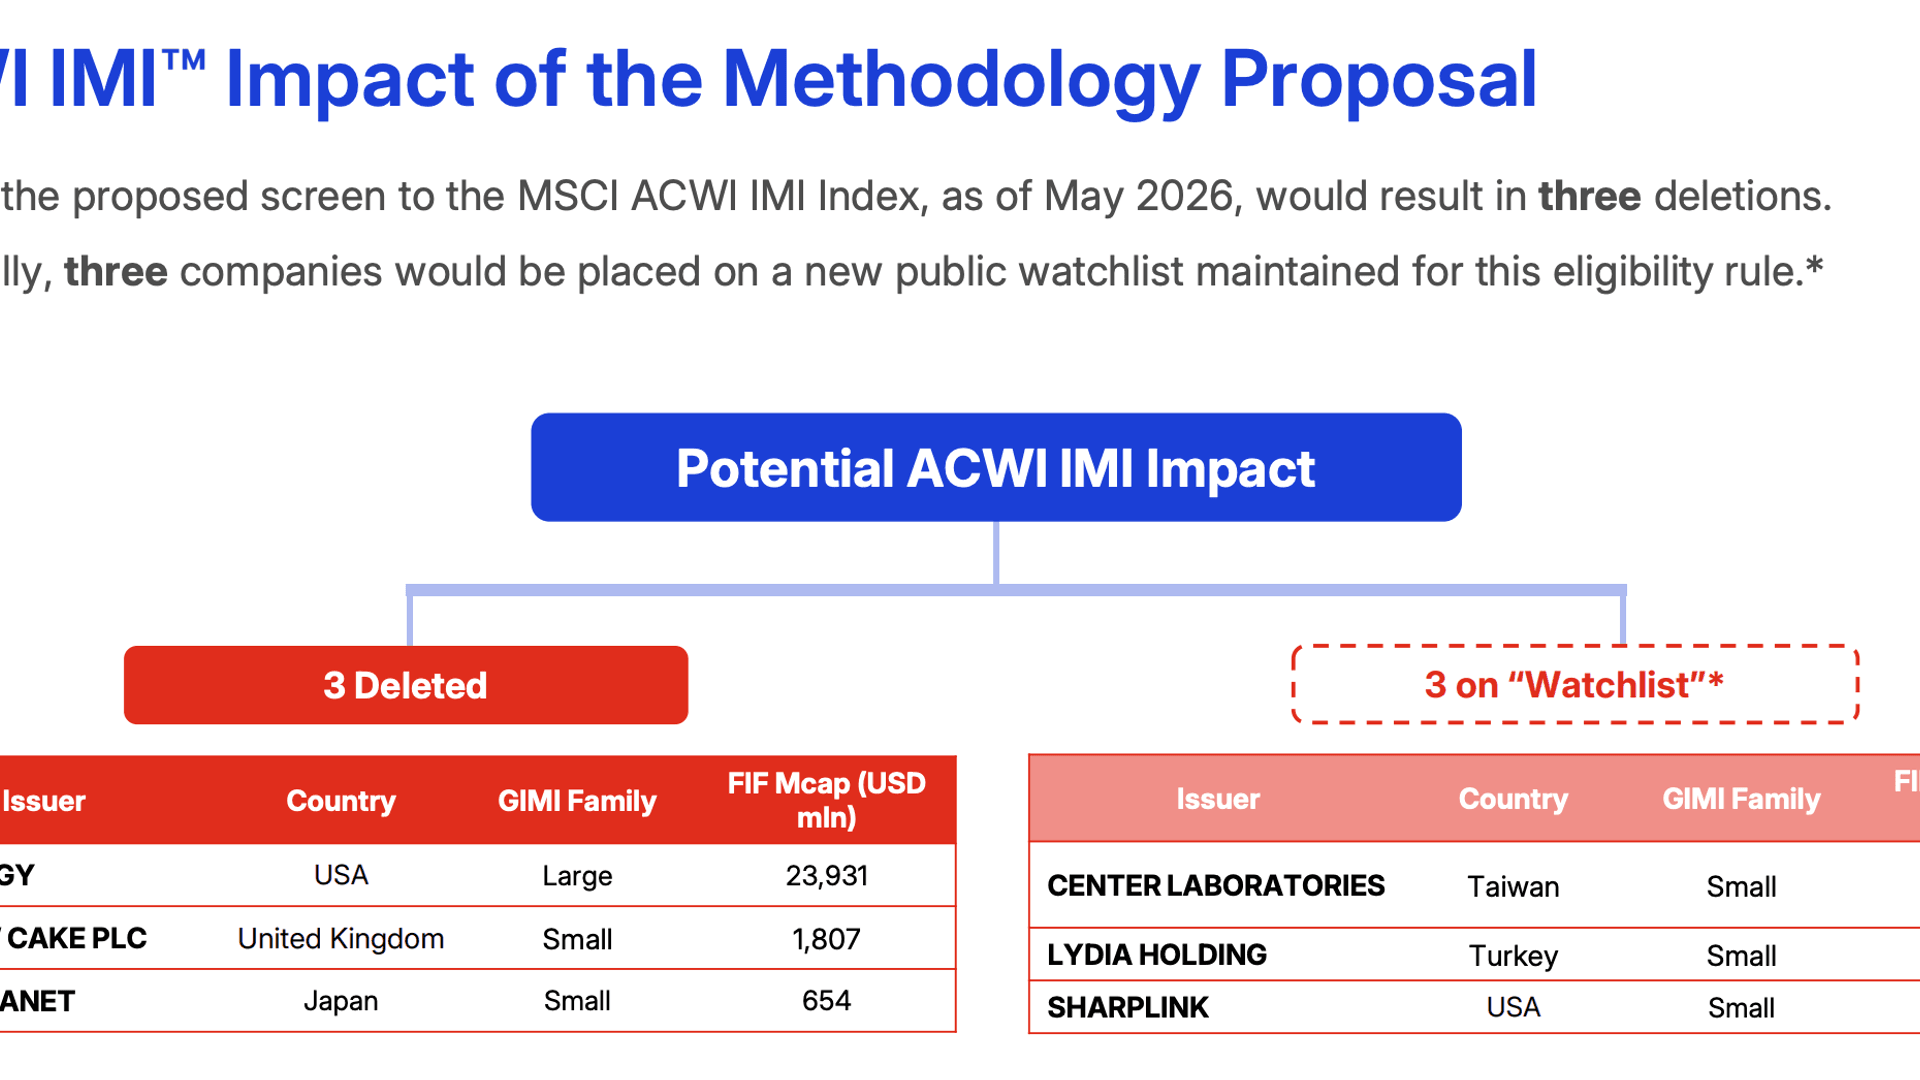
MSCI 用一套更通用的财务比率筛子,把”非经营性公司”重新定义了一轮——这意味着 MSCI 指数剔除 BTC 财库公司的风险再度被推到台前,Strategy 与 Metaplanet 又一次站到了被剔除出全球可投资指数的边缘。这一次不再是”加密资产占比 50%”这种直接标签,而是用 5 个财务比率做”自然命中”——把那些”靠囤资产而非经营业务创造价值”的公司挑出来。换言之,监管的笔触从”是不是买币”变成了”是不是靠买币活着”。
新方案在 8 月公开征询,反馈截止 9 月 30 日,结果预计 10 月 16 日前后公布;若通过,规则将写入 2026 年 11 月的指数评审。按 2026 年 5 月数据回测,Strategy、Metaplanet 与铀矿持仓公司 Yellow Cake 三家会被移出 MSCI ACWI IMI 指数。Strategy 累计持有 840,447 枚 BTC(约 531.8 亿美元),Metaplanet 持有 43,000 枚 BTC(逾 20 亿美元),都是典型的”比特币财库”代表。
两步法与五项比率:怎么定义”非经营性公司”
新方案是一道”先粗后细”的复合筛。第一步是核心筛查:经营性资产是否超过总资产的 50%。一旦超过,就此放行;过不了的,进入第二步的排除筛查。第二步用 5 个比率——经营性资产强度、费用强度、现金流强度、公允价值强度、资本依赖度——来判断。5 个指标里只要有 4 个不达标,就视为”非经营性公司”,不再具备纳入指数的资格。
MSCI 描述这套规则时没有点任何一家公司,但语言本身就是一张”自检清单”:”通过囤积和持有非经营性资产来创造价值”、”经营活动产生的现金流很少”、”依赖外部资本而非自身业务来扩张”。任何一家几乎完全靠发行股票或可转债买币、几乎没有经营性收入的公司,几乎必然在这 5 项里中招。
与 2025 年 10 月”50% 加密资产”旧提案的关键差异
这不是 MSCI 第一次想把这些公司从指数里踢出去。2025 年 10 月,MSCI 曾就”数字资产财库”公司(持有 50% 以上资产为 BTC 或其他加密资产的上市公司)发起过类似征询,点名了 39 家公司。那次提案引发了加密市场波动和行业反弹,最终被搁置。
新方案与旧提案有三点实质不同:第一,去掉了”加密资产”这一直接标签,避免被指责为针对单一行业;第二,把判断标准交给”经营 vs 非经营”的财务结构,逻辑上更通用,事实上却照样把财库公司扫进去;第三,门槛从 50% 资产占比改为”4/5 比率不达标”,对资本结构、融资依赖度的权重显著上升。一句话总结:旧提案是”对着币开枪”,新提案是”换一把更通用的枪,但子弹还是对准同一群人”。
时间表与三个不确定节点
新方案要落地,至少要过三道关。一是 9 月 30 日的反馈意见。MSCI 历来会在这一阶段对争议条款做修改,比如放宽指标阈值、调整权重、或者把新规则改成”渐进式”实施;二是 10 月 16 日前后的最终结论。如果方案大幅缩水,最终可能只会影响极少数边缘公司,对 Strategy、Metaplanet 这种已经”既定会员”影响有限;三是 11 月指数评审。即便方案通过,纳入执行还要看具体过渡安排——是立即剔除,还是给一个观察期或权重衰减期。
另外一点常被忽略:尚未进入指数的公司面临的是更严苛的”单一财报”门槛。也就是说,如果一家新晋财库公司原本就指望被纳入 ACWI IMI 来获得被动买盘,新规生效后这条路会变得更窄。
对 BTC 财库、现货与跨资产的传导
传导链分三段。第一段是”被动资金面”。一旦剔除,跟踪 MSCI ACWI IMI 的指数基金、ETF、机构账户会按规则被动卖出,对应股份的卖盘压力是机械性的,与基本面无关。Strategy、Metaplanet 的换手率和融资成本短期都会承压——而 Strategy 资本结构本身就处在边卖 BTC 边发可转债的紧绷状态(详见 Strategy 折价卖 BTC 补血 STRC 的资本结构账),剔除指数会进一步压缩其在二级市场的边际买盘。
第二段是”估值结构”。MSTR 这类公司存在明显的”BTC 折价/溢价”——股价相对每股 BTC 净资产的偏离。剔除指数会压缩溢价,使”财库溢价”的故事更难讲,对二级市场买入意愿是利空。第三段是”板块外溢”。同类型的 BTC 财库公司若担心未来也被新规波及,可能提前调整发行节奏或回购计划,间接影响 BTC 现货需求。
对 BTC 现货的传导是间接的。MSCI 这一刀并不直接减少 BTC 流通量,也不改变 ETF 通道的吸金节奏——近期 BTC 现货 ETF 仍录得持续净流入(参见 比特币 ETF 周度吸金与 Coldcard 被黑同步的资金流向);但它会压缩”以股票形式获得 BTC 敞口”这一替代品的吸引力,间接把部分资金推回到现货 ETF 和链上通道。换句话说,被动资金从 MSTR 流出的那部分,未必会从 BTC 池子里抽走,但短期会对 BTC 的”机构叙事”形成噪声。
对美元、利率、黄金和外汇的直接影响有限。这一规则的受众是股票指数的成分股筛选,不直接作用于美债收益率、美元指数或金价;但若剔除导致 Strategy 等公司被动减仓,引发高息可转债或可转债期权市场的小范围流动性事件,可能被宏观对冲基金视作风险偏好收紧的早期信号,间接压制纳指科技股与新兴市场 beta。在 CPI 符合预期、市场对美联储节奏重新定价的环境下(参见 美国 CPI 符合预期与比特币失守 6.3 万美元的跨资产反应),这类边际风险偏好的变化更值得跟踪。
市场结论与短期方向
基准判断:对 Strategy、Metaplanet 等 BTC 财库公司短期偏空(bearish),时间范围 1-3 个月(覆盖 9 月 30 日反馈截止至 10 月 16 日前后最终规则公布窗口)。核心因果链:若 MSCI 新规按当前版本落地 → 跟踪 ACWI IMI 的被动资金机械性减持 → 财库溢价压缩、换手率与融资成本同步承压 → 二级市场对”以股票形式获得 BTC 敞口”路径的边际定价下调。
对 BTC 现货的方向偏中性偏弱:MSCI 这把刀不直接改变 BTC 流通量或 ETF 通道的吸金节奏,但会通过压缩财库溢价在机构叙事端制造噪声,短期形成”间接利空但传导链较长”的特征。对美元、美债、金价、外汇无直接传导。
置信度约 70%。主要约束有三:第一,本文判断仅基于 MSCI 公开征询文件摘要与 CoinDesk 二手报道,未获得大行或独立研究机构的同步表态;第二,MSCI 征询原文未完整纳入,所有结论应止于”若按当前版本落地”;第三,目前没有观察到市场已就剔除消息做出明确定价。
判断失效条件:9 月 30 日前出现大量来自被动资管机构的反对意见、MSCI 大幅放宽五项比率阈值或改为”渐进式”实施、最终规则对 Strategy/Metaplanet 给出明显的过渡期或豁免——任一情况都会显著削弱本判断的 bearish 力度。




