

MCX黄金在2026年10月26日报道时暂时持稳于每10克142674卢比,但单日报价不足以确认新一轮趋势。真正需要观察的是油价是否持续推高通胀预期,以及美联储、美元和美债收益率是否随之改变。基准判断是:未来一周更可能震荡偏稳,而非直接形成单边上涨趋势。
报道时MCX黄金报每10克142674卢比
据报道,MCX黄金当时报每10克142674卢比,上涨0.46%。Enrich Money首席执行官Ponmudi R称,MCX黄金以约142300卢比小幅高开,随后在约142440卢比附近运行,处于其所观察的支撑与阻力区间内,反映出价格在上周回落后尝试企稳。
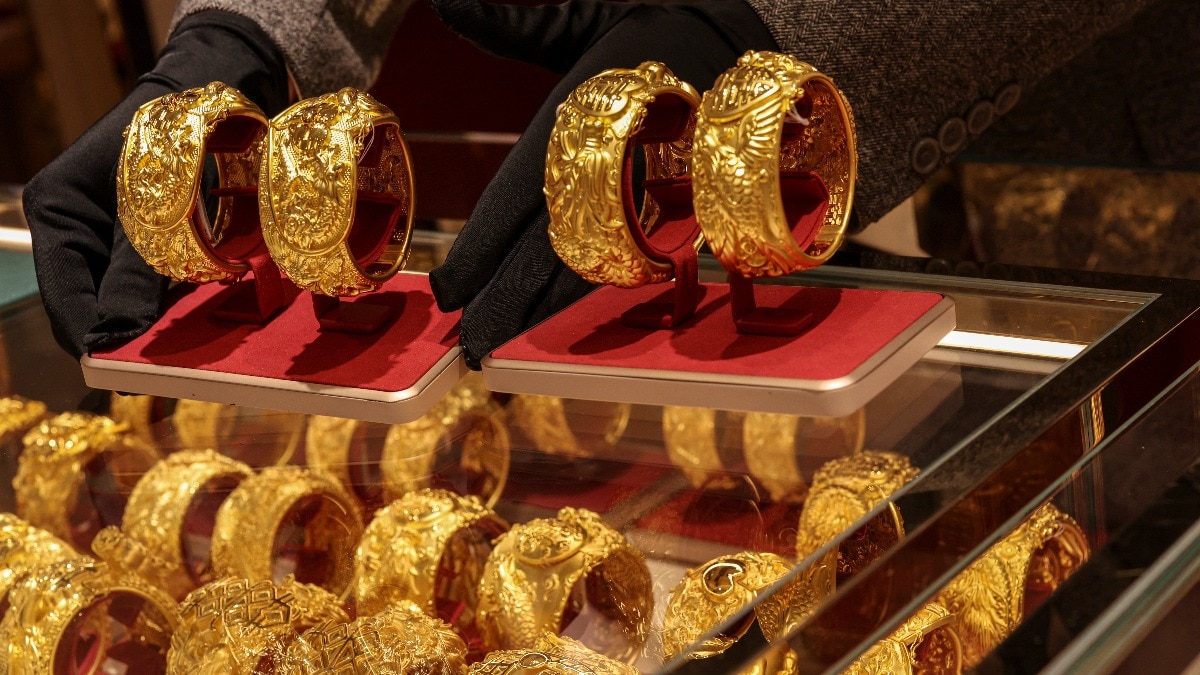
Karwa Chauth、排灯节和婚礼季临近,构成了季节性消费背景,但不能据此断言节庆需求已经单独推动金价上涨。MCX报价也不等于珠宝店最终账单,纯度、加工费、税费和本地溢价都会改变零售成本。
报道同时援引分析师称,国际金价维持在每盎司4000美元附近。不过,证据没有提供该国际报价对应的合约月份、计价口径及美元兑卢比汇率,因此不能把国际金价与MCX报价进行机械换算。
市场结论与短期方向
未来一周的基准判断为震荡偏稳,方向定性为 mixed_with_base_case。支撑来自分析师所述的央行购金、投资需求和财政担忧,以及节庆消费背景;压力来自油价若持续上涨后可能抬升通胀预期、限制美联储宽松空间,进而推动美元和美债收益率走强。
这一判断的核心传导链是:原油持续上涨—通胀预期抬升—美联储维持更紧政策预期—美元及实际收益率走强—黄金持有机会成本增加。反向链条则是油价回落、通胀压力缓和、收益率下降,从而减轻对黄金价格的压制。
该判断在两种情形下会失效:如果油价持续走强并伴随美元与实际收益率同步上行,MCX黄金可能转为偏弱;如果油价回落、收益率转弱,同时央行与投资需求继续增强,基准的震荡偏稳判断可能转为偏强。现有证据没有提供收益率曲线、期货定价或资金流数据,因而尚不能确认哪一条链条已经占据主导。
油价通过通胀与利率影响黄金
原油与黄金之间不存在稳定的直接反向关系。两者在供应冲击中都可能上涨;真正令黄金承压的路径,是能源价格持续上升并推高通胀预期,继而促使市场降低对宽松的定价,并支持更高的美元和收益率。
关于油价逼近五个月高位时的能源通胀与利率路径,已有进一步拆解。若原油回落并缓和通胀压力,即使避险需求下降,利率端对黄金的压制也可能减轻。
因此,观察重点不是油价单独涨跌,而是油价、通胀预期、美元和美债实际收益率是否形成同向确认。报道援引Motilal Oswal Financial Services商品分析师Manav Modi的观点称,黄金与原油的关系主要通过通胀、利率、实际收益率和美元传导,而不是固定相关性。
卢比与美元决定国际金价如何传入印度
印度金价不能只追踪国际美元金价。国际金价首先影响基础定价,随后美元兑卢比、进口成本、税费和本地供需共同决定MCX及零售价格。报道明确指出,卢比走弱会提高进口成本,因此即便美元金价持平,国内金价也未必同步持平。
反方向同样成立:如果国际金价上涨,但卢比走弱或本地需求转弱,MCX黄金的涨幅可能被削弱。对这一传导的进一步分析,可参见黄金重返4000美元上方后的利率、美元与油价传导。
美联储政策预期与黄金之间的主要矛盾仍是持有成本。黄金不产生票息或股息;当市场推迟降息定价并推动实际收益率上升时,持有黄金的机会成本增加。不过,美债收益率与黄金拉锯的演变也可参考美债收益率、美联储与黄金的拉锯。
对BTC、ETH与科技股的条件传导
若油价上涨主要强化紧缩预期,美元和实际收益率上行会提高BTC、ETH及高久期科技股的机会成本与估值压力,对风险偏好不利。但若能源冲击同时恶化增长预期,非主权资产的避险叙事可能提供相反支持,因此不能把油价上涨机械等同于加密资产下跌。
现有证据没有提供BTC、ETH、美股、美元指数或债券收益率的实际反应数据,所以上述内容只能作为条件性传导框架,不能据此声称相关资产已经上涨或下跌。节庆用途支出与长期黄金配置也应区分:前者面临短期价格波动和预算约束,后者还需考虑黄金不产生持续现金收益、产品费用不同及价格剧烈波动等风险。
资料来源
India Today:Gold prices hold near Rs 1.43 lakh: Should festive buyers wait or buy now?
核心MCX报价、节庆需求背景及分析师观点均来自上述报道。美联储官方文件、官方通胀与就业数据、原油基准报价、债券收益率曲线及黄金ETF资金流未在证据包中获得交叉验证,因此本文未据此断言政策结果或相关资产的实际市场反应。





