

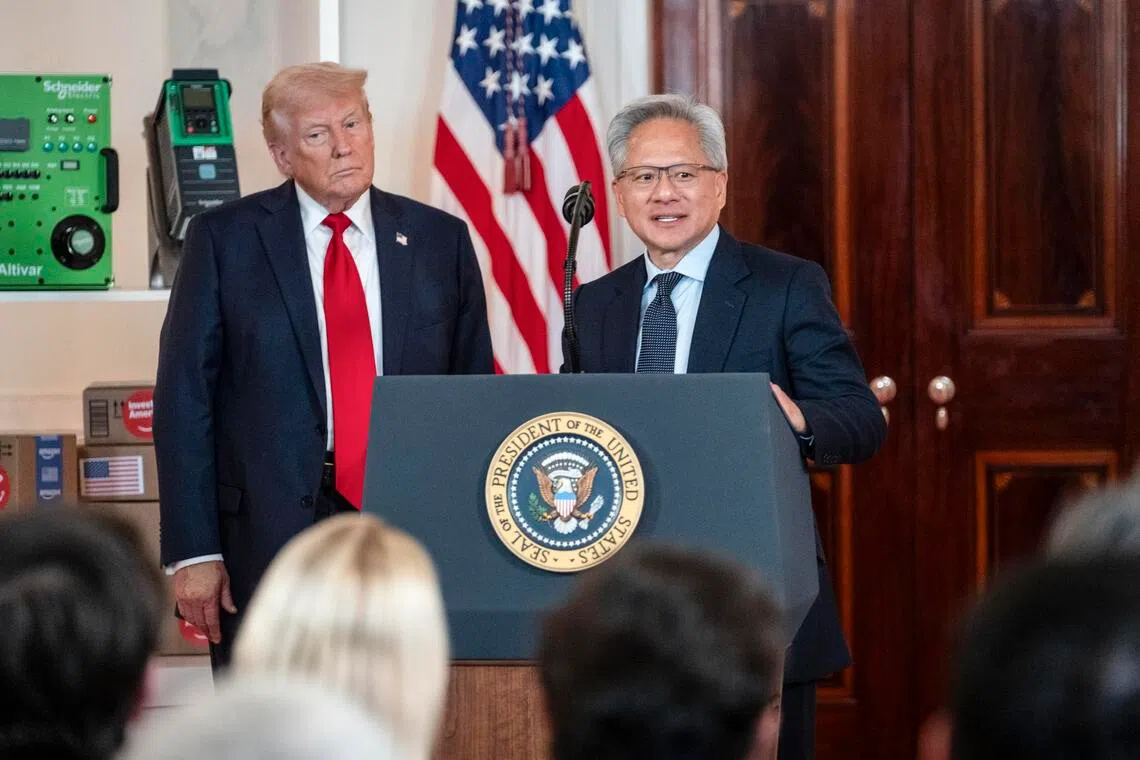
黄仁勋坐进特朗普为习近平举行的国宴,本身就是一条信号。这位手握全球AI算力命脉的英伟达CEO,5月刚出席过习近平回请特朗普的宴会,如今又被列入白宫9月24日国宴名单——在Trump-Xi这种级别的外交场合里,企业高管的座位从来不是社交礼仪,而是政策风向的注脚。对交易者来说,这把AI芯片与中美科技博弈从产业新闻升格为地缘事件,意味着未来一周的市场定价焦点正在转移。
9月24日会晤的三个未解悬念
国宴议程通常不会预先披露,但围绕这次会晤,真正决定跨市场反应的变量大致有三个。第一是AI芯片出口管制是否出现边际松动或加码信号——英伟达H20、Blackwell相关许可、对华先进制程设备禁令都是悬而未决的题材;第二是关税与产业链脱钩的节奏,是否在元首层面给出新一轮框架性表述——这一变量在特朗普关税威胁倒逼降息一文里已经从关税-降息螺旋的角度做过铺垫;第三是双方在AI安全、算力使用规范上的措辞,特朗普此前在黄仁勋参与的公开场合把AI风险称为”hoax”,这一立场会否在对华外交场合延续,本身就是观察美国国内政策协调性的窗口。
需要强调的是,这三条线索目前都缺乏官方文件或白宫书面表态支撑。黄仁勋出席的消息仍来自”一位知情人士”,《海峡时报》的报道尚未获得特朗普新闻团队的确认;任何关于”将解禁”或”将加码”的判断,都应被视为假设而非既成事实。
半导体板块与AI叙事的跨市场外溢
如果9月24日前后出现任何与AI芯片相关的官方表述,受影响最直接的是英伟达自身、AMD、台积电、SK海力士等算力链股票,以及中概股里AI概念标的。需要注意的是,半导体板块的波动在过去半年已经多次被”出口管制松紧”消息推动,但事后看,真正改变现金流预期的政策落地节奏远慢于市场情绪波动。对加密资产而言,比特币和以太坊与AI算力主题的关联更间接——主要通过”风险偏好+美元流动性”两条通道传导,而非直接受益或受损于某条禁令。短期更值得跟踪的是9月22—24日窗口内美光、Skyworks等半导体ETF的资金面变化,以及英伟达期权隐含波动率的偏移。
美元、黄金与利率的二阶传导
中美外交场合对美元和黄金的影响通常要拆成两层。第一层是避险情绪:若会晤前后出现意外摩擦或强硬措辞,黄金作为地缘风险对冲可能获得买盘支撑;反之,若双方释放缓和信号,美元短线可能反弹,人民币、日元、澳元等亚洲货币的波动幅度可能大于G7货币。第二层是通胀与利率预期:AI芯片管制若涉及先进制程设备和原材料,理论上会抬升美国本土数据中心建设成本,但这一传导链太长、太不确定,对9月FOMC路径的实质影响有限。考虑到凯文·沃什(Kevin Warsh)已于2026年5月22日就任美联储主席,市场对降息节奏的定价更多取决于本周即将公布的零售、CPI等数据——关于特朗普在FOMC前对降息节奏的施压逻辑,可参考此前对FOMC前特朗普再施压降息的复盘。
市场结论与短期方向
基准判断:英伟达及半导体板块在9月16日至9月24日会晤结果明朗前为mixed_with_base_case,基准情形是隐含波动率上行、方向由官方措辞决定。若会晤释放出口管制松动信号→英伟达/AMD/台积电短线偏强、亚洲科技股与半导体ETF跟涨、BTC/ETH通过风险偏好间接受益;若释放加码信号→算力链承压、黄金避险买盘上升、美元短线承压、亚洲货币波动幅度大于G7。置信度约55%,因为目前唯一可引用的来源仍是匿名信源,白宫未确认,且历史经验显示政策落地节奏远慢于市场情绪波动。判断失效条件:白宫在9月22日前发布正式新闻稿否认或修改出席名单、商务部提前披露对华科技动作、英伟达CEO在会晤前出现与议程矛盾的公开表态,均会使本文”待验证变量”框架失效。
证据边界与待验证假设
本文能给出的,不是”市场已经如何反应”,而是一份事件前需要检查的清单:白宫是否在9月22日前后发布关于Trump-Xi会晤的正式新闻稿;美国商务部、财政部是否同步披露任何对华科技或关税相关动作;英伟达CEO在会晤前后是否有公开行程被纳入议程;以及亚洲市场开盘后,半导体板块、人民币汇率、黄金期价是否出现与该事件相关的异动。在这些信号出现之前,把”黄仁勋出席国宴”等同于”出口管制将松绑”或”中美关系将破冰”,都是超出当前证据的判断。把它当作一个需要持续跟踪的变量,而不是一条可以立即下注的故事,是这一阶段更稳妥的应对方式。




