

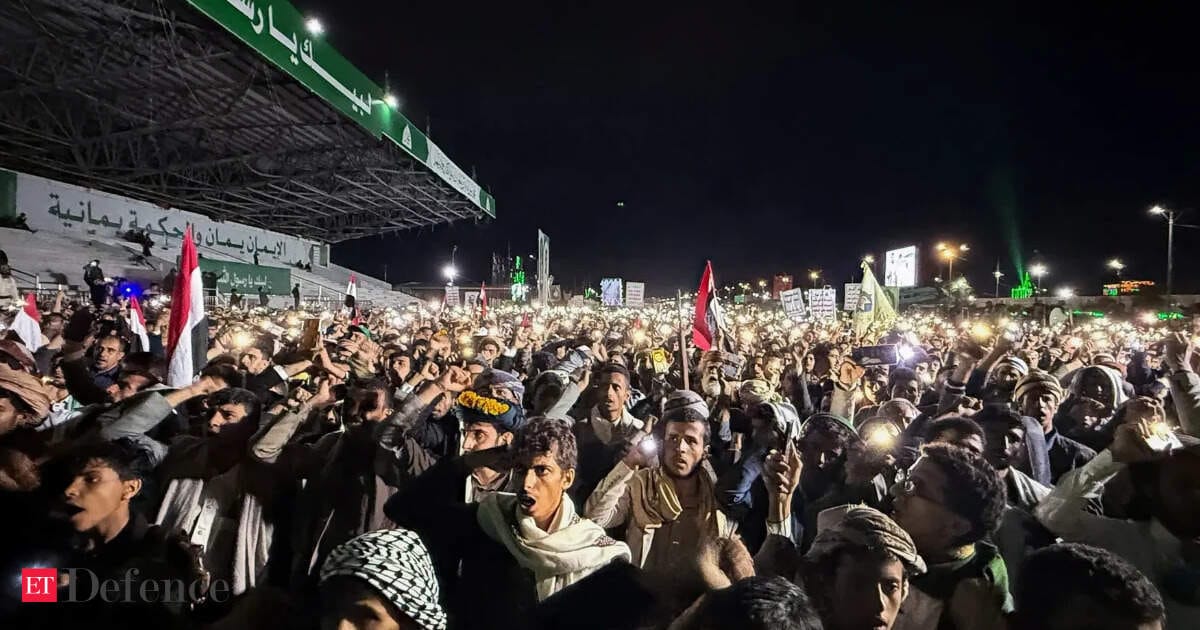
胡塞武装逼近红海、并夺取也门港口与红海沿岸据点之后,沙特于9月11日(周五)宣布关闭横跨东西的输油管道。AP援引区域官员说法称,这一关闭与无人机袭击相关,胡塞武装与伊拉克民兵被指向为袭击协同方。这是2019年沙特一处主要石油处理设施遇袭、短暂失去约一半产能之后,沙特能源基础设施再受一次结构性冲击。叠加2月底美以打击伊朗后霍尔木兹海峡反复出现的扰动,沙特原油出口事实上同时面对”东线”与”西线”两条通道被掐紧的极端情景。
沙特的”西线生命线”:东西管道停摆与红海航运承压
沙特原油的传统出口路径集中在波斯湾,经霍尔木兹运往亚洲与欧洲。当霍尔木兹面临封锁风险时,沙特多年铺设的东西管道承担了”绕行生命线”的角色——原油从东部油田经管道横跨半岛,到达红海延布港后,一部分经埃及和苏伊士运往欧洲,另一部分经曼德海峡运往亚洲。这条线路让沙特在不依赖霍尔木兹的情况下,仍能保持对欧亚两大市场的供给。
AP报道援引区域官员说法称,胡塞武装协助伊拉克民兵对沙特发动袭击,无人机袭击已迫使沙特一条主要输油管道关闭。沙特官方在声明中表示将”与包括美国在内的伙伴合作,确保红海航行自由”,但对管道的修复与重启时间未给出明确时间表。西线这条绕行通道在霍尔木兹本身受压时已难以补位,更关键的是,胡塞在过去几天控制了曼德海峡沿线的港口与岛屿,从地理上获得掐断沙特西线运力的能力。
对亚洲原油出口从340万桶/日跌至12.8万桶/日
AP援引Kpler全球贸易监测数据指出,胡塞7月恢复对沙特大范围袭击后,沙特对亚洲的原油出口从6月约340万桶/日骤降至8月的12.8万桶/日,9月部分恢复至约70万桶/日。这一断崖式下滑与曼德海峡附近安全形势恶化高度同步,说明西线通道的脆弱性已经从”理论风险”转化为”已发生的出口损失”。
值得注意的是,2月底伊朗对美以打击的导弹与无人机回应一度使霍尔木兹海峡实际封堵,叠加当前西线管道停摆与曼德海峡受压,沙特在两条主要出口走廊上都面临扰动。对全球原油市场而言,供给侧的”双线承压”情境比单点中断更难用备用产能完全对冲——OPEC+若有闲置产能,也需要通过仍能通行的通道运抵买方。
美军资源被牵制在霍尔木兹,沙特可选项收窄
AP指出,沙特自2015年起与胡塞多年交战,但地面进展有限。特朗普去年对胡塞发动空袭,但当前美军主力被牵制在霍尔木兹周边执行对伊朗的封锁与护航任务,先进拦截导弹库存也在美伊冲突中被消耗。战争在美国国内不受欢迎,特朗普曾承诺让美国远离中东战争,但这一承诺已因2月打击伊朗而被打破。
对沙特而言,美方在两条战线上分身乏术——既要维持对伊朗的封锁与护航,又要应对也门局势——短期内难以期待大规模美军重开也门战场,关键能源资产暴露在胡塞更精密的武器系统之下。
市场结论与短期方向
在缺少最新定价数据的情况下,以下判断基于事件机制而非”市场已经如何反应”的描述,时间范围限定在未来1-4周:
原油(Brent/WTI):bullish。若市场将西线管道关闭与曼德海峡受压视为持续性而非脉冲性事件,布伦特与WTI的地缘溢价将向地缘贴水倾斜;沙特东线(霍尔木兹)与西线(东西管道+曼德海峡)同时承压意味着OPEC+剩余产能难以快速对冲。失效条件:沙特在两周内重启管道、胡塞退出新占港口、且霍尔木兹通行量恢复正常。
黄金:bullish(条件性)。地缘风险叠加通胀对冲需求,金价方向偏多。但金价同时受美元实际利率约束,单纯地缘事件不必然推升金价。失效条件:美联储鹰派表态或美元大幅走强。
美元指数与美债收益率:mixed,基准情形偏强。美元短期受避险买盘支撑,但油价上行抬升通胀预期会压缩美联储宽松空间,DXY更可能呈震荡偏强;长端美债收益率上限被抬升,曲线陡峭化概率上升。失效条件:油价快速回落或美联储释放降息信号。
风险资产(美股成长股、加密资产):偏弱。能源供给冲击推高通胀预期与利率上限,对成长股估值不利;BTC、ETH等加密资产没有直接基本面通道,但风险偏好联动下短线波动率放大、方向偏弱,中期仍取决于美元实际利率与全球流动性。
跨资产传导的逻辑与边界
三条传导通道需要明确区分机制与已发生的市场反应:
第一,原油与能源股:若红海与曼德海峡的实际运力下降被市场视为持续性事件,布伦特与WTI的风险溢价将向地缘贴水倾斜,中东能源板块在情绪上偏多。读者可参考此前胡塞武装袭击沙特石油设施后油价跳涨的跨资产再校准,以及布伦特原油再破100美元时通胀与利率被重定价、油价重新站上100美元后美债曲线对9月加息的定价。
第二,黄金与避险资产:地缘风险叠加通胀对冲需求,黄金仍扮演”乱局保险”角色。但需注意金价同时受实际利率与美元指数约束,单纯地缘事件不必然推升金价。
第三,美元、利率与风险偏好:能源供给冲击倾向于推高通胀预期并抬升美国国债收益率上限,对成长股估值不利;与油价相关性高的人民币、日元、加元、澳元等亚洲和大宗商品货币波动加大;BTC等风险资产短期承压,取决于风险偏好的联动强度。在更极端的情景下,高盛油价冲120美元情景中的跨资产传导可作为压力测试参考。
证据边界与接下来要观察的信号
需要明确的是,本文可引用的外部来源仅为Economic Times转载的AP报道一项,没有获得沙特官方、也门官方、Kpler原始报告或EIA能源数据的独立确认。因此”340万桶/日跌至12.8万桶/日”等数据为Kpler经媒体引用,读者在引用前应回到原始报告核对;市场反应部分因缺少可核实的定价数据而未做具体陈述。
后续可观察的信号包括:沙特东西管道何时重启与重启后实际运力;胡塞是否进一步控制曼德海峡沿线岛屿;霍尔木兹海峡通行量与油轮战争险保险费率变化;OPEC+在月度会议上对这一供给扰动的表态;以及白宫是否在11月国会选举前释放任何关于也门战事的政策信号。在这些变量明朗之前,原油与黄金市场的方向性判断应当保留较大余地。
资料来源
- Saudi Arabia faces fresh Red Sea threat as Houthi gains, pipeline shutdown rattle kingdom – Economic Times / Associated Press




