美国7月核心CPI同比2.5%与2021年3月以来最慢增速齐平,9月加息押注降温
美国7月核心CPI同比2.5%与2021年3月以来最慢同比增速齐平,连续第二份温和报告给9月FOMC的加息辩论再添'再等等'理由;商品端因AI数据中心需求传导的涨价是下半年不可忽视的新通胀线索。

集中解读美联储 FOMC 决议、点阵图、会议纪要与官员表态,分析政策预期对美元、美债、黄金、外汇及加密资产的跨市场影响。
美国7月核心CPI同比2.5%与2021年3月以来最慢同比增速齐平,连续第二份温和报告给9月FOMC的加息辩论再添'再等等'理由;商品端因AI数据中心需求传导的涨价是下半年不可忽视的新通胀线索。

美国7月CPI环比仅增0.1%、与市场一致,CME FedWatch对9月美联储加息概率从55%降至34%;MSCI亚太指数(除日本)涨1.08%,韩国KOSPI涨3.78%,日经225涨1.67%;本文拆解日元、日银、霍尔木兹海峡与贵金属的连锁反应。
8月12日美股收盘,标普500和纳指同日走高,AI基础设施订单兑现度上升与7月通胀数据温和共振,把CME FedWatch显示的9月联储按兵不动概率推向62%。纳指由CoreWeave、数据中心运营商和芯片股领涨刷新阶段高点,道指因能源和贵金属相关股票回调而微跌。
周四亚欧时段美债收益率全线小幅回落,10年期跌超1bp至4.674%,2年期跌超2bp至4.176%。市场把7月CPI合预期+就业偏弱解读为连续两份令人安心的核心通胀报告,对9月FOMC加息预期做出下修;短端领跌、长端克制,今晚7月PPI将决定曲线方向。

美国7月CPI同比从3.5%降至3.4%,核心CPI降至2.5%,但汽油同比24.5%、燃油39%仍是通胀主项。-2.3万非农叠加下修后,9月FOMC按兵不动概率上升,FOMC前还剩一份CPI和一组PCE。
美国7月CPI同比从前值3.5%回落到3.4%,核心CPI同比也由2.6%降至2.5%,月环比分别+0.1%和+0.2%。汽油-2.9%让总指数暂时好看了,但电脑+3.5%、机票+2.2%这些与油价无关的分项在同步升温;FOMC刚以9-3分裂票数把利率压在3.6%不动,主席Kevin Warsh拒绝给出方向性指引后,长端利率反而走高。
7月CPI同比3.4%、核心CPI同比2.5%,与市场预期基本一致,纳指收涨0.7%领跑三大指数。摩根士丹利认为通胀数据不会改变9月FOMC按兵不动的基准情形,但9月会议前还有PCE、非农与官员讲话,真正变盘点尚未到来。
8月12日日本国债曲线整体上移,2年期JGB收益率创1995年5月以来新高,BOJ九月加息隐含概率在48小时内从66%升至78%,叠加油价上行与美CPI数据窗口,跨市场再定价信号集中释放。
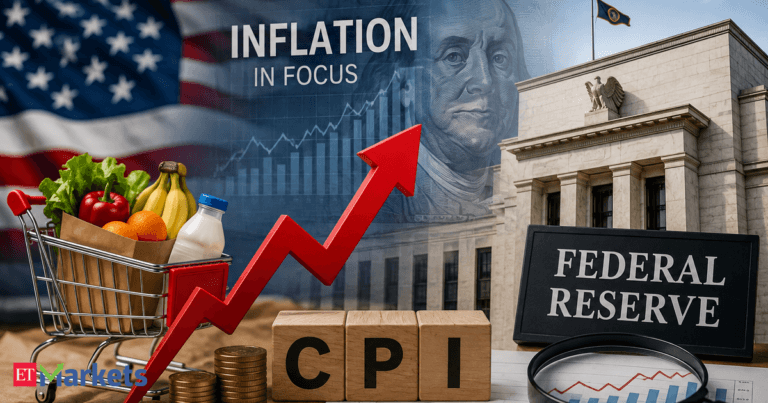
周三即将公布的美国7月CPI经济学家中位预期为环比+0.1%、核心+0.2%,看似温和,却因核心PCE仍高、关税效应和油价尾部风险未消,难以让美联储迅速松绑。

纽约联储二季度家庭债务报告显示总量微降但结构分化:按揭收缩被信用卡、车贷和HELOC扩张吸收,违约率维持高位,对美元、美债、黄金和消费板块意味着什么。