美债10年期收益率触5%:FOMC前夜的通胀、杠杆与跨资产清单
9月14日10年期美债收益率触及5%整数关口,2年与30年期同步走高。FOMC召开在即,原油跳涨与AI板块回吐叠加,把债市的'利率+期限溢价'双重压力外溢到风险资产。

解读美元指数、美债收益率、利率预期与全球流动性,说明它们如何传导至黄金、外汇、加密资产和风险偏好,并给出有条件的方向判断。
9月14日10年期美债收益率触及5%整数关口,2年与30年期同步走高。FOMC召开在即,原油跳涨与AI板块回吐叠加,把债市的'利率+期限溢价'双重压力外溢到风险资产。
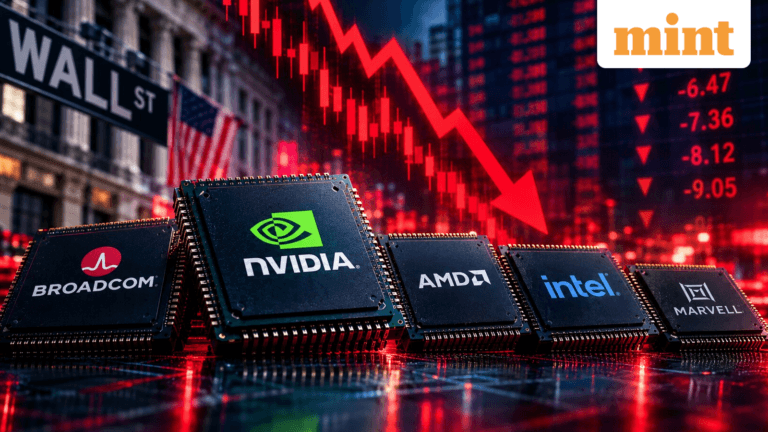
9月14日美股芯片板块遭遇单日集中回撤,Nvidia、Marvell、Intel盘中跌幅一度达4.3%-9.5%,纳指最大跌幅1.7%。本轮下跌由两条新闻线叠加驱动:Anthropic等AI公司CEO公开呼吁放慢前沿模型开发,市场同时预期美联储将在三年多未加息后重启紧缩。AI算力资本开支的估值锚与利率条件在同一周内同时收紧。
核心判断:特朗普两条Truth Social改写跨资产定价,比特币重返7.9万美元、原油回吐但未破100美元,CME FedWatch显示9月FOMC加息25bp概率升至92.7%;市场在地缘降温与利率紧缩之间博弈,BTC收复50周EMA但ETF资金流分化。
市场普遍预期美联储9月16日FOMC加息25bp,核心CPI与PCE双双偏离2%目标,真正的关键变量已从单次行动转向点阵图路径。
Brent原油盘中冲高至108美元/桶附近、WTI稳在100美元上方,芝商所口径下市场对美联储9月加息25基点的押注升至约90%。本文拆解油价到通胀、再到FOMC的传导链,以及美元、美债、黄金、美股、加密资产可能如何被重新定价。
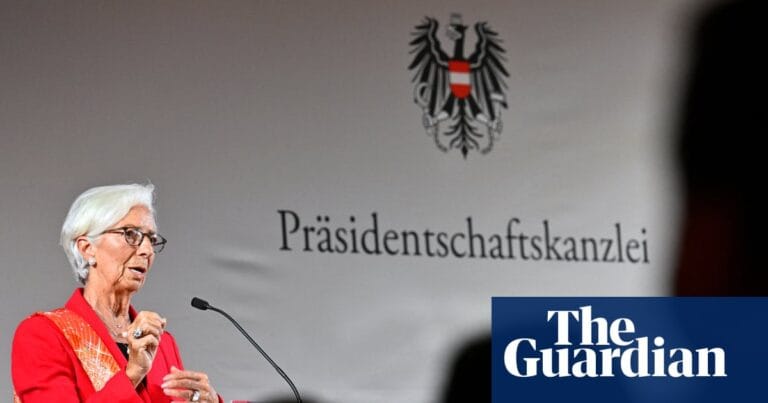
ECB行长拉加德在维也纳把欧洲AI算力的家底亮出来:全球75%的算力在美国、欧洲只有5%。这把AI基础设施抬到了贸易杠杆的高度,连带影响欧债、欧股、欧元与避险资产。本文限定在结构性传导,给出核心资产短期方向判断,不对当日盘面作虚构。

BOJ 9月17-18日政策会议几乎确定把利率抬到1.25%,但USD/JPY已在152-153区间、投机客转为净多日元,提前消化了大部分紧缩预期。
OpenAI、Anthropic、xAI 三大美国前沿 AI 实验室 CEO 罕见同步呼吁放慢前沿模型开发节奏,但市场并未把它当成可执行政策信号。亚洲 AI 股票周一普跌,Trump 拒绝减速,本文从万亿算力账本与跨资产传导两个层面拆解这一事件的定价含义。
拉加德把 AI 投资从效率问题升格为主权问题,给出 €6000亿算力缺口与 €1.4万亿家庭储蓄的动员框架;美债长端实际利率与超大规模云厂商欧债发行成为外溢通道。
WTO 把监管碎片化列为稳定币跨境最大瓶颈,FSB 数据显示仅 39% 司法辖区完成立法,35 倍增长却只换来 3% 跨境支付份额;本文给出对支付网络股、美元稳定币生态、BTC/ETH 与美元的短期方向判断。