美债基差交易重被聚焦:长债收益率近20年新高背后的对冲基金敞口
美债长端收益率冲上近20年新高的同时,对冲基金通过美债基差交易积累的隐性长债敞口被重新放到聚光灯下。在公开证据极为有限的当下,本文拆解机制、政策回应与跨资产传导路径,并明确划出证据边界。

解读美元指数、美债收益率、利率预期与全球流动性,说明它们如何传导至黄金、外汇、加密资产和风险偏好,并给出有条件的方向判断。
美债长端收益率冲上近20年新高的同时,对冲基金通过美债基差交易积累的隐性长债敞口被重新放到聚光灯下。在公开证据极为有限的当下,本文拆解机制、政策回应与跨资产传导路径,并明确划出证据边界。

OFAC 指定 BitBank 及软件商 Pishtaz Simorgh,认定其自 6 月起以比特币为载体,处理 Hormuz Safe 收取的霍尔木兹海峡通行费并向 IRGC 输送资金。事件真正承压点在二级制裁下的离岸合规生态。
日本央行加息至1.25%是31年新高,但市场真正在消化的不是利率水平,而是两位委员的反对票——这让日元反向走弱、JGB曲线陡峭化,并改写了套息交易的方向。
9月18日OFAC将伊朗BitBank、其开发方Pishtaz Simorgh及Zanjani关联方列入SDN名单,指其为霍尔木兹航运保险体系处理比特币付款并向IRGC输送资金,延续年内对伊朗加密基础设施的密集执法节奏。
FOMC加息25bp至3.75%-4%,主席Warsh强调通胀仍高;次日美股V型修复:道指涨0.5%(约250点)、标普500涨1%、纳指涨1.3%。10年期美债收益率回落至4.949%,WTI跌破100美元,本文拆解科技股领涨与跨资产传导。
美联储9月16日全票通过三年来首次加息25基点,沃什接任以来首次议息即顶住行政方压力;SEP点阵图显示2026/2027年末利率中位数同步落在4.1%,2027年前无降息——更高的利率、更久的高位成为跨资产定价的新主线。

2026年9月17日,英国央行宣布暂停APF拍卖,改为评估由DMO承接国债的新操作框架;£20bn/年的减持节奏和2034年清零目标维持不变,但执行通道可能从市场化拍卖切换为对政府账户出售。
美联储9月17日FOMC以全票通过加息25基点至3.75%–4%,主席沃什首次主持加息;SEP点阵图16/18票委预计年底前再加息至少25基点,特朗普同日发文要求降至1%并把怒火引向贸易伙伴。
英国央行9月以6-3维持基准利率3.75%,并一致同意将APF购债存量减至零,8年退出路线图正式落地;能源冲击下CPI预测在2027年Q1冲上略超4%,3位委员已支持立即加息。
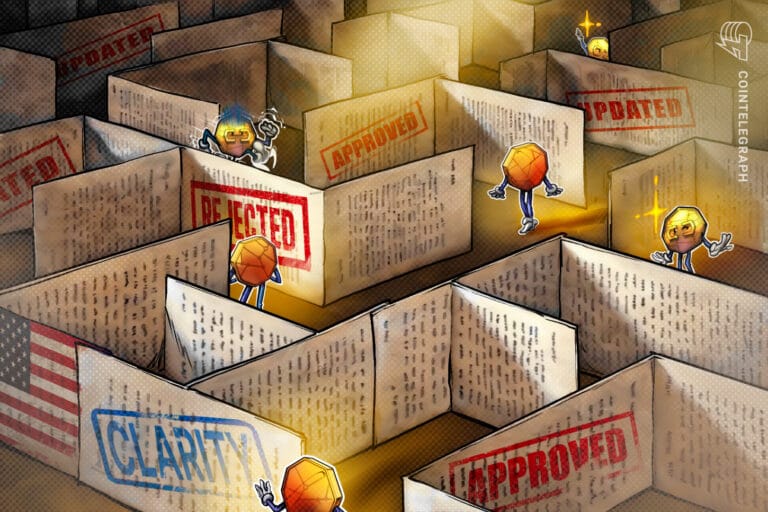
CLARITY 法案在参议院以 49-50 未能通过终结辩论(cloture)动议;Tillis 的程序性改票与复议动议保留了翻盘空间,但 10 月 2 日休会、距选举 6 周的伦理条款争议,以及 2027 年新国会几乎归零的尾部风险,把这场市场结构立法拖成了一场政治公投。