AI数据中心争夺电力与社区:资本开支面临的新约束
英国315座超大规模数据中心等待接入电网,合计需要73GW电力。AI基础设施的约束正从芯片延伸至并网、备用燃料和社区许可,也将加剧科技平台与设备供应商之间的市场分化。

解读美元指数、美债收益率、利率预期与全球流动性,说明它们如何传导至黄金、外汇、加密资产和风险偏好,并给出有条件的方向判断。
英国315座超大规模数据中心等待接入电网,合计需要73GW电力。AI基础设施的约束正从芯片延伸至并网、备用燃料和社区许可,也将加剧科技平台与设备供应商之间的市场分化。
大型科技公司继续增加AI投入,并不代表投资回报已经兑现。科技巨头财报需要重点检验云业务增长、经营利润、自由现金流和管理层指引。
三大美股指数收跌,但科技板块相对抗跌、能源板块创纪录新高,显示市场正从AI投入规模转向回报与融资成本审查。未来两周的科技巨头资本开支指引和美联储信号将决定这轮分化如何演变。
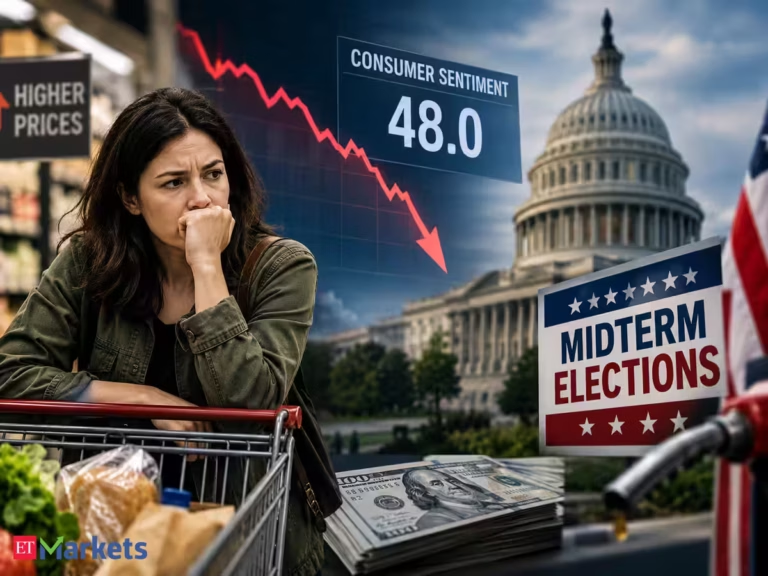
美国10月消费者信心终值为48.0,略低于9月但高于46.3的调查预期;一年期通胀预期升至4.7%。这组数据反映出增长压力与通胀压力并存,FOMC快速转向宽松的证据门槛因此提高。
穆迪没有下调法国Aa3评级,但负面展望和高位债券收益率说明风险仍在。法国主权信用短期基准偏弱,下一步关键在于法德利差、预算执行及风险是否向欧洲银行和融资市场扩散。
AI基础设施需求正在推高HBM及传统存储价格,但SK海力士与美光的增长来源并不相同。本文比较两家公司对HBM、DRAM和NAND的敏感度,并分析存储周期对未来3—6个月半导体板块的影响。
CNBC盘中更新显示,WTI原油升破103美元、布伦特原油突破116美元,美股跌势由科技板块扩散至防御板块。若能源冲击继续推高12月加息预期,BTC与ETH短期基准偏弱;黄金则面临避险支撑与实际利率压制的拉锯。
美债资金回流与10年期收益率单日急跌释放出边际企稳信号,但供给放缓尚未得到官方数据确认,油价和通胀预期也限制了反转空间。短期基准情景是收益率高位震荡、债券价格温和修复,而非趋势性反转。
油价上涨正强化通胀与高利率预期,但黄金仍受到地缘避险需求支撑。本文以MCX和国际贵金属报道数据为依据,解释利率传导链,并给出未来数日至数周的条件性基准判断。
GE Vernova财报不能只看燃气轮机订单。更有信息量的验证链是定价、交付、利润率与现金流能否同步改善,而高利率、高油价和AI资本开支融资压力会提高市场对盈利兑现的要求。