关税与AI硬件同步推高美国核心PCE通胀:明尼阿波利斯联储研究的关键含义
明尼阿波利斯联储研究指出,到2026年中期关税与AI硬件需求对美国核心PCE通胀的贡献已大致相当,核心PCE升至3.3%——除疫情期间外为1990年代初以来最高;即便剔除关税,仍高于美联储2%目标约1个百分点。

聚合美国 CPI、PCE、非农就业(NFP)等关键数据分析,比较预期与实际结果,并解释数据对降息路径、美元、黄金及风险资产的影响。
明尼阿波利斯联储研究指出,到2026年中期关税与AI硬件需求对美国核心PCE通胀的贡献已大致相当,核心PCE升至3.3%——除疫情期间外为1990年代初以来最高;即便剔除关税,仍高于美联储2%目标约1个百分点。
7月PCE同比超预期跳升,让美联储内部两条路线公开碰撞:Collins代表的'耐心派'坚持渐进去通胀,Hammack代表的鹰派则重申加息仍是必要选项,新任主席Warsh的Jackson Hole讲话成为下一个定价窗口。
2026年8月26日亚洲时段,日经225回升0.56%,SoftBank领涨2.71%,市场在英伟达财报与7月PCE同日落地前进入双事件静默期,真正的定价要等当天稍后两份结果。
10年与30年美债同步回吐3bp,TGA买回叙事与Bessent干预继续压低长端期限溢价;Warsh首次以Fed主席身份出席Jackson Hole,周三PCE与Q2 GDP修正构成短端分水岭,跨资产传导如何映射黄金、美元、美股与加密是本周关键。
本周(8月24日当周)全球市场进入事件密集窗口,五条主线相互嵌套、相互对冲:杰克逊霍尔央行年会上美联储主席 Kevin Warsh 的首份政策定调、美国核心 PCE 数据、Nvidia 周三盘后二季报、韩国与泰国央行同日决议,以及霍尔木兹海峡局势对油价的持续扰动。
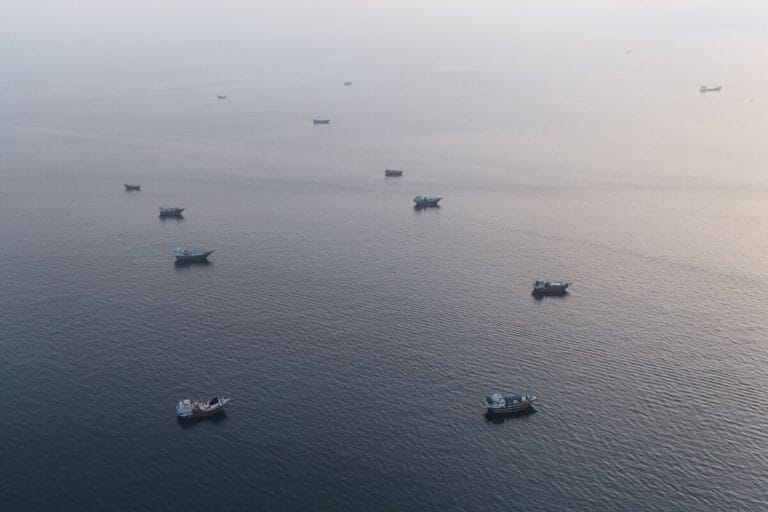
彭博8月24日报道显示,海湾产油国在美伊冲突未停的背景下仍经霍尔木兹海峡维持原油出口,'穿梭贸易'越来越难掩盖,能源端的断供溢价正被重估。

BOE Staff Working Paper No. 1,201把生产率冲击拆成两种情形:一次性水平冲击压低边际成本、推升潜在产出、给价格水平带来下行压力;持续性生产率增长则抬升自然利率r*,若央行不收紧反而催生通胀压力。论文把预期效应与央行反应函数放在中心位置,提示"生产率上行=通缩"并非铁律。
美联储7月28-29日会议纪要释放明确鹰派信号:'数位'官员在会议中已支持加息,'许多'官员认为若通胀不向2%目标回落就需要进一步紧缩,票委内部分歧扩大至3位委员在利率决议中投出异议要求升息25基点,纪要中完全没有出现支持降息的措辞,基准利率维持在3.50%-3.75%区间。
7月CPI/PPI双双向「温和」一侧靠拢,让CME FedWatch隐含的9月美联储按兵不动概率从55%跳到67%;与此同时,Intel完成200亿美元股权增发,Nvidia联合六大资管搭建AI客户融资平台,AI资本开支的融资工具从股权走向信贷化,标普500在周四盘中首次突破7800点。
美7月PPI显著放缓、CPI继续降温、7月非农意外转负,三组数据叠加推动市场对9月加息概率的押注从50%回落至不足40%。S&P 500刷新历史新高,纳指创6月以来最强收盘,亚股科技链跟涨,但港股、悉尼逆势走低。联储内部分歧未消,中东油价与Hammack的鹰派表态构成反向风险。